
觀點網 從2021年首批基礎設施公募REITs上市,到目前基礎設施REITs擴募落地漸行漸近,政策推動下市場已形成了新發、擴募的“雙輪驅動”模式。而展望未來,REITs市場有望進一步擴容增類。
截至目前,距離5只基礎設施REITs申請擴募發售已然過去近半年時間。首批的5只擴容隊伍中,除富國首創水務REIT目前仍未回覆上交所問詢函外,剩餘4只已完成問詢函回覆,REITs擴募距離落地又近一步。
擴募流向
近年來,REITs的熱度一直未消散,並有持續加溫的跡象。從政策面上看,2022基礎設施REITs上市類型拓展到清潔能源、保障性租賃住房等領域。
截至去年末,累計25只REITs產品獲批,其中上市24只,募集資金規模801億元,總市值超過850億元,整體較首發上漲約20%。
值得一提的是,今年3月,隨着中信建投國家電投新能源REIT和中航京能光伏REIT獲得證監會及上交所批覆,兩者預計募集資金超百億元的體量將進一步緩解市場“僧多粥少”的局面,與此同時還將REITs類目擴容至新能源板塊。
據觀點新媒體瞭解,自從關於REITs擴募指引出臺後,去年9月市場迎來首批啓動擴募的公募REITs,即中金普洛斯REIT、紅土鹽田港REIT、華安張江光大REIT、博時蛇口產園REIT及富國首創水務REIT。
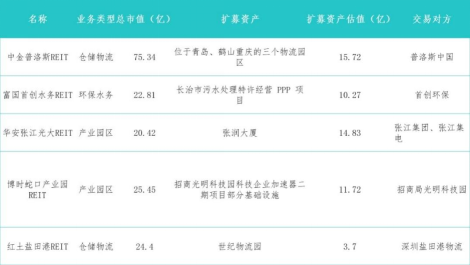
數據來源:上交所、深交所、觀點指數整理
根據招募說明書,首批5只公募REITs新購入資產與首發項目的資產屬性保持一直,均採用了定向擴募且發售價格不低於定價基準日前20個交易日REITs交易均價的90%。
在今年3月10日,首批的5只基礎設施REITs擴容隊伍中,除富國首創水務REIT外,4只於當日集中回覆滬深交易所問詢函。
對比回覆函和申報稿,蛇口產園REIT擬新購入的招商光明項目估值有所提升,由11.38億元漲至11.72億元,上漲0.34億元;紅土鹽田港REIT的底層資產估值並未有很大的變化。
而普洛斯REIT和張江光大園REIT擴募項目底層資產估值均有所下降。前者由16.04 億元調整至15.72 億元,減少0.32億元;後者由16億元調整至14.83 億元,減少了1.16 億元,系首批5只的擬購資產中減值最大的。
從5只REITs擬購入的項目的交易對方上看,其中中金普洛斯REIT、紅土鹽田港REIT擴募購置的資產歸屬於原始權益人,剩餘的三隻歸屬於首發項目原始權益人的控股方或其關聯方。由此看出,原始權益人在此番擴募中,得以進一步抽出自持資金,降低重資產持有項目的負擔。
正因為公募REITs給予企業有效實現“投融管退”的途徑,開年來,包括招商公路、南山控股、九州通、中山公用等多家上市公司均公開將積極推進REITs項目。政策端也在積極推行REITs試點範圍及擴容增類。
去年,證監會副主席李超曾公開表示,進一步擴大REITs試點範圍,儘快覆蓋到新能源、水利、新基建等基礎設施領域。加快打造REITs市場的保障性租賃住房板塊,研究推動試點範圍拓展到市場化的長租房及商業不動產等領域。
除了上述的REITs擴容至新能源業務,在未來還有可能迎來保險資管這位買方的“老玩家”,以賣方的“新身份”出現在REITs市場。
3月3日,證監會指導證券交易所制定《保險資產管理公司開展資產證券化業務指引》,拓寬保險資管業務範圍,同時意味着保險資管公司也將入局REITs市場成為新玩家。指引指出,保險資產管理公司將以ABS管理人及投資者雙重身份參與REITs業務。
購入資產質量
從運營上看,本次5只REITs的擴募新購入項目均保持較好的持續經營能力。
先來看兩隻產業園區REITs,新購入的基礎設施項目出租率均在90%以上。其中,華安張江光大REIT擬購入的張潤大廈項目出租率已達96.53%,、2021年末及2022年9月末出租率始終穩定在95%以上,基本處於滿租狀態。
該資產營收在經歷2020年的快速增長後走向穩定,近三年及2022年9月末,其營業收入分別為3101萬、7256萬、8333萬及6381萬元。去年9月末數據顯示,其近三年租約剩餘年限合計佔比94.00%,其中剩餘期限1年(含)內的租賃面積佔比51.50%、2-3年(含)佔比42.49%。
而博時蛇口產園REIT擬購入的招商光明項目,其物業租賃收入在2019至2021年保持漸進的態勢,但在2022年有所回落。2022年上半年該項數據為3002.88萬元,不及去年同期,但仍保持着97.9%出租率。
據觀點新媒體瞭解,兩項資產租約方面均以1-3年內到期為主,其中2年內到期的租約面積佔比均超40%以上。
相較於產業園區REITs購入資產的營收波動,倉儲物流類REITs擴募擬購入的資產則是更加穩定。
其中,紅土鹽田港REIT本次新購入的深圳世紀物流園,資產的承租人僅1戶,租賃面積佔世紀物流園項目的總可出租面積的100.00%,客戶集中度高,該資產與首發時購入的基礎設施項目現代物流中心位於同一區域。
中金普洛斯REIT擴募項目擬購入基礎設施資產合計3個,近三年及一期,3個擬購入項目公司近兩年毛利率均有提升,其合併口徑毛利率分別為38.28%、31.82%、40.84%和44.26%,截至去年末,3個資產平均出租率為 87.91%,租賃收入0.9億元。
最後來看,首隻進行擴募的特許經營權類REIT——富國首創水務REIT,本次擴募購入項目為山西省長治市的污水處理項目,特許經營權將在2047年7月到期,近三年該資產的毛利率年化有着5%上下的增長,但目前仍未回覆上交所的問詢。
不難看出,本次5只擴募REIT其新購入的資產均為產生了穩定效益,未來也擁有較好的持續經營及營收的空間。
目前,C-REITs雖然對原始權益人在經營能力等方面有着限制,但未明確指出擴募資產的原始權益人是否需要與首次發行項目的原始權益人保持一致。
以本次5只REITs擬購入項目的交易對方上看,原始權益人的存量資產也為首批擴容的5只REITs提供了擴募空間。
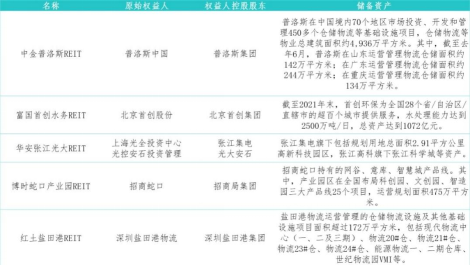
數據來源:企業公告、觀點指數整理
通過圖表可知,首批5只擴募REITs的原始權益人或控股股東均在該領域有着較為豐富的資產資源儲備,可為日後在擴募提供空間。
以產業園區類REITs的博時蛇口產園REIT及華安張江光大REIT為例,這兩隻REIT原始權益人分別為招商蛇口,張江集電及張江高科,這些企業在產業園區方面均有較為豐富的存量資產儲備,且可供擴募的園區項目類型多元,這類資產都有可能在後期通過REITs途徑置換出自持資金。