
觀點指數 回顧2021年,是產業園區喜憂參半的一年。
“喜”在中國首批基礎設施公募REITs正式登陸資本市場,並持續有相關的配套支持政策出臺,更有特事特辦之舉,持有合資格資產的產業運營商迎來發展機遇;“憂”在數家曾在產業新城、產業園區等領域叱吒風雲的企業陷入危機。
土地政策上,再有多地出臺M0用地相關配套政策,這種可分割銷售的新型產業用地,在經過東部沿海尤其是粵港澳大灣區核心城市探索和試錯後,出讓門檻和監管要求越來越多、越趨嚴格。
從經營數據來看,半數產業運營企業出現營收、淨利及毛利的下滑狀況,大部分實現增長的企業均得益於上年同期基數低。
為了拓展收入渠道,年內更多企業走向產業投資道路,這似乎成為了園區規模化後的必然選擇。不過投資具備相當風險,可能給企業帶來淨利大增,亦有大幅下降的風險,參與需謹慎。
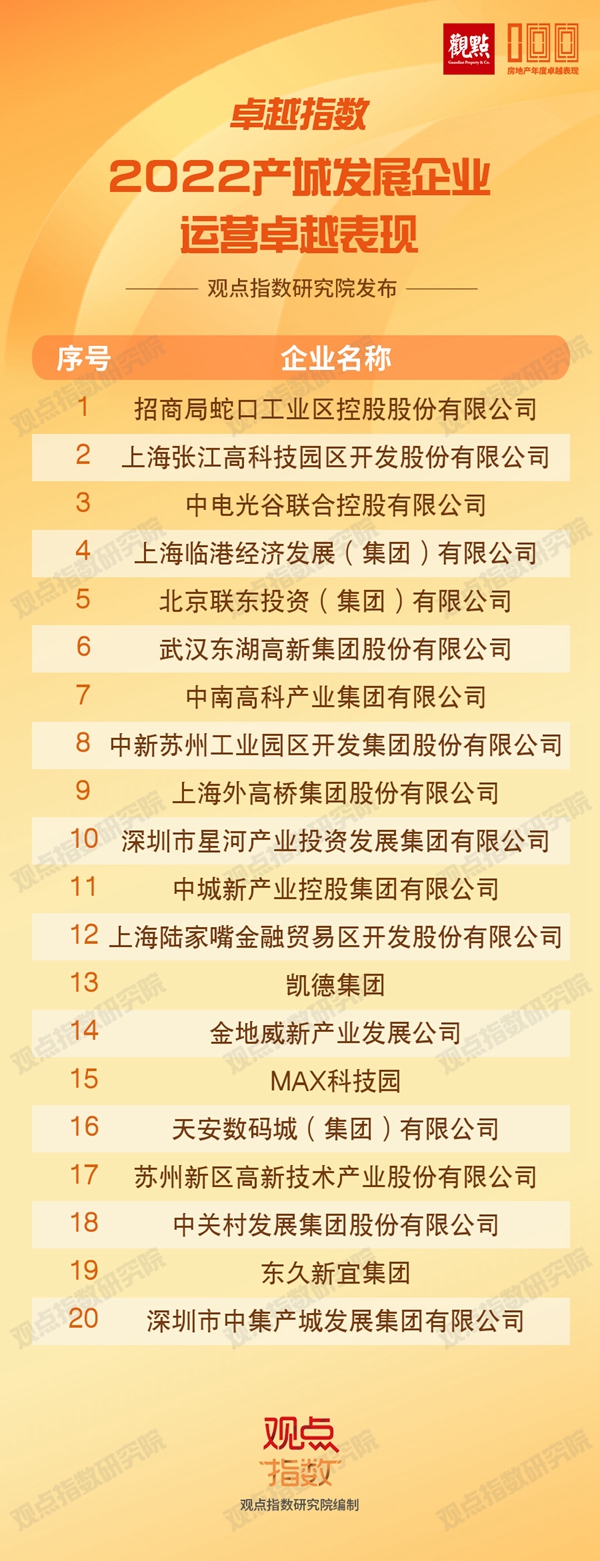
招商蛇口居前,張江高科、中電光谷聚焦產投緊隨其後
觀點指數對產業運營進行深度研究,遴選20家表現突出的企業。在“2022產城發展企業運營卓越表現”中,招商蛇口依然搶眼。
園區業務一直是招商蛇口發展的重要組成部分。截至2021年末,招商蛇口已佈局8個產業新城項目,總合作管理面積468平方公里。另外,公司還運營管理有網谷、意庫和智慧城三條產品線共計25個項目(含建設期),佈局15個城市,規劃建築面積475萬平方米,同比增長17.86%。
除此之外,招商蛇口在2021年成功推動“博時招商蛇口產業園封閉式基礎設施證券投資基金”的上市,成為了國內首批公募REITs中的一支,成功打通園區資產的退出渠道。
緊接着是張江高科,擁有產業集羣的巨大優勢,所管理區域中的集成電路產業和醫藥生物產業均擁有齊全的產業鏈。張江科學城2021年上半年IC產業營業收入608.43億元,同比增長21.94%,占上海比重62.28%;其中IC設計業營業收入245.34億元,同比增長20.79%,占上海比重57.48%。
在投資上,旗下張江浩成、張江燧鋒基金投資了包括智己汽車、博流智能、阿卡思、來遠、賽默羅、芯馳、智駕、康希等在內的諸多龍頭、潛力型企業,未來前景可期。
中電光谷方面目前已經形成的數字園區系統、項目規劃、園區金融服務等15大類運營業務已進行有效整合,形成較強對外輸出的能力,為各地政府平臺公司和大型企業的重點項目提供綜合運營服務。其中,數字化園區運營系統正逐步覆蓋全國35個城市的50個園區。
年內,中電光谷新增儲備重慶、綿陽、南通等城市的5個產業園項目。截止報告期末,中電光谷在成都、長沙、上海、武漢及天津等多個城市擁有優質產業園用地儲備約711.8萬平方米。
2021年,中城新產業正式與華潤達成戰略合作,雙方共同成立了合資公司潤城新產業。從股權架構和合作的具體內容看,中城新產業的團隊都在這場與央企的合作中掌握了主動權,而不僅停留於簡單的輔助,顯示出華潤對中城新產業多年累積的產業運營能力的認可。
凱德在“2022產城發展企業運營卓越表現”中,亦較為突出,2021年進行了重組,其投資組合在年內不斷完善,2021年其於中國重新部署投資12億新元,投資重心向新經濟類別的資產投資偏移,重點涵蓋產業園區、數據中心和物流等。凱德目前在國內的新經濟資產佈局已擴大至9個產業園區、4個物流地產及1個數據中心。
MAX科技園在2021年正式進軍上海,兩度在上海寶山區摘地,圍繞打造高端生物醫藥研發總部建設。另外還與杭州錢塘區政府明確合作意向併成立項目公司。截至2021年,MAX科技園已進入8個城市,擁有16個科技園區,總200萬平方米。在提高資產流動性上,MAX科技園已與中金公司在滬簽署合作協議,共同推進MAX科技園REITs發行。
滬深公募REITs面世,市場反映熱烈
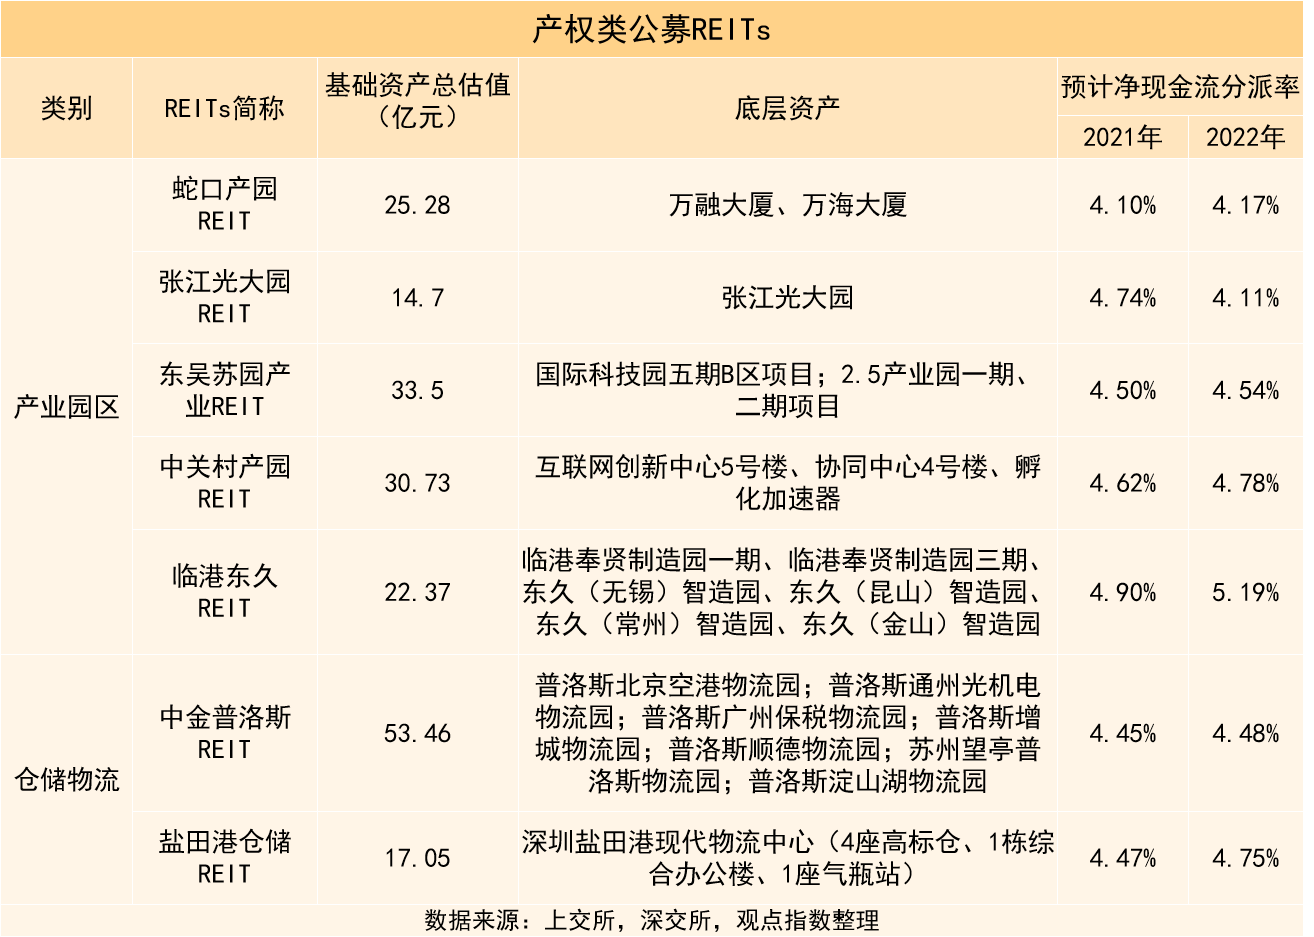
2021年滬深兩交易所接收兩批基礎設施公募REITs申報項目,共計14支項目,其中11支實現上市流通。
在實現上市的產品中,包括4支產業園區以及2支物流倉儲類產品。另外還有1支產業園區類產品——臨港東久REIT,在等待通過。顯然,這一個能有效實現“投融管退”的產品,受到了園區企業的熱烈歡迎。
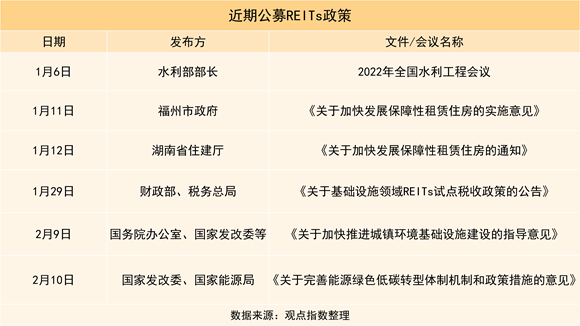
國家層面及地方政府對於基礎設施類公募REITs的支持政策陸續出臺,為擁有或持有辦公空間和廠房空間的企業提供了全新的退出機制和資金上的安排。
從收益角度看,REITs的收益由兩部分組成,一是基於基礎資產運營利潤的現金分紅,二是REITs上市後的價格漲跌。
數據來源:Wind,觀點指數整理
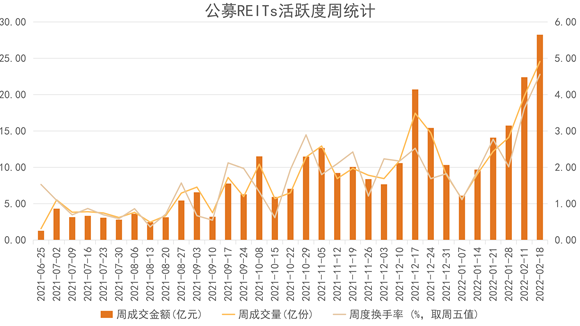
從漲跌幅來看,截至2022年2月18日,累計漲幅表現最好的前三位為富國首創水務REIT(106.08%)、紅土鹽田港倉儲REIT(74.04%)、建信中關村產園REIT(66.00%)。
換手率方面,富國首創水務REIT、博時招商蛇口產園REIT和中金普洛斯倉儲REIT居於前列,流動性較好。
所有REITs產品均在發行首日達到換手率峯值,隨後趨於平穩,投資者明顯積蓄能量為後續“打新”做準備。
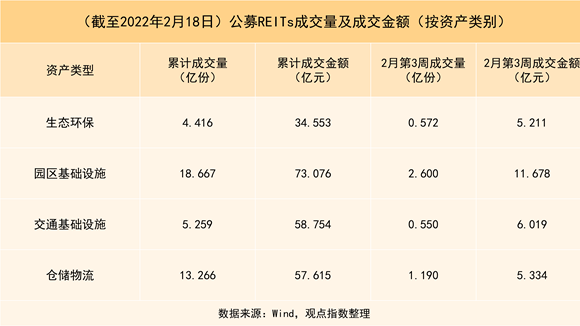
從數據看,產權類REITs包括產業園區和物流園區更受到投資者的關注,交投活躍度更高。
特別是一些市場化程度高、更貼合市場熱點的項目,漲幅會更加明顯,比較典型的例子就是中關村產園REIT,漲幅達到66.00%,顯著高於49.3%平均漲幅。
多地推動M0落地,產業運營是核心
受國家對關鍵新興產業支持影響,各地政府對產業的訴求上漲到較高水平,同時對於合作企業也提出了更多產業要求。
很多房企或被動或主動地成立了產城部門,希望以產業勾地獲取更多低價優質土地。但在實際操作上並不十分理想,且產業用地的出讓政策愈發清晰。
如銷售金額位居前列的開發商在洽談合作時被要求在地塊中添加產業園、科創小鎮、文旅綜合體等功能板塊等,這已經成了普遍現象。
典型例子是在2018年9月印發國內第一份M0管理辦法——《東莞市新型產業用地(M0)管理暫行辦法》的東莞,當地就曾經歷過多次政策調整。
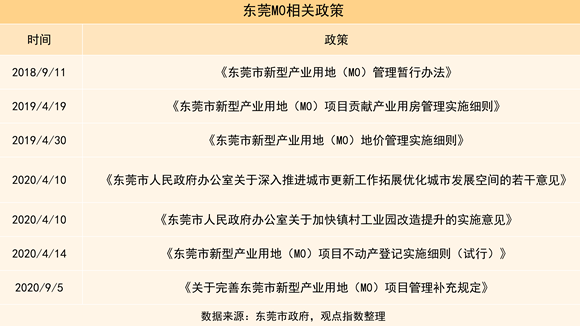
2013年,東莞市政府首次發佈《東莞市產業轉型升級基地認定和管理試行辦法》,推進建設產業轉型升級基地,即在工業用地上建設以現代工業產業為主要建設內容的產業項目。政策出臺後東莞共批下9個項目,但最終結果不盡如人意,除少數一兩個項目外,其餘項目均被認定為拿着便宜的工業用地開發商鋪、寫字樓,房地產化嚴重。
之後東莞經過幾年的政策補充與調整,提高產業引入門檻和明確企業稅收要求,希望以此扭轉亂象,但最終還是隻能將《試行辦法》廢止。在此期間,東莞出臺M0管理辦法,數年間再出多份文件增補條款,但歸根結底都是圍繞"禁止房地產化"的路徑在走,這也給其他希望推行M0土地出讓城市一個很好的參考。
從2021年看,3月16日自然資源部發布了《工業項目建設用地控制指標(徵求意見稿)》(以下稱《控制指標》),目的是進一步規範工業項目建設用地管理,促進土地資源集約和高效利用。
對工業用地開發的限制主要體現在容積率、建築系數、行政辦公及生活服務設施用地所佔比重、投資強度、綠地率等幾個方面。
關於分割轉讓,《控制指標》提到:行政辦公及生活服務設施用地面積≤工業項目總用地面積的7%,且建築面積≤工業項目總建築面積的15%,不得分割轉讓;單體大型工業項目,按照工業用地落實用途的戰略性新興產業、先進製造業項目,項目用地範圍內可以增加研發、創意、設計、檢測、中試設施,增加的建築面積≤工業項目總建築面積的15%,不得分割轉讓。
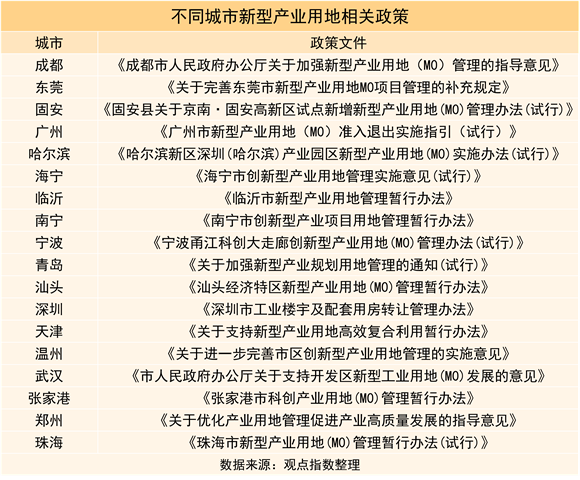
除了國家層面的大方向引導,各地方對產業用地都有所反應,特別是為了滿足新型產業發展訴求而誕生的M0。
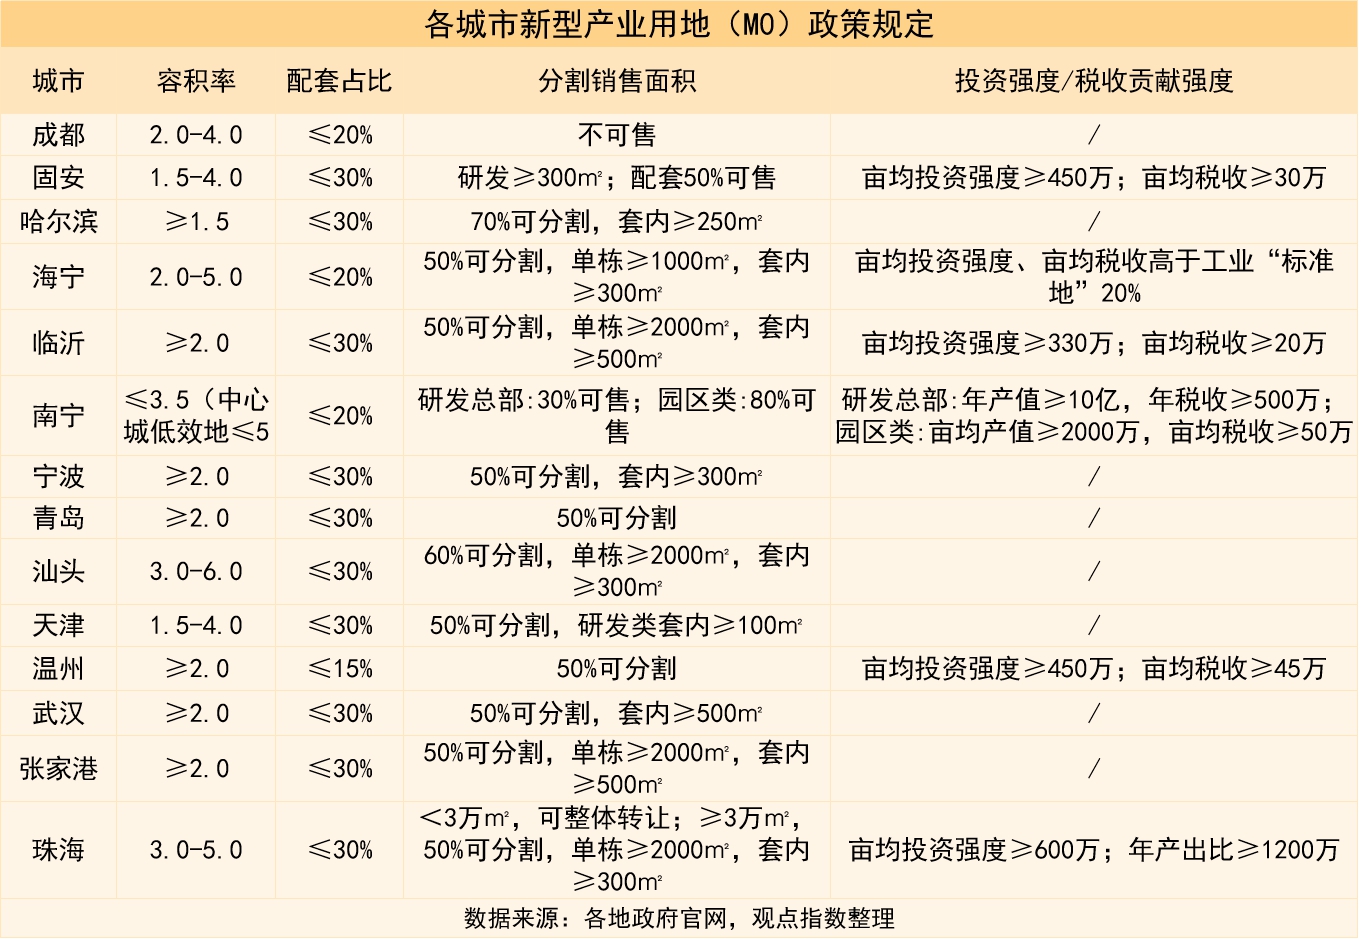
大多數城市將分割比例定在50%,一半銷售一半持有,這樣既能滿足入駐企業的多樣化需求,也能保證開發主體可以快速回流現金。
但也有例外,如成都規定M0產業用房及配套用房須全部持有,不得分割轉讓。廣州開發區則提出“新型產業用地裏不搞商品住宅,只允許建人才保障房和企業員工租賃住房,必須整體確權並自持”,對配套住宅也要求自持。這對企業的資本運作能力提出了更高要求,否則賬面現金很難支撐持續經營。
除了分割要求外,地方對稅收貢獻和投資強度也提出了一定要求。比如:北京要求新增工業用地的投資強度為2000萬元/畝,稅收要求為200萬元/畝;深圳要求M0投資強度在1300萬元/畝以上,廣州要求M0投資強度在1200萬以上,稅收要求不低於120萬元/畝。
這彰顯了地方政府發展產業的決心,也勸退了大部分有勾地套利想法的開發商。
長期現金流可靠,醫藥園區遇投資良機
新冠疫情爆發後,各國對醫藥研發高度重視,美國市場上湧現了較多的醫藥地產相關投資,這也促使了部分投資機構來到中國尋找醫藥醫療的相關投資機會,目前受關注較多的是研發樓、生產廠房和高標倉儲設施。
鑑於投資者對醫藥地產項目有着較高的投資興趣,預計收益率將有一定分界線,尤其是研發類物業。
據觀點指數了解,現時針對此類物業的直接投資交易仍較少,主要是大部分設施為醫藥企業定製或自有的物業,醫藥企業處置相關資產的方式通常為售後回租。
另外,政府對醫藥行業的扶持也意味着許多醫藥類資產及土地的交易價格低於其他資產。
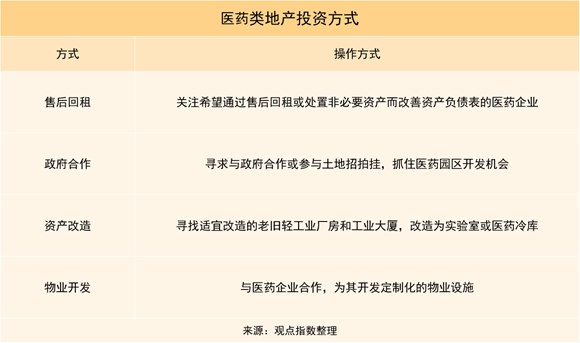
若投資者尋求長期收益和可靠現金流,可考慮醫藥企業出售或售後回租的相關資產,此類資產多為醫藥企業希望改善資產負債表而出售的標的。
實際上,對於類似科興中維等 CXO藥企而言,生產廠房及設備不僅是作為固定資產存在,更是生產資料最重要的組成部分,且由於醫藥生產的特殊性,需要環評、政府審批許可等,因此相比常規科技類企業的辦公樓、電腦等設備,具有難以替代的特徵。
另外,若科技企業考慮登陸資本市場,需要有一定的資產支撐,此時就會產生對廠房、研發樓等固定資產的需求。
如果投資者希望獲取資產增值的收益,可考慮收購輕工業廠房及部分適合改動的舊工業大廈,這一類標的在深港兩地都有一定存量,且兩地醫藥企業眾多,改造後的租賃需求也有一定保證。
不過,由於醫藥類地產項目的改造涉及排污、電力、通風等問題,對於樓內管線布控有嚴格要求,亦使得相關的改造存在門檻,投資相關項目時與專業運營商進行合作是較好的選擇。
據觀點指數調研,相比北上的大型醫藥生產企業,港深地區更多是一些中小型醫療器械企業,單獨一家如排污等需求無法形成規模,使其成本難以降低。因此就有園區運營企業通過微信小程序進行信息串聯,將多家企業的危廢排放的裝車時間和路線作規劃,有效降低生產成本。
專業的運營對於留住企業有顯著的成效。
樣本上市企業營收半數下滑,投資收益貢獻不再
在觀點指數重點監測的產業運營企業中,上市企業16家,其中8家企業公佈了2021年的年度業績。數據顯示,只有3家企業實現了營收和歸母淨利潤的雙增長,主要得益於上年同期基數較低。
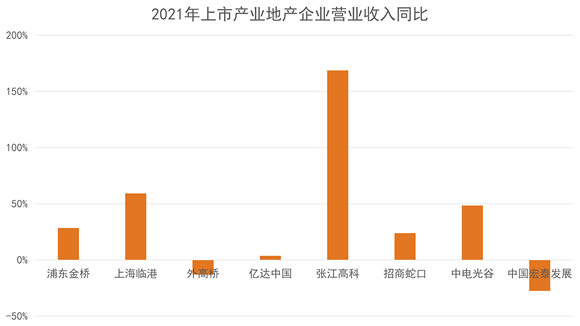
營業收入表現上,觀點指數監測的8家產業地產樣本上市企業數據顯示,2021年度實現營收正向增長的有浦東金橋、上海臨港、億達中國、張江高科、招商蛇口和中電光谷。
數據來源:公司公告,觀點指數整理
張江高科的營業收入大增最為顯著,實現營業總收入20.94億元,較上年同期增加168.78%。主要由於2021年度房產銷售收入為12.02億元,較上年度增加16844.40%。
但要關注到的是,張江高科2021年全年營業利潤較上年同期減少58.06%,利潤減少63.15%,實現歸屬於上市公司股東的淨利潤較上年同期減少59.35%,歸屬於上市公司股東的扣除非經常性損益的淨利潤下降55.63%。
全年來看,上述提及的營業利潤、利潤總額、歸屬於上市公司股東的淨利潤等指標大幅下降,主要在於其下屬合營企業持有的金融資產(已上市股票)於期內公允價值大幅下降,而上年該金融資產的公允價值則是大幅上升。根據業績預告,該等金融資產2021年度的市價下降給張江高科帶來9.44億元的投資收益減少。

數據來源:公司公告,觀點指數整理
從歸母淨利潤同比變化上看,前三季度僅5家實現了正增長,分別為上海臨港、蘇州高新、外高橋、招商蛇口、中新集團和空港股份。
市北高新前三季度營業收入與歸母淨利潤同步下降,歸母淨利潤同比下降308.42%,因期內未實現產業載體銷售。
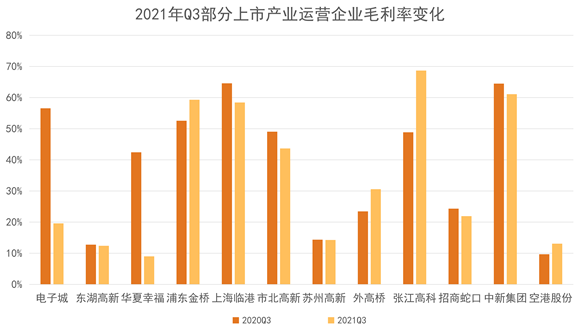
從毛利率看,12家企業中,2021年三季度毛利率較去年同期下滑的企業有7家。張江高科因銷售產業空間載體而毛利飆升,電子城和華夏幸福則毛利大幅下滑。電子城出現虧損,毛利率大降,因其科技創新平臺項目處於建設階段,暫未到交付運營期。
數據來源:公司公告,觀點指數整理
華夏幸福產業新城和房地產業務依然受到債務危機影響,三季度營業收入下降49.90%,歸屬於上市公司股東淨利潤下降284.84%,累計未能如期償還債務本息合計897.66億元。
儘管華夏幸福已於日前擬定並披露了《債務重組計劃》,但不確定性依然存在。
3月4日,華夏幸福舉行2022年春季集體開工大會,包括京南、京東、南京、杭州、合肥、鄭州、武漢等全國33個區域近80個住宅項目同步復工。
當前進行產業投資是大趨勢,如聯東在2020年開啓科技園區產品線後,2021年開啓產業投資新路徑,先後投資了明勢資本、同創偉業旗下基金,並已取得一定的成果。
園區規模化後做產業投資實質上是一種必然的選擇,也被越來越多的企業認可,反而在園區成熟後不做投資被企業認為是對資源的浪費。
但是作為國內園區投行化的範例,張江高科的業績下滑表明投資收益存在明顯的週期性和不確定性,同行效仿其投行模式要慎重。
民企產城退潮,二線輔助國資成大趨勢
新冠疫情後,國資園區在地區經濟中的穩定性更加凸顯,相對有優勢的現金流以及政策支持,使其更能在危機中站穩腳跟。
除此之外,由於地方政府對產業訴求越發嚴格,以往部分民營園區表現不佳,近年出現了部分地方要求園區開發所有利潤必須留存當地再開發的要求,這種條件只能交由地方平臺公司去承接,民企園區開發商的空間愈發縮小。
2021年,作為產業新城代表的華夏幸福深陷債務問題,12月末公告《債權計劃》,出讓資產於地方平臺。
專注產業市鎮規劃、開發及運營服務的中國宏泰發展,出讓29.9%股權予金茂,並已經開始與金茂在產城開發中深度合作,以其成熟的招商、服務團隊輔助金茂在獲得大體量城市運營項目中取得優勢。
專注園區輕資產服務的中城新產業與華潤達成合作,成立輕資產平臺“潤城新產業”與重資產平臺“華城新產業”,輕資產和重資產兩個平臺各司其職。未來三年,潤城計劃落地區域創新中心不少於60個,拓展產業園區運營服務面積400萬平方米以上。
儘管未來國資作為開發主體去建設園區會更加佔主流,但並不意味着民營企業在園區建設上全面退場。
據觀點指數調研發現,未來政府平臺公司投資或者有政府平臺公司入股建設和投資的園區,在完成了硬件載體的建設後,會很大程度上面臨着招商和運營的壓力。
儘管政府在“招大引強”上仍具有絕對的優勢,但現時的新興產業更講求上下游產業鏈的鏈接,只有單一的大企業、“500強”並不能支撐起整個產業在地區的發展,若企業只是為了優惠政策而來,自然會因為更優惠的政策而遷移。
目前,各地方也意識到了強鏈補鏈的必要性。在一些細分領域“特專精”的企業,由於需求過於細緻和分散,政府受制於預算、人員編制安排等影響,難以完全把握,這就需要發揮市場化主體的作用,也是未來民營產業投資商或運營商可以發揮的地方。