
觀點指數 財務分析與預測是房地產股票市場研究的主要方式,尤其是二級市場。
目前,全世界對財務預測並沒有一個固定的模板,普遍有所共識的是預測的角度以及模擬模型。2015年由邁克爾編纂的《財務分析、預測與模型》中提到了要給予所有影響因素充分的思考,尤其是那些市場上的風險與不確定性。如果不結合數字以外的因素,而僅是單純的模型推算的話,結果多半是失真的。
觀點指數考慮到將祥生控股集團作為樣本,闡述在進行財務分析與預測時需要考慮的因素、預測流程以及預測結果。考慮祥生控股集團正處於擴張階段中期,主體評級穩定,表內數據可信度高,作為一家港股上市的房企,參考因素主要涉及了企業銷售能力、經營戰略、股市波動、信用評級、融資能力以及關聯方交易。在文章後半部分結合因素考量,預測了祥生控股集團2021-2022年的關鍵財務指標。
表內銷售強勁,企業戰略旨在去化
年報顯示,2020年祥生控股集團實現歸屬於公司權益的合同銷售額同比增長25.1%,合約銷售面積達到567.2萬平方米。其中,浙江省和泛長三角地區的銷售業績佔比達到了總銷售額的68.7%和22.8%。截至2020年末,祥生新獲取土地的平均成本為4837元/平方米,屬行業較低水平,存在理論利潤空間。截至2010年6月30日,未經審核營運數據顯示,歸屬於祥生控股連同其附屬公司的合約銷售總額約496.80億元。
今年以來,土地供應“兩集中”政策穩步推進,優質地塊的競爭愈加激烈。祥生控股集團能在不斷加劇的市場競爭中穩足,歸結於其自2016年實行“1+1+X”的投資戰略,即堅持站穩浙江省,深耕長三角,放射性進軍高增長的城市。
區域深耕的策略,對房企的優勢在於可以在浙江省和泛長三角區域凝聚起較強的規模優勢,而且會對市場有更深入的瞭解,企業品牌口碑逐漸樹立,為項目去化提供了有效保障,從而形成發展的積極循環。所以在營業收入預測時,給予樂觀謹慎態度。
股市波動明顯,主體評級偏下
股價波動在財務預測中通常作為感性的參考指標,因為理論上是由財務分析來預測股市變動,逆推會帶來諸多的邏輯性上的問題。但是股價作為市場經濟的晴雨表,其波動狀況反映的是市場對其未來價值的預測與實際市場價格的偏差。
觀點指數認為,股市行為直接決定企業的流通市值進而影響股東權益科目,進而左右對有關所有者權益關聯指標的預測。 透過祥生控股年初至今股市蠟燭圖,股市波動明顯,波動幅度在30%以內,所有者權益類預測持謹慎保守態度。
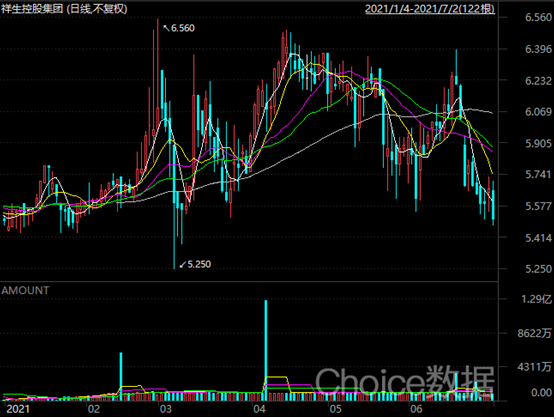
數據來源:Choice數據終端
5月至今,穆迪、標普、聯合國際、惠譽四家國際評級機構先後首予祥生控股集團“B2”、“B”、“BB-”、“B”評級。6月4日,祥生控股集團發佈公告稱,公司成功發行於2022年到期,票面利率為10.5%的2億美元優先票據,融資成本屬於偏高水平,存在可預知信用風險。在負債類指標預測時,持謹慎保守態度。
財務結構改善,融資渠道拓寬流動性持積極態度
自2020年11月在香港聯交所上市以來,祥生連續三年持續呈現高增長狀態,企業運營愈加穩健。據年報顯示,2020年祥生控股集團的資產負債率連續四年降低,主要原因是權益類資產規模相較於負債類增長更快。2020年祥生淨資產為160.37億元,同比增長達到168.4%。自去年“三道紅線”政策實施後,剔除應收賬款的資產負債率,較去年同比大幅下降,現金短債比上升到了1.1倍,淨負債率較去年同期大幅下降200多個百分點,改善成果顯著。
據悉,祥生控股集團始終與眾多金融機構保持着良好的合作關係,目前公司與包括國有銀行、股份制商業銀行、國有信託公司等在內的眾多金融機構擁有戰略合作和整體授信。在現金流量與流動性預測時,持樂觀寬鬆態度。
關聯方交易未見異常,仍需持謹慎態度
在進行財務分析與預測時,關聯方交易是不能忽視的一個參考因素。
關聯方之間存在密切的財務與控制關係,理論上可以在不依賴正常市場交易的條件下,通過內部操縱完成關聯交易,以達到操縱利潤的目的。在涉及財務預測時,應付關聯方款項與應收關聯方款項是重點分析指標。
觀點指數從企業公告,祥生控股集團應付關聯方款項主要涉及建築服務和管理諮詢服務,應收關聯方款項主要涉及管理諮詢服務與資產租賃。2020年應收關聯方款項合計為27億元,相較於2019年55.6億元,減少105.95%,在考慮收入預測時有所謹慎;2020年應付關聯方款項合計為58.09億元,相較於2019年59.56億元,無明顯變化,負債預測時可持樂觀謹慎態度。
營業收入預計未來兩年將維持4.91%的複合增長率
祥生控股集團2017-2020年的營業收入分別為62.93億、142.15億、355.20億和466.38億元。年報中指出,公司的收入來源主要為房地產開發,分別佔年度總收入的98.35%、97.89%、99.12%和99.31%。祥生控股集團在2017-2019年間處於擴張階段,複合增長率為94.96%。
數據顯示,2017年公司合營企業投資1.5億元,2018年投資9.9億元,2019年8億元。考慮到行業下行與融資環境緊張,觀點指數預測未來兩年的複合增長率為16%。刺激收入增長的因素包括合約銷售建築面積(GFA)從2019年553.2萬平方米增加到2020年567.2萬平方米。合約銷售均價(ASP)從2019年11297元/平方米增長到2020年13781元/平方米。
截止至2020年年底,合約負債金額為687.91億元,相較於2019年由於已確認收入增加合約負債減少91.1億元。2020年於報告期初計入合約負債的已確認收益為416.93億元,相較於2019年增長21.53%。因此對祥生控股集團的收入預測可持樂觀態度。
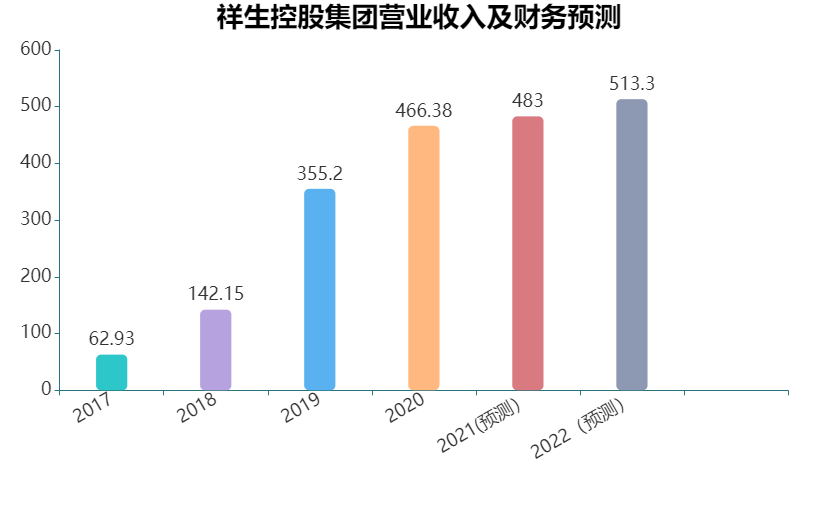
數據來源:年度報告,WIND,觀點指數預測
觀點指數預測,2021年與2022年已確認建築面積將達到420萬平方米和435萬平方米;2021年已確認銷售均價為每平方米人民幣11500元和2022年每平方米人民幣11800元。因此,房地產開發的收入預計將在未來兩年裏年分別為483億元和513.3億元。未來兩年內維持4.91%的複合增長率。
受行業下行壓力影響,毛利率增長空間縮小
2017-2020年度的毛利率分別為 13.2%、21.1%、23.9%和18.09%。前三年毛利率的改善主要得益於平均售價增加,以及行業發展日益成熟所帶來的成本控制效果顯著,尤其是在土地成本方面。 祥生確認平均售價從2017年的每平方米人民幣7355元增加至2018年的每平方米9896元,2019 年進一步達到每平方米人民幣10140元。不過隨着“房住不炒”政策的實行,伴隨着“三道紅線”在資金端的壓力,融資成本的增速遠大於銷售價格的增速。觀點指數預測未來兩年的銷售毛利率上升空間較小。
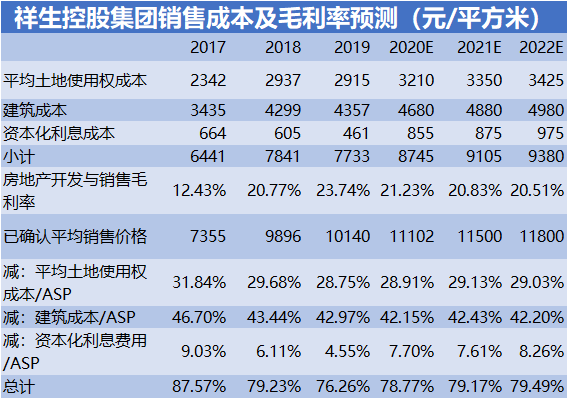
數據來源:公司年報,CMBIS,觀點指數預測
原報告 | 敏於數,追本溯源,解讀地產深層次脈絡。篤於行,揭行業整體發展規律。