
觀點指數 由於上年初本年資金來源基數較低,2021年3月累計本年到位資金同比增幅41.4%。同時,或由於房企銷售強勁及對貸款增加的節制,個人按揭貸款3年來首次超過國內貸款。
另一方面,3月境內債券發行量再次出現井噴,總髮行額超過1月的發行高峯,達845.97億元。對比來看,房企境外債券發行量則出現萎縮,低於2020年平均水平,不排除有房企違約等事件,導致境外投資者信心不足。
轉看信託發行情況,3月投向房地產的信託產品逾500只,顯著高於2月發行量,發行規模上仍然小幅低於2020年同期水平,同比下降約16%。而預期收益率則變動不大,基本維持了2020年第四季度以來的收益水平。
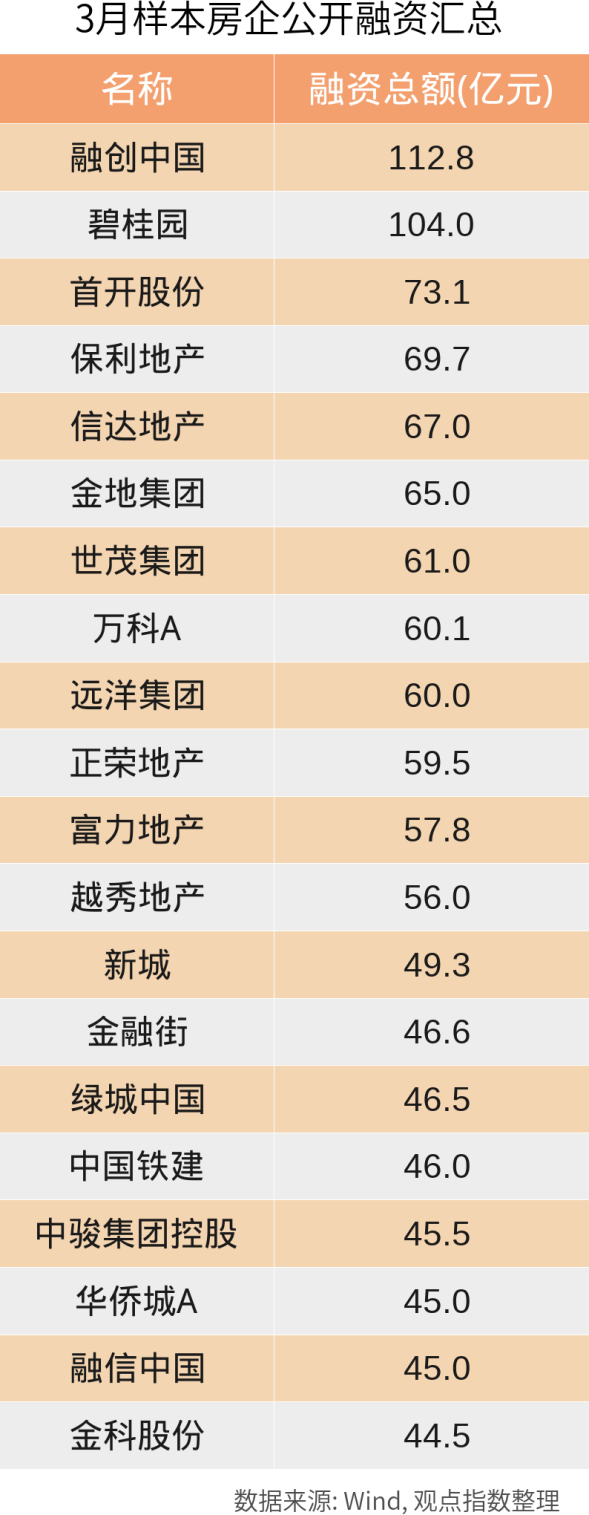
境內融資放量,保利地產躋身三強
3月境內融資放量,由此也對最終研究結果名單帶來了一定影響。
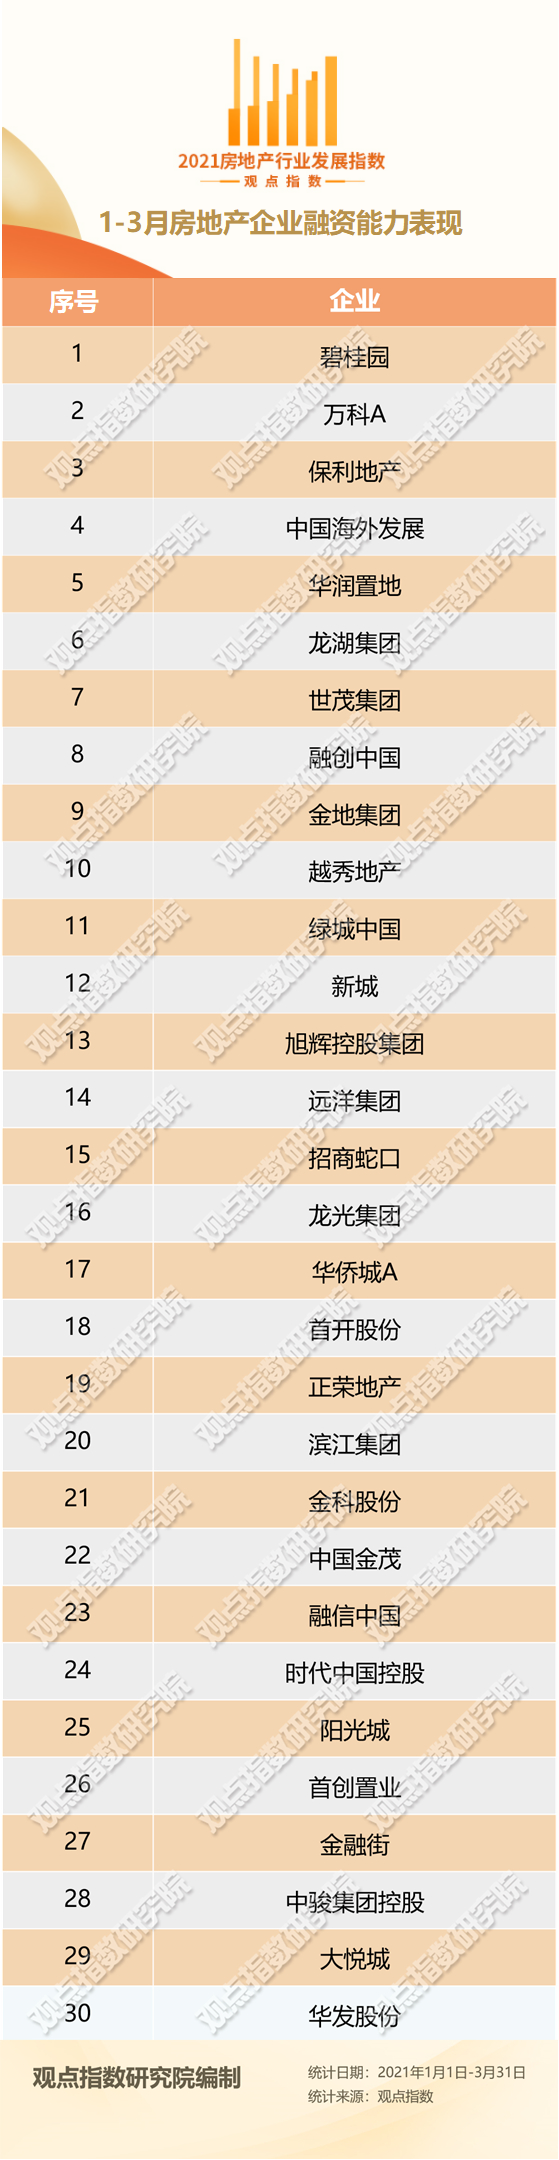
碧桂園在“1-4月房地產企業融資能力表現”中亮眼,萬科也繼續以小幅差距緊隨其後。憑藉融資活動和其他研究指標綜合靠前,保利地產本月的表現也不容小覷。
整體來看,前五企業都具有較為充裕的現金儲備。現金短債比高達2.6,體現了良好的流動性。同時,這五個企業本年的債券融資加權平均票面利率均在4%以下,不僅體現這些房企在融資閘門收緊環境下的融資能力,也體現了資本市場對這些房企的認可。
本年到位資金增幅顯著,房地產金融審慎管理持續
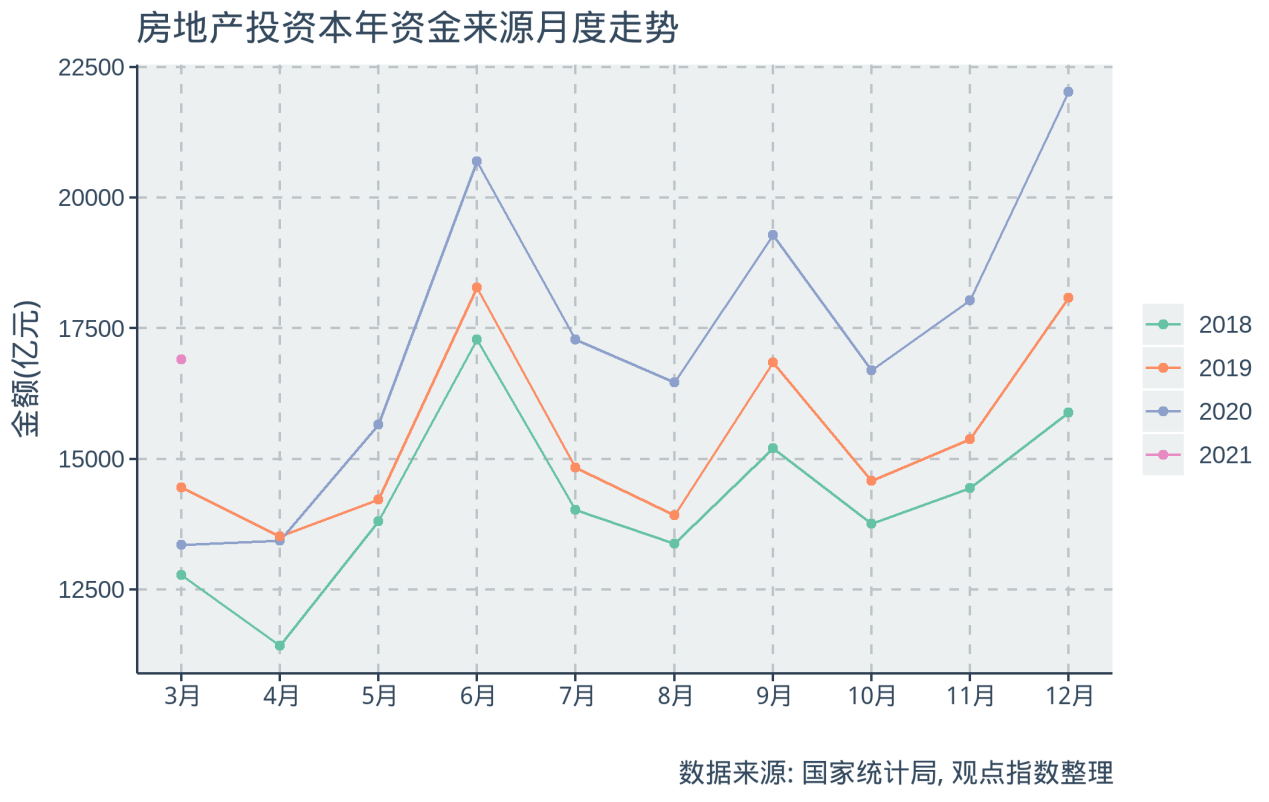
根據國家統計局公佈的數據,2021年3月本年資金來源合計累計值為47465億元,同比增長41.4%,這一增幅主要由於去年基數較低。
具體類別方面,定金及預收款項漲幅最大,同比增長86.1%,達17759億元。同時,從各資金來源的對比可發現,個人按揭貸款3年來首次超過國內貸款,一定程度上與前3個月房企強勁的銷售與貸款增幅的節制有關。

月度走勢來看,3月本年資金來源對比往年有較大幅度的提升,主要由於2020年3月資金來源出現下降,基數較低。
轉看政策方面,3月22日,央行召開全國主要銀行信貸結構優化調整座談會,會上強調了“房住不炒”的定位,強調保持房地產金融的連續性、一致性、穩定性,實施好房地產金融審慎管理制度,加大住房租賃金融支持力度。為後市的融資定好基調,預計下半年房企的資金運用會持續謹慎。
境內債券發行量創新高
根據市場數據,3月內地房企發債數量較2月出現大幅反彈,共發行債券88只,環比增幅193%,募集資金達845.97億元,環比增幅224%。3月債券募集資金總額超過今年1月,再創一年內融資總額新高。
從具體類別來看,公司債出現明顯反彈,3月公司債總髮行額達399.63億元,與1月基本持平。而中期票據則在反彈基礎上超過1月的中期票據發行額,達到171.8億元。
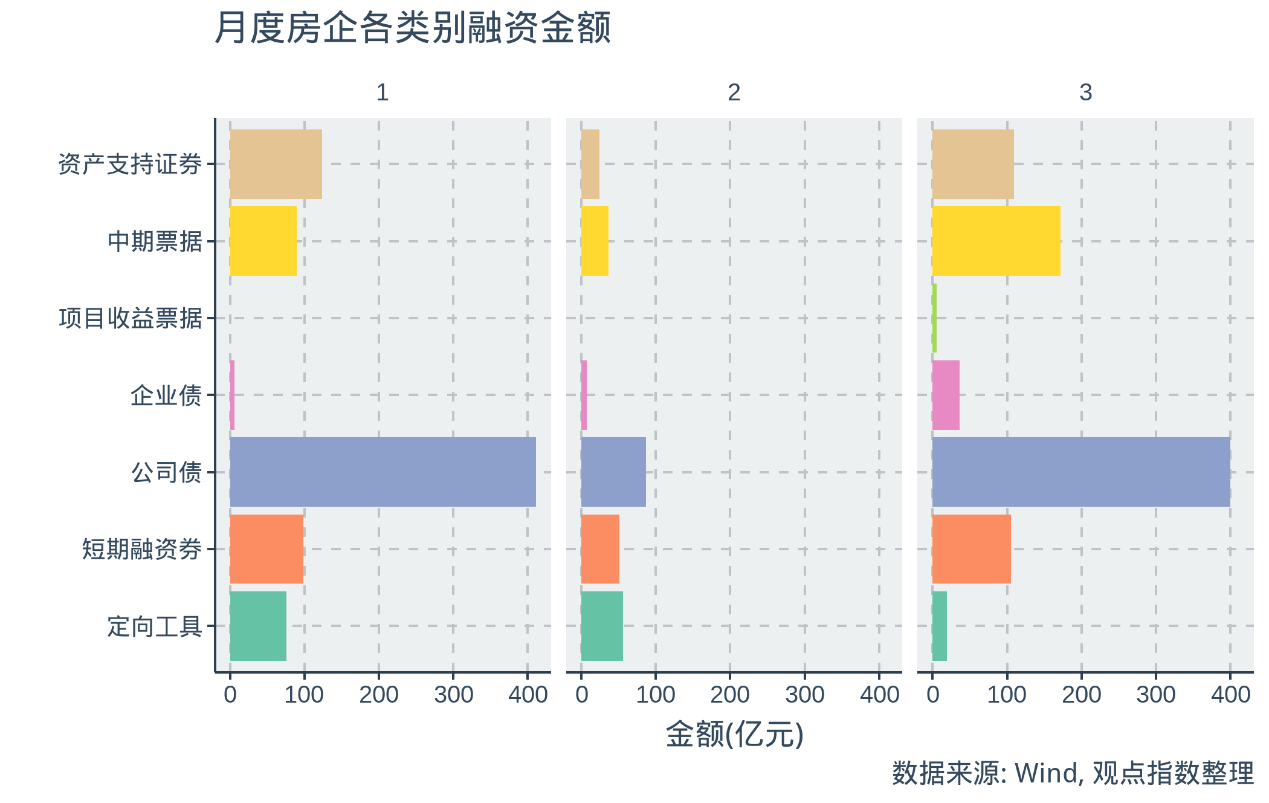
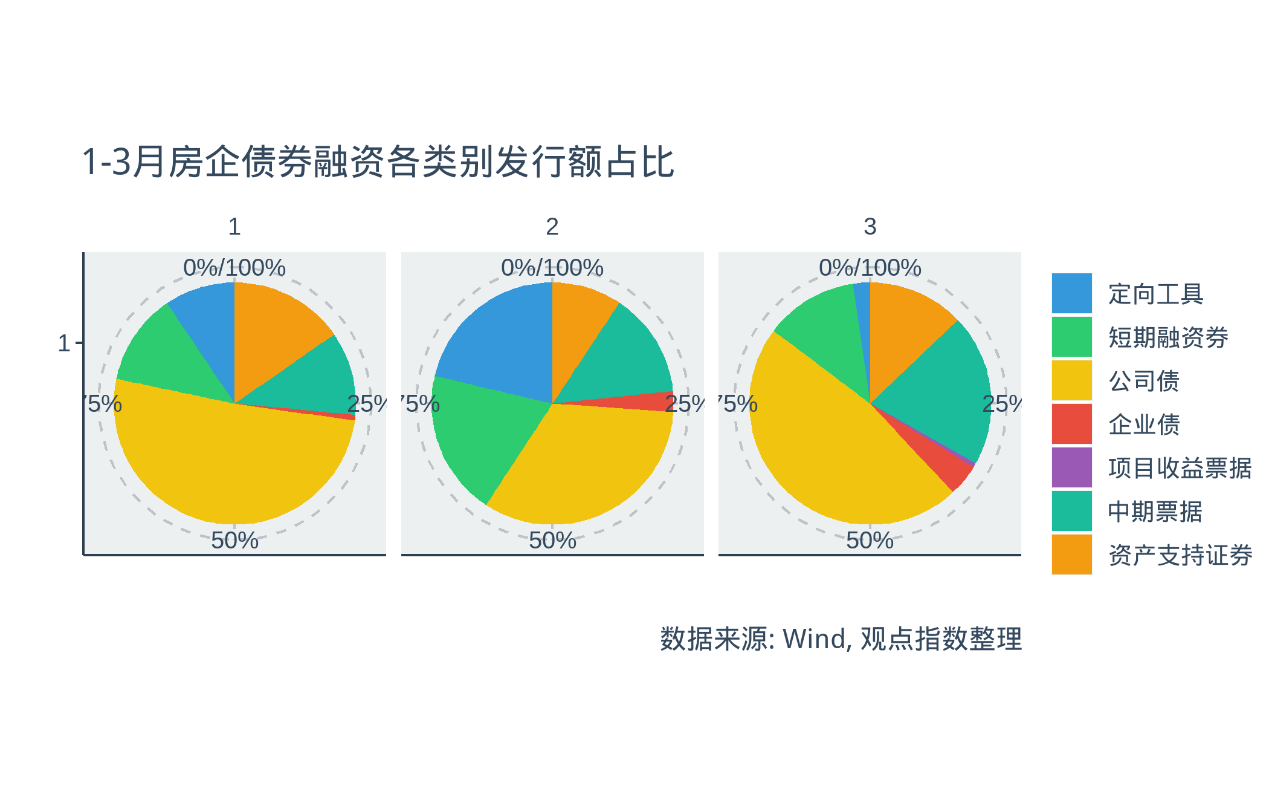
從佔比來看,公司債(企業債)通常是發行額的主要來源,募集資金總額高的月份公司債(企業債)佔比更大。
就3月份來看,公司債佔比接近50%,同時,中期票據的佔比也有顯著增加,定向工具則佔比較低。
另一方面,3月發行額激增的同時,也伴隨着票面利率的下降。除企業債外,其餘各債券類別的加權票面利率均有不同程度的下降。同時,加權票面利率水平分佈更為集中。

募集資金用途方面,除普遍的償還、置換債務之外,部分債券的募集款項將用於住房租賃項目、棚改安置房項目、科技產業園項目等用途。
海外債方面,中資房企在3月份共發行14只海外債,與2月海外債發行數量相同。而發行金額方面,3月中資房企共發行約157.38億元,顯著低於2月海外發行金額258.22億元。
同時,中資房企3月發行債券的加權平均票面利率也由2月的6.22%上漲至9.11%。這意味着3月份在海外募資的中資房企多為信用表現欠佳的房企。

此外,3月份出現了多隻票面利率高於10%的債券發行,佔比也明顯高於前兩個月。高利率或受違約事件影響,投資者信心減弱。

從月度債券發行組成來看,雖然3月整體發行量低於1月高點,但是內地債券發行量卻小幅高於1月,而海外債券發行量則顯著低於2020年平均海外債發行量381.67億元的水平。伴隨海外債券的高利率,體現了中資房企在海外融資的壓力。
根據穆迪報告指出,受評開發商自4月1日仍有428億美元的境外債券到期或可回售,意味着中資房企在未來仍然要面對較高的再融資壓力,尤其是資信水平欠佳的非龍頭房企。
股權融資方面,3月18日,長實集團發佈公告,擬以代價發行方式增發股份,共募資193.8億港元。另外,佳兆業集團於3月26日公告,以供股方式增發股份,募資25.86億港元,預計5月10日上市。
評級方面,3月期間,受到項目交付進度緩慢及其對收入確認的影響,穆迪評級將禹洲集團的公司家族評級降至B1,展望負面。
另一方面,因收入強勁增長,穆迪評級將融創中國的展望調為正面。類似的,受到收入增長和債務節制的因素影響,雅居樂集團和中梁控股也分別被穆迪評級將展望調為穩定和正面。
信託產品發行量同比小幅下降
根據市場數據,2021年3月共有501只信託產品發行,規模總計720.35億元,加權平均回報率7.38%。其中,貸款產品有87只,規模119.3億元,平均收益率7.17%;股權投資產品有181只,規模251.32億元,平均收益率7.83%;權益投資產品有225只,規模333.08億元,平均收益率7.11%;組合運用產品有8只,規模16.65億元,平均收益率7.7%。
從發行規模月度走勢來看,2月為一般性低谷,3月發行額顯著回升,環比增長172%,但對比2020年3月仍有所降低,降幅16.5%。

從佔比來看,股權投資佔比在2月下降之後有所回升,權益投資信託產品繼續保持大致50%的佔比,預期類似產品發行比例將繼續維持相當一段時間。

轉看信託產品的平均收益情況,投向房地產領域的信託產品整體收益率在去年第四季度開始趨於平穩。
3月所發佈的佔比較大的採用股權投資、權益投資的信託產品,收益率均有小幅下降,而採用貸款投資方式的信託產品收益率基本持平。

根據公開信息產品數據,3月共有198只信託產品投向房地產領域。股權投資產品有42只,規模68.96億元;權益投資產品有95只,規模146.57億元;信託貸款產品有39只,規模111.3億元;組合運用產品有2只,規模14億元。
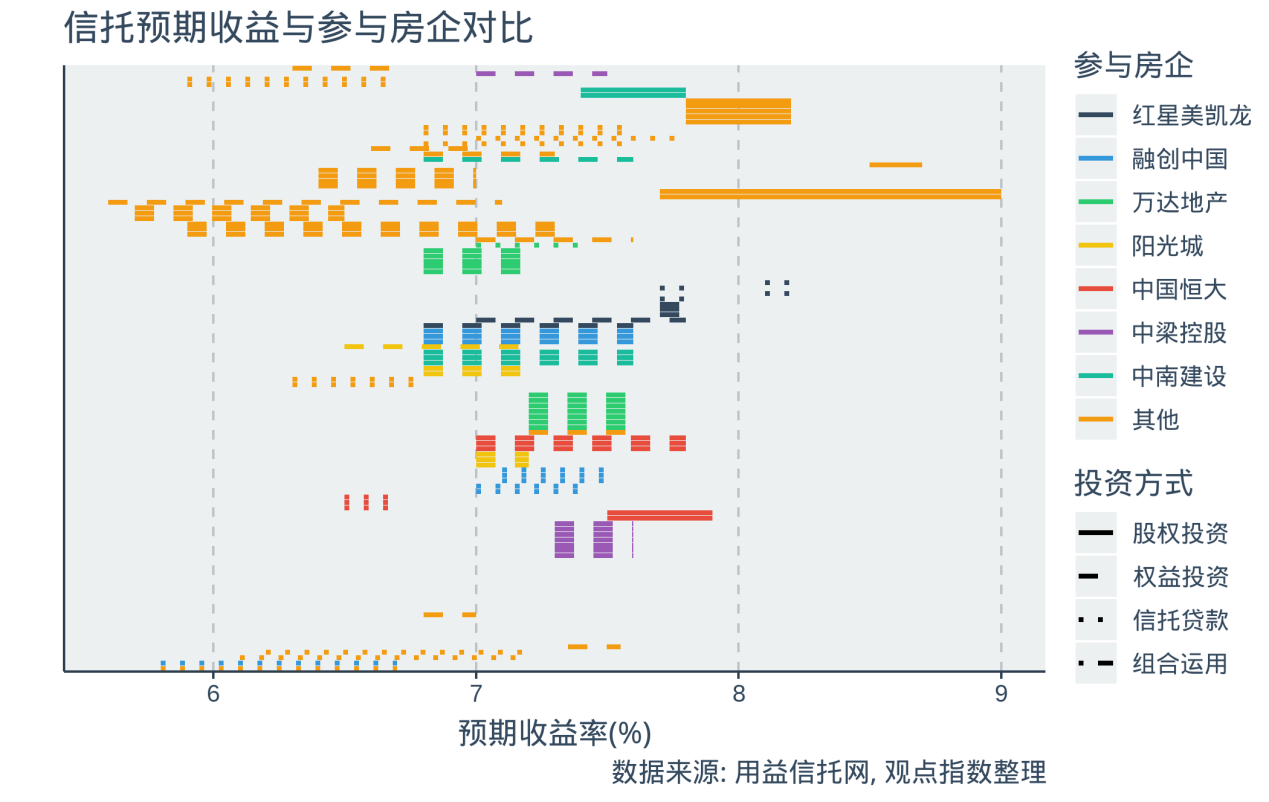
從信託產品所採用的投資方式來看,採用股權投資的投資回報較信託貸款的信託產品有較為明顯的優勢,而採用權益投資的信託產品回報則更為集中。

根據信託產品中的融資方追溯最終的參股房企,彙總如下。

有知名房企參與的信託產品的預期收益率大多在7%左右,投資方式來看則以權益投資為主。
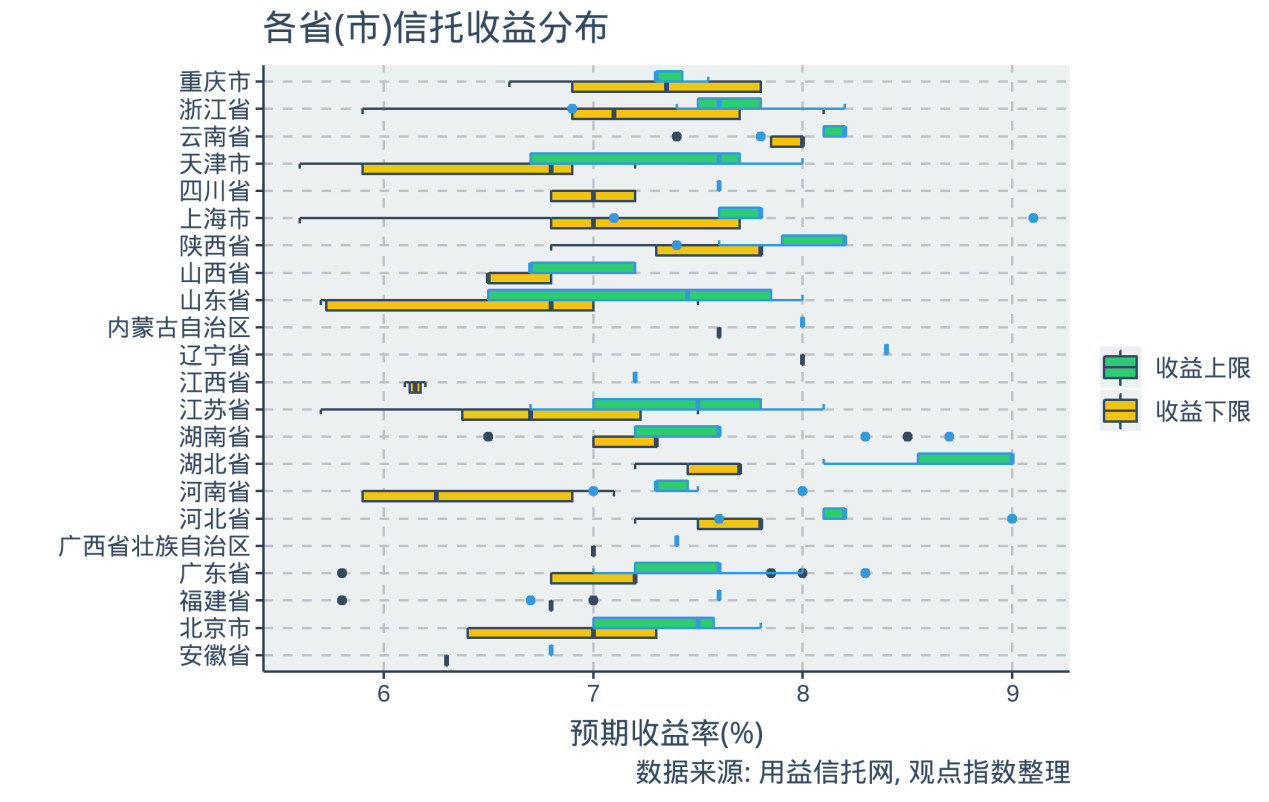
信託投向地點來看,天津、山東等地的信託預期收益率更加分散,整體預期收益率在8%以下,僅有少數信託產品預期收益率可以突破8%,其中預期收益最高的產品投向了上海,預期收益率為9.1%,參與房企為大發集團。

規模方面,投向廣東的信託產品規模顯著高於其他省份,信託產品總規模達72.0億元,其次為湖南省、浙江省、山東省,信託產品規模分別為28.6億元、25.3億元、25.0億元。