
回顧歷史,中國物業服務行業於 80 年代從深圳出發,迄今已逾 40 年。在改革開放的時代背景下,1981 年由深圳特區房地產公司和香港妙麗集團合作開發的東湖麗苑成為我國第一個涉外商品房小區,並引入了物業服務這一概念,國內物業服務行業隨之啓程。
存量物業添磚瓦,物業行業風好正揚帆
近年來,得益於我國城鎮化水平及人均可支配收入顯著提高,物業服務行業得以快速發展。
據國家統計局數據顯示,中國城鎮化率(即一定時期內城鎮人口規模的預期平均比率)從 1999 年的 34.8% 升至 2019年的 60.6%。根據《國家人口發展規劃 (2016 年 -2030 年 )》預期發展目標,預計 2030 年城鎮化率升至 70%,城鎮化率提升將帶來物業服務增量需求。
數據來源:Frost & Sullivan,觀點指數整理
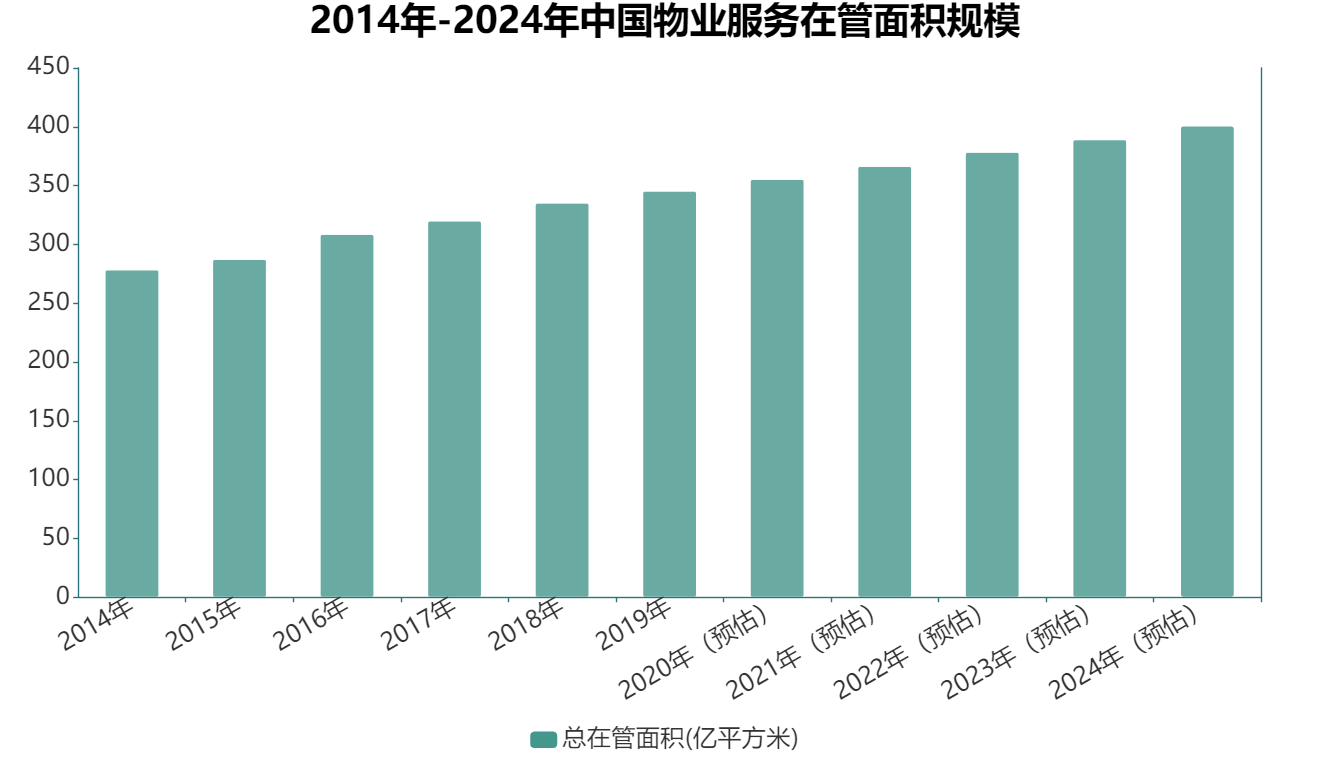
公開數據顯示,2014 年國內物業服務企業的總在管面積規模 為 278.24 億平方米。隨着行業 發 展,2019 年 物業 服 務企業總在管面積增加至 345.18 億平方米,複合增長率達到4.4%,而到了 2020 年,預計國內物業服務企業的總在管面積可以達到 355.19 億平方米。
行業存量規模穩步增加,帶動營業收入大幅度增長。數據顯示,2014 年全國物業服務營收規模約 2076 億元,預計 2020年升至 3478 億元,六年間增長幅度達到 67.53%。
另一方面,城市從增量向存量發展,老舊小區的改造亦為物業服務市場帶來新的切入點。
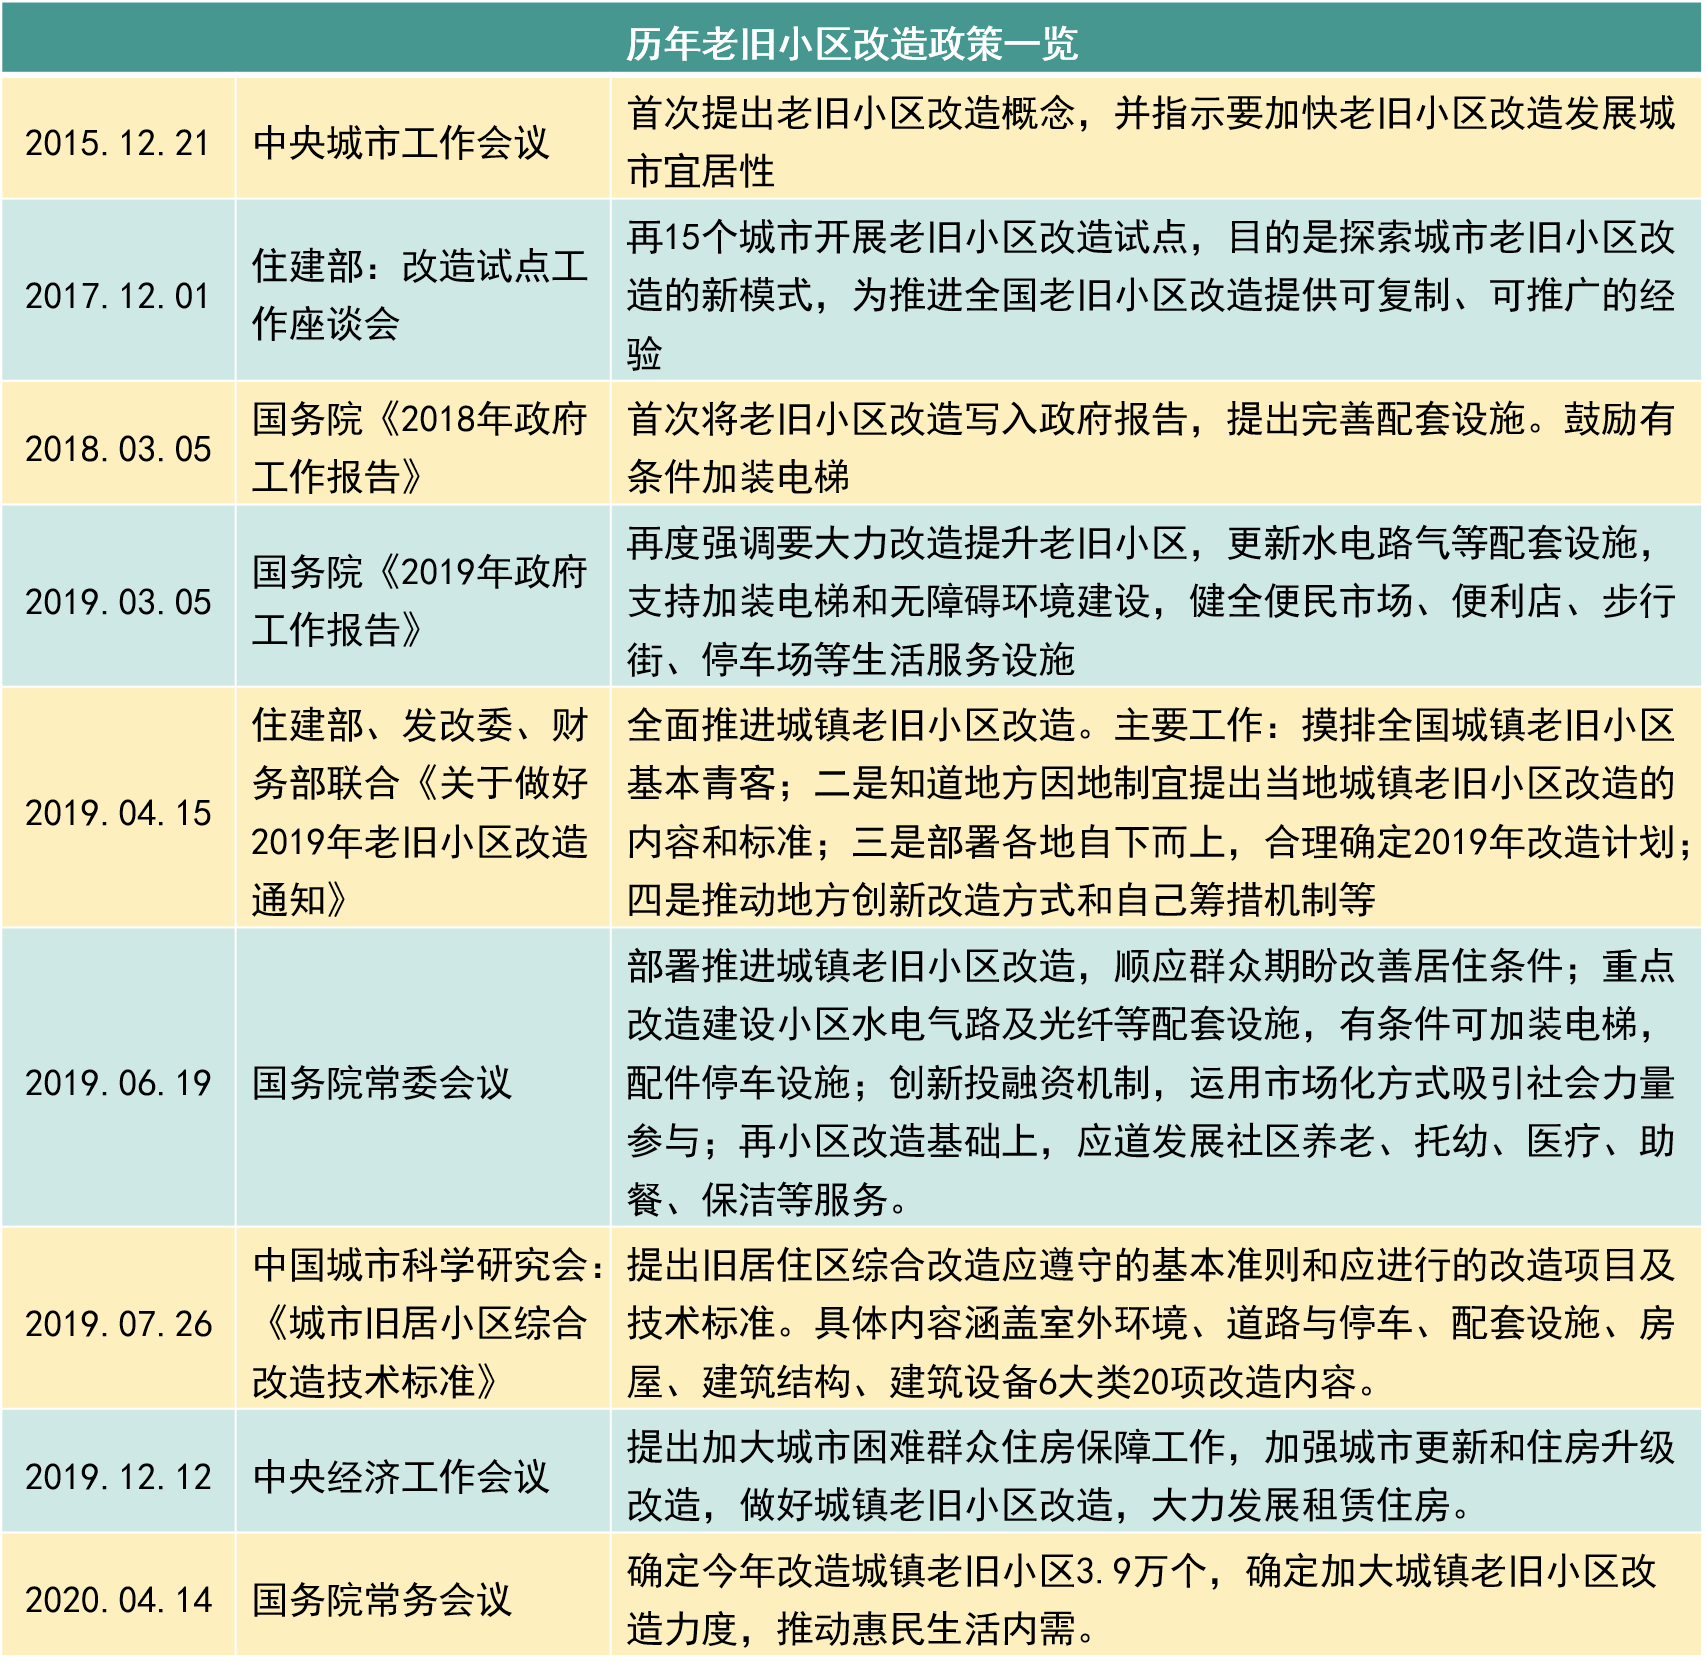
2020 年 4 月 14 日,國務院常務會議部署將加大城鎮老舊小區改造力度。另根據住建部 2019 年披露的數據顯示 , 全國共有老舊小區近 16 萬個 , 涉及居民超 4200 萬戶, 建築面積約 40 億平方米。老舊社區改造工程正加快推進,市場空間巨大。
數據來源:國務院、住建部、觀點指數整理
近年來政府不斷加強對全國老舊小區的改造力度,並且鼓勵運用市場化方式吸引社會力量參與,這一舉措亦將給物業企業的發展帶來巨大的想像空間。
資本大年,年內 18 家物業企業成功上市
距離 2014 年第一家物業服務企業上市,物業服務企業開啓獨立資本化路途已有 6 年之久。回首 2020,疫情在全球蔓延,儘管多方因素導致資本市場劇烈動盪,但物業上市潮並未減退,資本價值得以再度挖掘,行業迎來了新的發展節點。
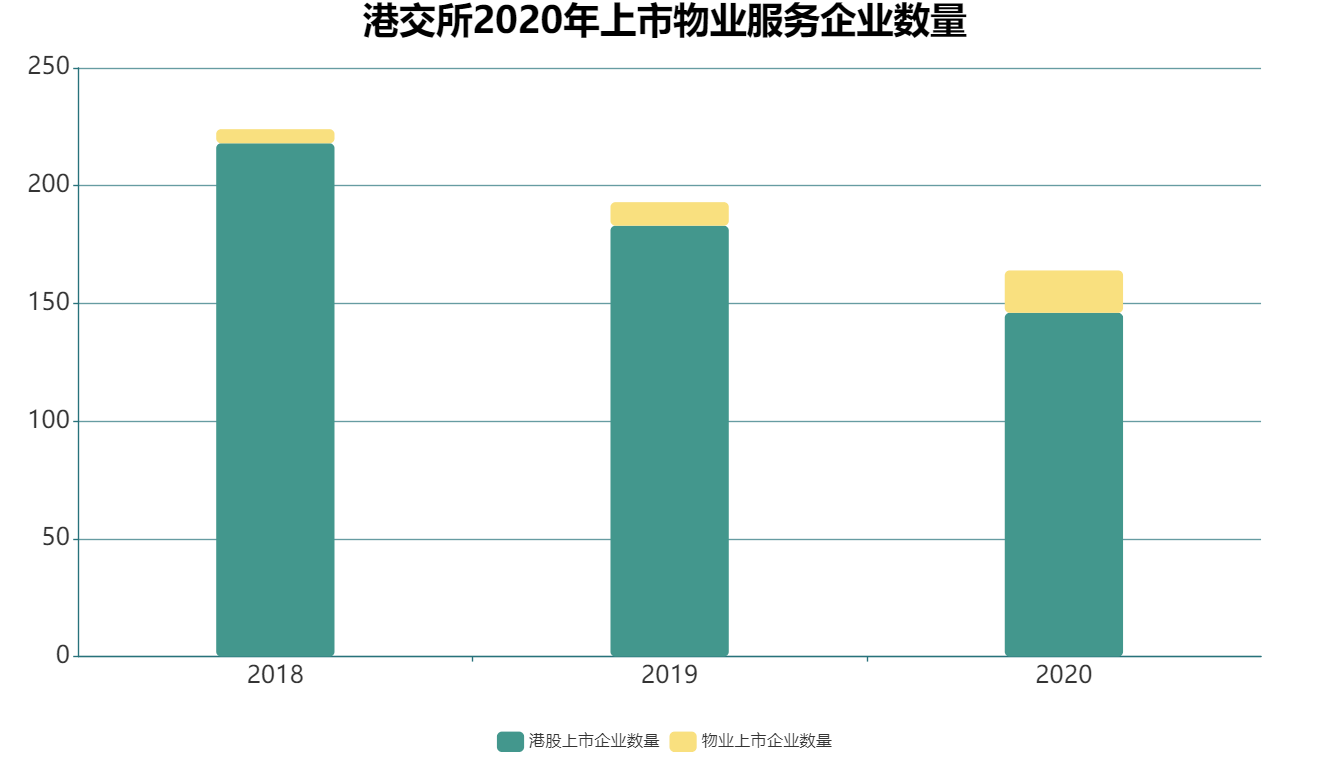
據觀點指數統計,截止2020年末進入資本市場的內地物業服務企業達到 42 家,其中 38 家在港股、4 家在 A 股。2020 年共計18 家物業服務企業通過介紹或整體上市的方式登陸資本市場,其中 H 股有 17 家,A 股有 1 家。遠超 2019 年的 11 家,創下了歷年以來的最高峯。
數據來源:Wind、觀點指數整理
聚焦港股市場,2020 年港交所新上市企業共計 146 家,其中物業服務企業佔比 12.33%,這一數據在 2018 年、2019 年分別為 2.29%、4.92%。
可見,在 2020 年整體行情淡薄的情況下,現金流與增長預期穩定的物業服務企業深受市場青睞,物業服務板塊在資本市場逐漸佔據重要地位。
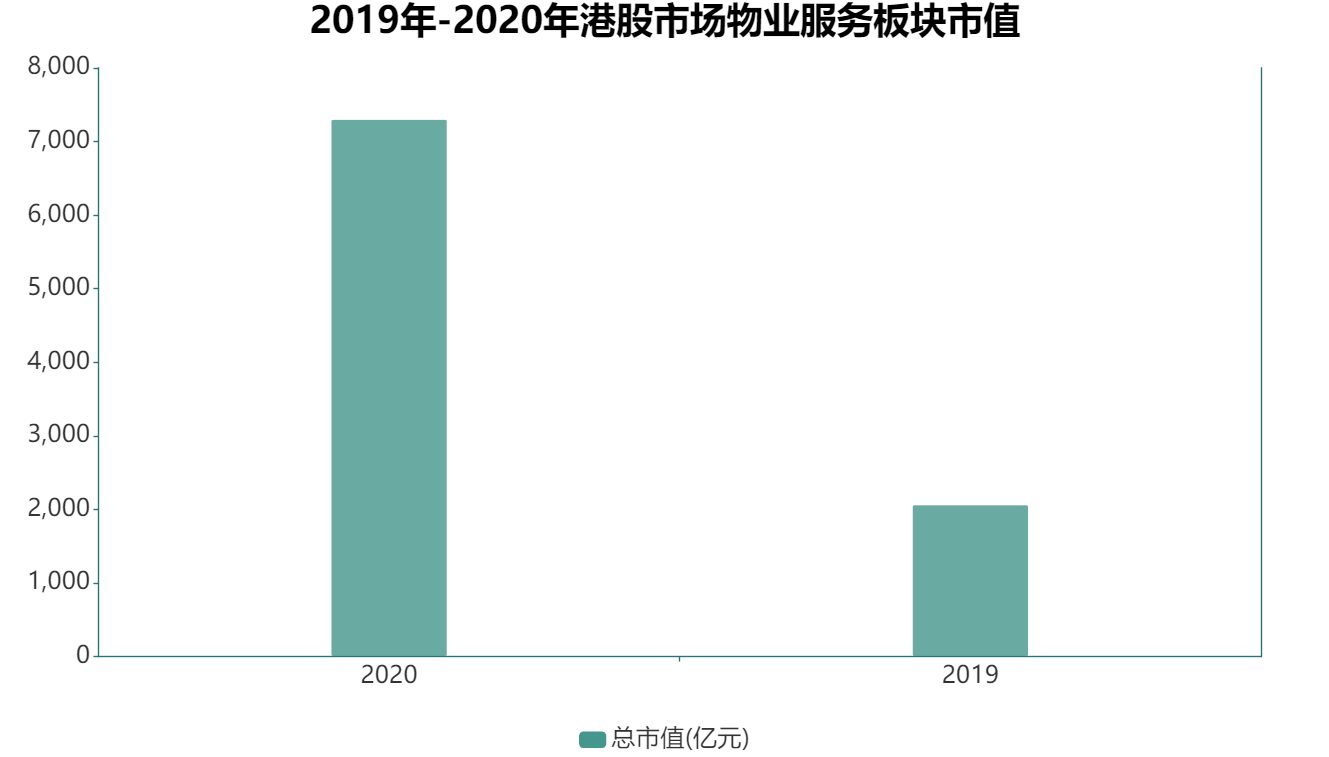
表現方面,截至 2020 年 12 月 31 日,38 家港股物業服務企業的市值為 7301.1 億元,而 2019 年,港股市場物業板塊總市值僅 2062.86億元。
企業分化加劇,規模物企市值與營收佔優
市值表現方面,截至2020年12月31日,38家港股物業服務企業的市值為7301.1億元,而2019年,港股市場物業板塊總市值僅2062.86億元。
數據來源:Wind、觀點指數整理
隨着物業上市企業增多,市場稀缺性逐漸減少,企業間的市值分化程度也逐步加劇。
憑藉龐大的管理規模、強勁的成長性以及優異的抗風險能力,物業服務行業逐漸成為資本市場的寵兒,而不斷湧入的熱錢也使得物業服務企業的發展勢頭如鯉躍龍門,強者愈強。
規模亦預示着物業服務企業可在財年內獲得可預期的現金流收入,在當下國際經濟動盪的背景下,資本避險情緒明顯,具有大規模在管面積的物業服務企業更容易獲得資本市場認可。
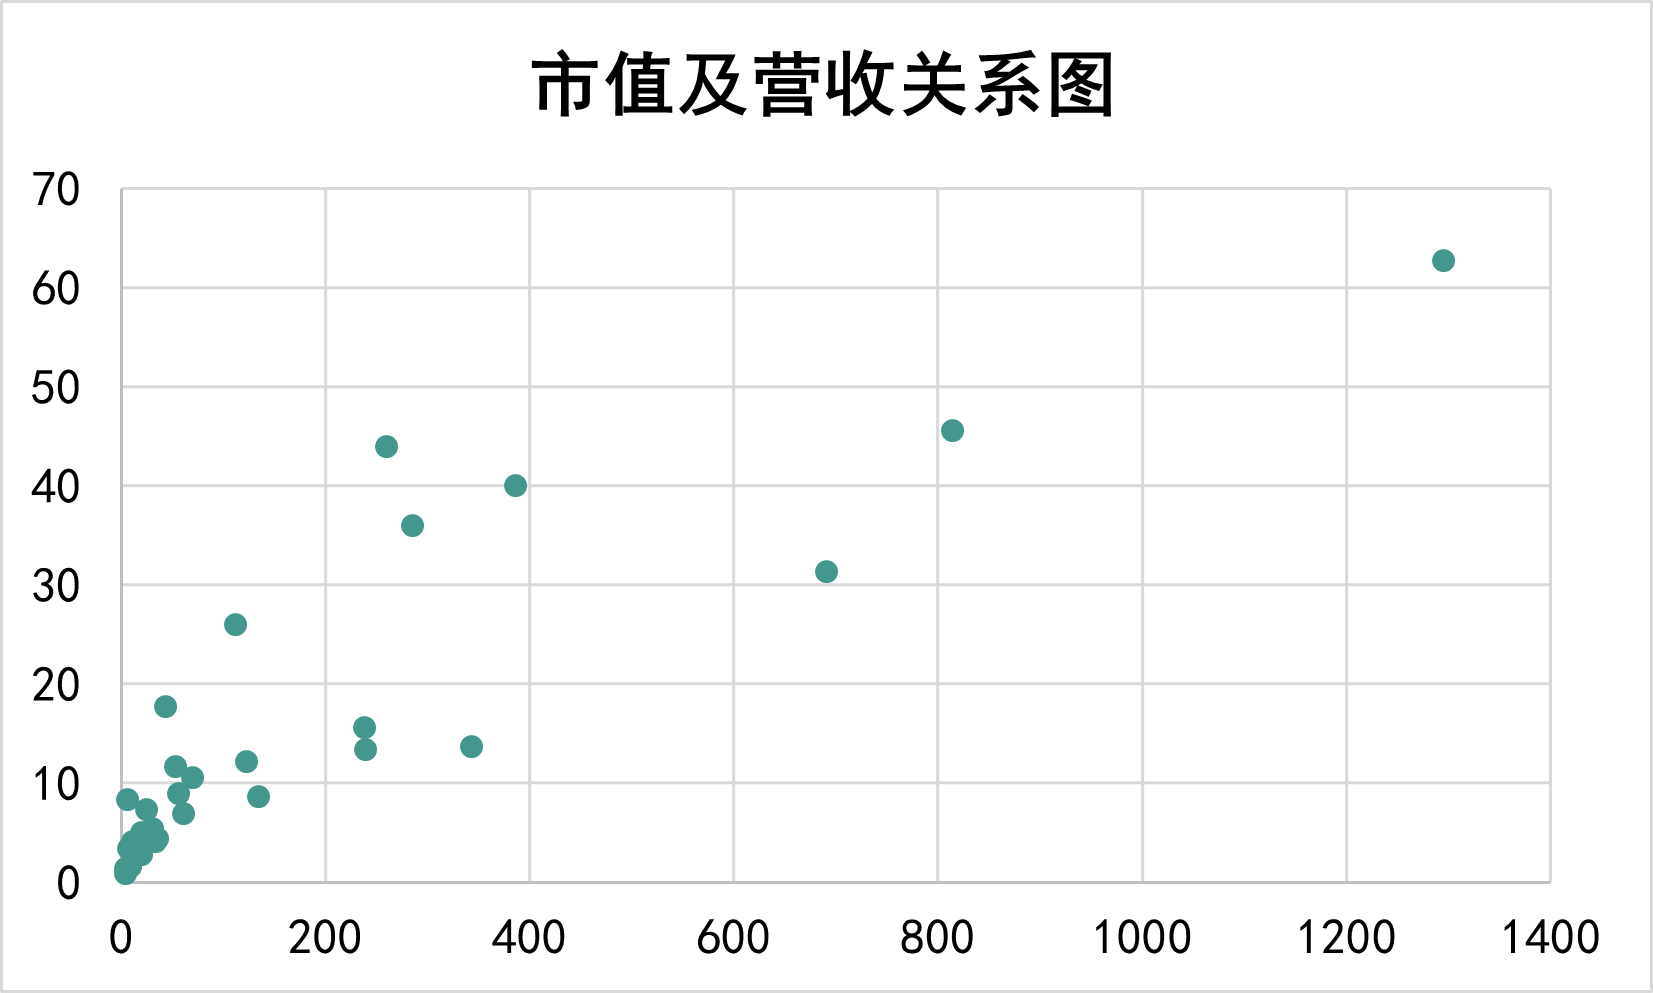
值得注意的是,規模並不是影響企業市值的唯一因素。從營收層面看,物業服務企業的市值與營收間基本呈現正相關關係。
大部分營收規模在 20 億元以下的物業服務企業,市值分佈在 200 億元以下,但由於各個物業服務企業存在一定的經營差異,個別總營收較低的物業服務企業卻能獲得較好的資本市場關注度。
值得注意的是,從上市物業服務企業收入構成來看,基礎物管服務仍是目前絕大多數物業服務企業的主要營收渠道,行業短期內仍無法擺脫規模論。
另一方面,儘管當下營收、規模與成長性在物業資本市場三足鼎立,但隨着上市物業服務企業數量的增多,專注商辦類的物業服務企業亦開始靠近資本市場。而這一羣體由於單位面積收入溢價相對較高,在物業細分領域優勢明顯,更容易吸引市場注意。
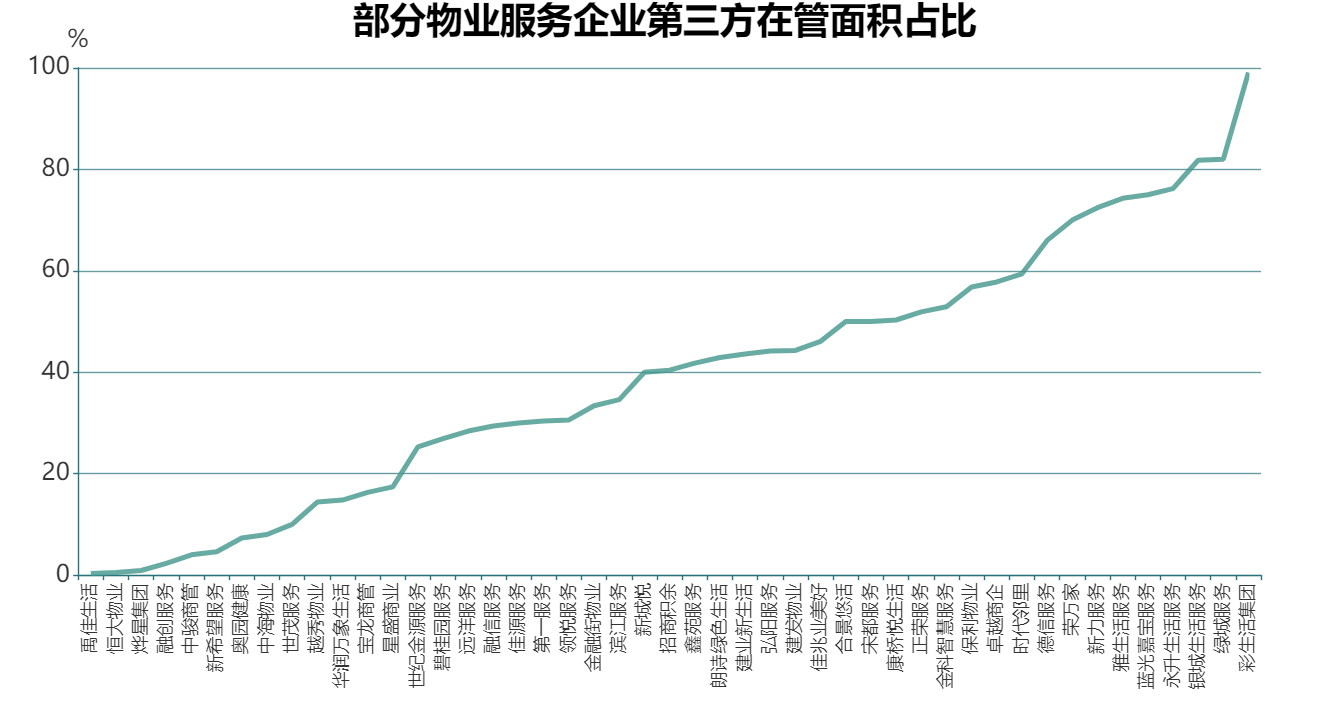
一般來說,物管公司通過關聯企業交付面積輸送、獨立第三方招投標以及收併購三種方式來獲取新的在管項目。其中,第一種獲取方式雖然可以為物業企業帶來穩定的增量面積,但比較依賴關聯企業的發展狀況,同時受宏觀經濟因素影響較大。
數據來源:企業公告、觀點指數整理
但就目前情況來看,市場規模物業服務企業的獨立市場化拓展程度較低。除去部分獨立第三方物業服務企業外,絕大多數物企對關聯方的依賴程度較高,後者的項目輸送仍為物業企業擴展規模主要着力點。
據觀點指數不完全統計,2020 年上市物業服務企業披露的收併購事件數達到 59 起,涉及金額近 100 億元,平均交易金額為 1.7 億元。而 2019 年同期發生的收併購案例 35 起,涉及金額約 64 億,平均交易金額為 1.83 億元。
這從側面反映出,隨着收併購競爭升級,過去依靠併購優質標的企業以實現規模與業務快速提升的渠道在收窄。
同時,隨着上市物企增多,市場稀缺性減少。一些屬於優質標的物業公司在尋求併購意向時,傾向於平臺更高、規模更大、運營經驗更豐富的企業,這進一步提高了收併購的門檻。
數據來源:企業公告、觀點指數整理
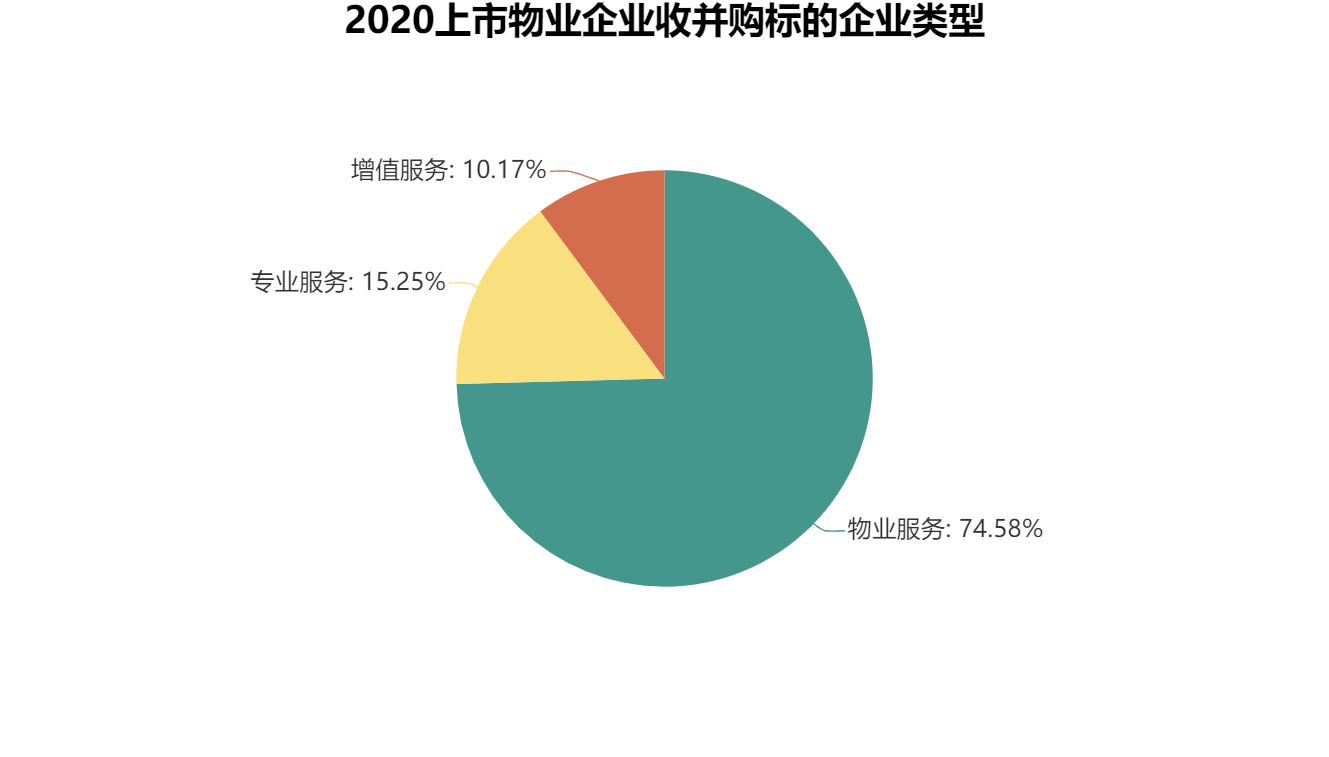
若細分被收併購企業的業務類型,可以看到,2020 年物業服務企業仍堅持以擴張規模為主,多種經營業務為輔的收併購策略。
可以看到,發生在環衛清潔、康養醫美、保險業務等延伸領域的併購越發頻繁。
增值服務多點開發,行業發力點明確
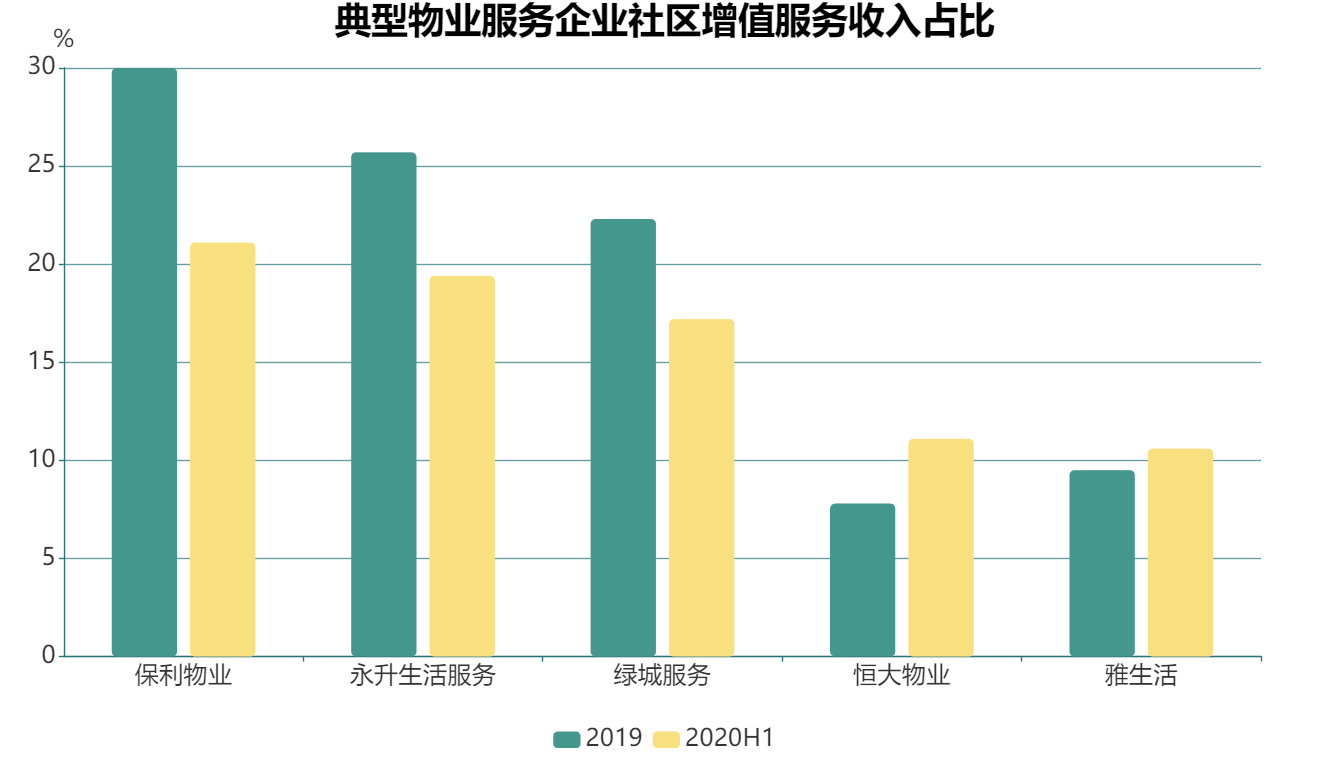
從社區增值服務收入佔比來看,大部分頭部物業服務企業不超過 15%,社區增值服務還遠不是主要的收入來源。
數據來源:企業公告、觀點指數整理
當前,物業服務企業發展社區增值服務的盈利模式並不完全成熟,還需要對服務內容和方式做進一步的拓展和優化。同時,社區增值服務與基礎服務共享人工,具有較高的毛利率,對物業服務企業增收減負的貢獻更加突出。
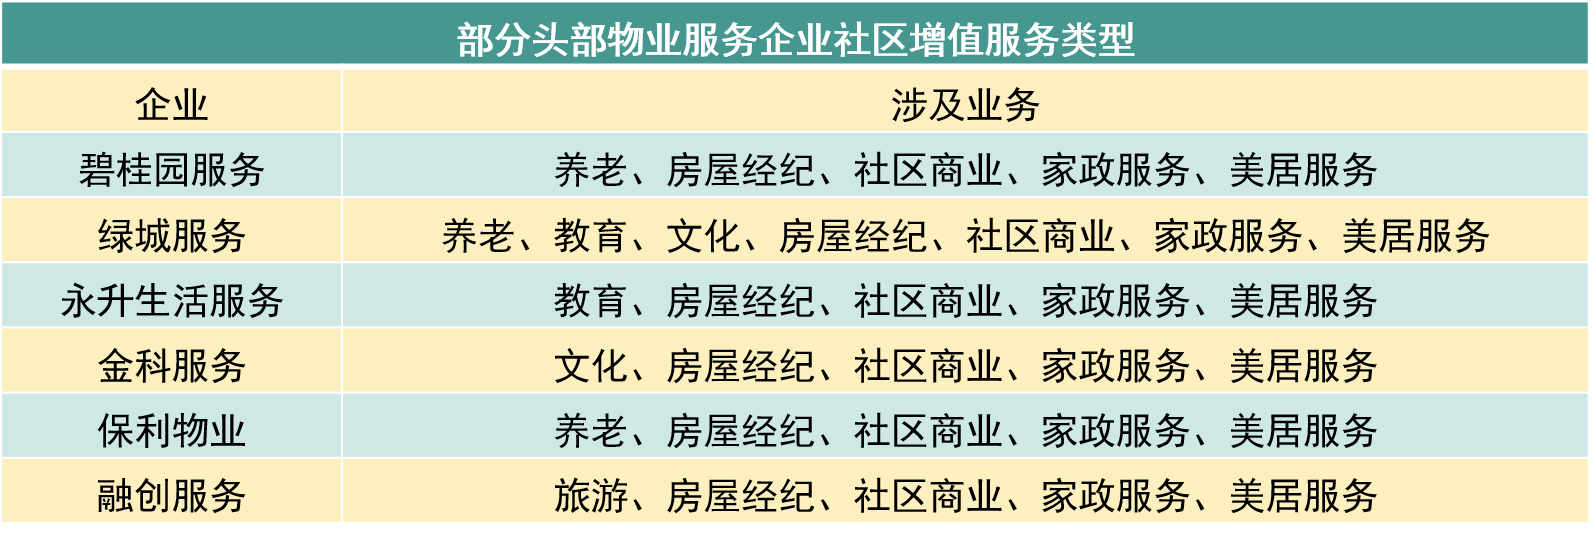
來源:公開資料、觀點指數整理
另一方面,承接網絡平臺的繁榮發展勢頭,網絡消費已成為普通民眾一種新的生活消費方式,除了火爆異常的線上購物平臺外,服務類的消費需求也日趨增加。
物業服務企業已經開始主動挖掘管理區域客戶的消費潛力。線上平臺的搭建亦成為不少物業服務企業重點佈局的領域。