
根據觀點指數多維度的研究,中國海外發展成功進入“2021上市房企償債能力表現”研究結果名單。這不僅僅表現在中國海外發展具備充足的現金儲備、穩健持續的EBITDA,也體現其槓桿水平較低,財務狀況更加穩健,可以減輕償債壓力,亦能更充裕地應對償債需求。
行業龍頭企業碧桂園也以出眾的貨值儲備,較好的EBITDA/負債比值獲得不錯成績。此外,長期保持着穩健財務狀況的龍光集團、龍湖集團、保利地產等也進入研究結果名單。
同時,萬科、華潤置地、招商蛇口在行業高槓杆盛行的情況下,長期保持合理的槓桿水平,體現了這些房企穩健發展的理念。
2020年至今,受融資政策收緊、疫情壓力等諸多因素影響,多家安全墊不足的房企無法償付到期債權。而這其中不僅僅是小型房企,甚至包括規模房企。違約事件不僅僅會影響房企未來的融資活動,在債權人壓力下亦可能迫使公司進行重組,打斷正常的經營計劃。
短期償債能力改善
無法償債最直接的原因便是流動性不足,根據樣本房企歷年的財務情況來看,速動比率中位數變化不大,但可發現指標分佈上從右傾變為左傾,即從部分房企流動十分充足演變至部分房企流動性吃緊,反映了這些房企在運營中較為激進的策略。
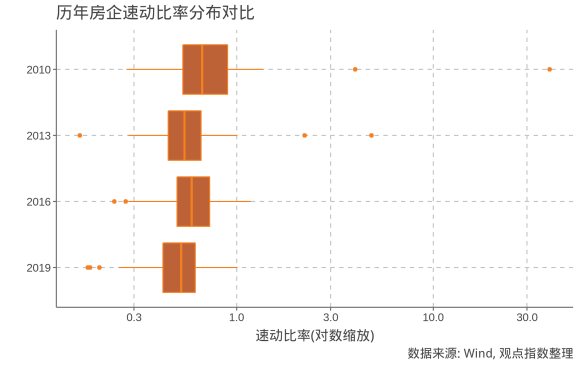
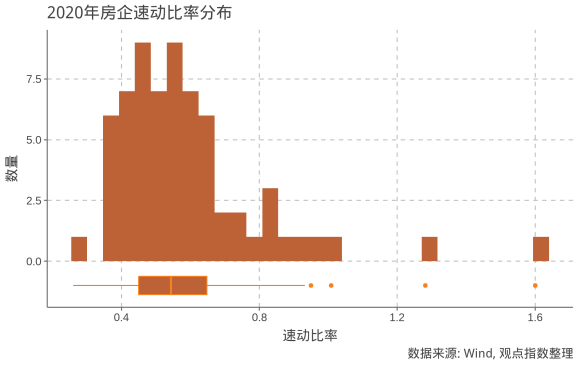
觀點指數預計,樣本房企2020年速動比率中位數為0.54,略高於2019年的0.52。同時,約有半數樣本房企的速動比率在0.45至0.64之間。
迫於近來監管壓力,尤其是去年出臺的“三道紅線”政策,多數房企會更加在意現金水平,房企的流動性會趨好。
另一個更直接的指標便是現金短債比,可以衡量企業對即期債務的償還能力。
從過去10年數據來看,約半數樣本房企現金短債比基本保持在1以上,即可以滿足“三道紅線”的監管要求。
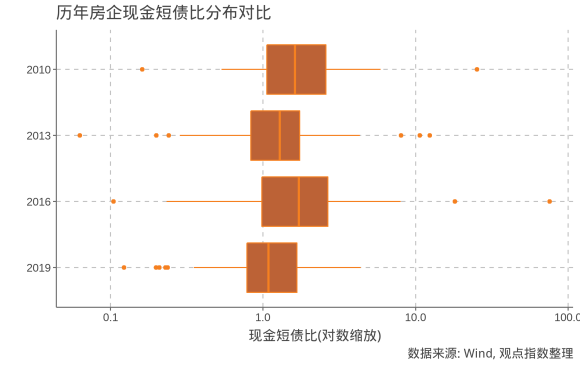
但也可發現,樣本房企現金短債比在2019年出現了整體性下滑,多家房企現金短債比顯著低於整體水平。
這些房企通常採用了過於激進的擴張策略,其中也包括2020年違約的個別房企。
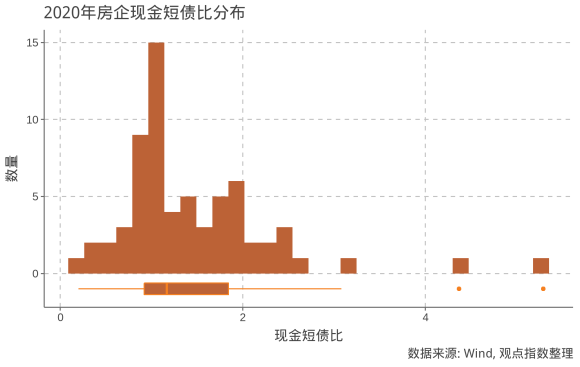
觀點指數預計,75%的樣本房企現金短債比水平會高於0.92,而中位數為1.16,較2019年均有改善。這意味着超過半數的樣本房企達到了“三道紅線”的要求,而即便沒有達到“三道紅線”的標準,大部分樣本房企的負債情況也不會有顯著的償債壓力。
淨負債率迎來拐點
轉看房企整體債務償還能力,觀點指數通過息稅折舊攤銷前利潤(EBITDA)與有息負債總額的比值來衡量房企收入對債務的覆蓋程度,從而反映企業是否有充足收入來償還債務。
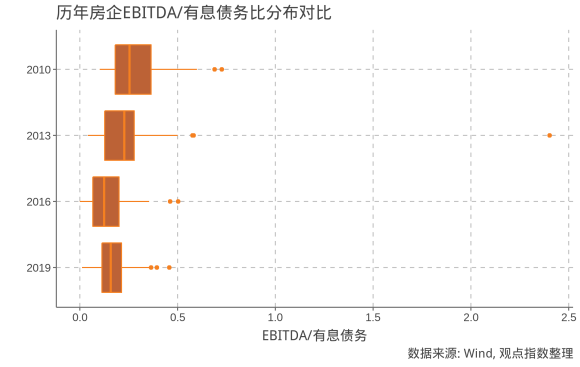
可見,隨着房企債務規模擴大,這一指標一度呈現下降趨勢。但自2016年開始,這一指標保持相對穩定,而且各樣本房企的表現也有趨同傾向,體現了房企對風險與擴張的權衡。
觀點指數預計這一指標將會繼續改善,在房地產市場相對成熟環境下,房企會更加重視在財務上保持審慎與穩健。
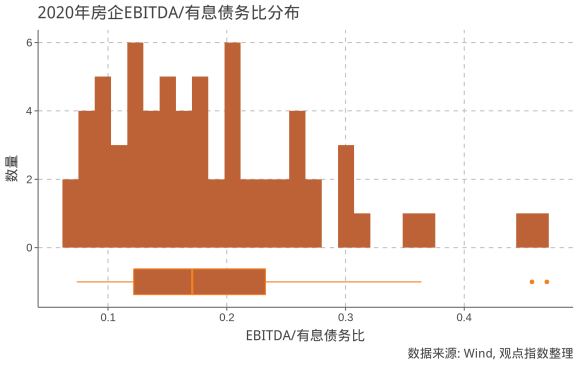
此外,觀點指數預計2020年樣本房企EBITDA/有息債務比值的中位數為0.16。但同時,約75%的樣本房企該指標將高於0.12,同時也不會有房企超過0.50。
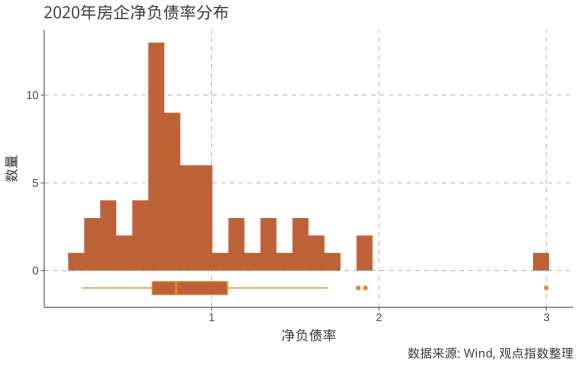
從房企資本結構來看,淨負債率在過去10年呈現攀升趨勢,2010年超過75%房企都沒有超過100%的“紅線”;從2013年開始,越來越多房企越過了100%的“紅線”,截至2019年年末,樣本房企淨負債率約為85%。

儘管迫於“三道紅線”壓力,房企普遍都有降負債的努力,但降負債和改善資本機構並非朝夕之功。
觀點指數預計,截至2020年末,約72%樣本房企可以達標,淨負債率中位數為78%,相比2019年有較為明顯的改善。淨負債率過高異常值來自新上市房企,對該企業而言指標尚未穩定,參考意義不大。
另一個重要方面便是房企的貨值儲備,這不僅僅是房企可以持續經營的基礎,也是在違約時,快速變現的重要來源。
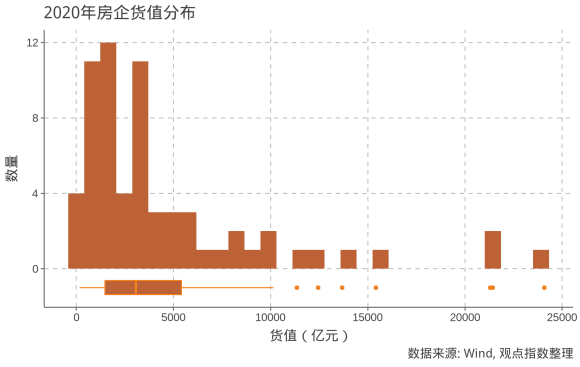
根據觀點指數統計整理,樣本房企截至2020年年末平均貨值為4599.7億元,中位數為3063.8億元。
可以看出,頭部房企貨值顯著高於行業整體水平,也為這些企業的償債提供了保障。
(以上為系列報告之一,如需閱讀《卓越指數· 2021年度房地產企業表現報告》全文,請進入報告專題下載查閱)