
通過多項指標,以及多維度的考量,龍湖集團、中國海外發展以及萬科脫穎而出。
龍湖集團不僅於國際三大評級機構獲得投資級發行人評級,而且一直保持着良好的財務狀況和低成本融資記錄。觀點指數計算,龍湖集團債券加權平均票面利率僅為3.9%。
以良好財務狀況著稱的中國海外發展、萬科,符合國際評級機構投資級發行人標準,憑藉充足的現金儲備(表現為較高的現金短債比)、較低的債券發行利率、較高的違約距離得分,領先行業。
華潤置地、保利地產也保持了優秀的表現,緊隨萬科。
此外,權益銷售較低的越秀地產,也憑藉較高的現金短債比,低息債券發行記錄進入研究名單。
大部分房企現金短債比達標
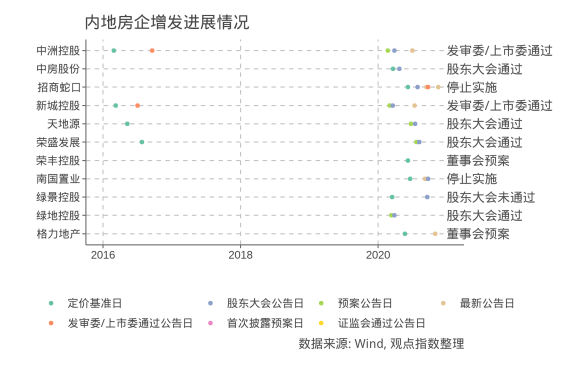
2020年,房企在公開市場融資仍以債券類為主,增發等股權類融資則多發生在香港市場。內地情況來看,多家房企申請發行預案後進展不順。
根據市場數據,包括新城控股、榮盛發展等房企最早自2016年便開始籌劃增發預案,但截至目前仍沒有進入實施階段。同時,有兩家房企的增發預案正式停止實施。
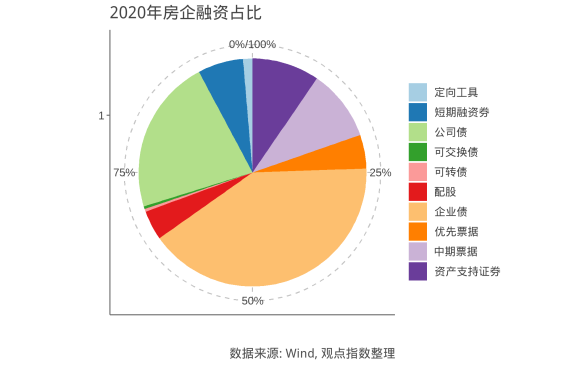
從公開融資渠道看,2020年房企融資類別中金額最多的是企業債,其中絕大多數為在香港、新加坡發行的中資離岸債券。
類似的,配股融資方面,香港依然是該類融資的主要渠道,內地配股融資進展緩慢,導致並沒有實質性的執行結果。
整體來看,2020年海外融資總額僅僅小幅低於境內融資總額。值得注意的是,這裏並沒有包括銀行貸款類缺少公開信息的融資渠道。
衡量房企債務健康狀況的一個重要指標便是現金短債比,2020年影響深遠的“三道紅線”監管標準也將現金短債比作為紅線之一。
觀點指數預計,截至2020年底,大部分樣本房企的現金短債比將大於1,即達到“三道紅線”監管要求。
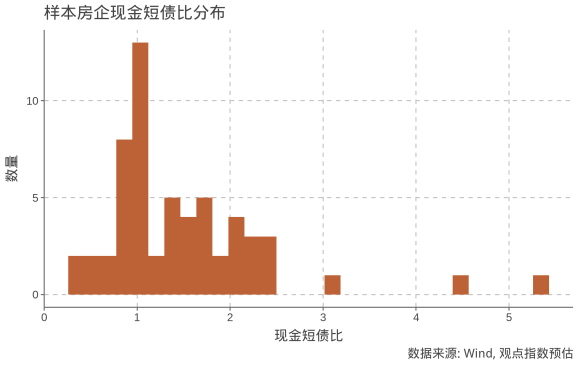
根據觀點指數預估,66家樣本上市房企的現金短債比多分佈在1-2的區間範圍,而少數房企擁有充足的現金水平來償付短期有息債務。值得注意的是,該指標沒有考慮應付賬款等短期商業信用的償付壓力。
據觀點指數以往報告所述,個別房企信用政策較為激進,導致無息債務水平過高,即過於依賴商業信用而非預收款提供運營資金,這對企業整體的財務健康狀況帶來負面影響。
對於房企而言,銷售回款自然是重要的資金來源,也是房企償還債務的重要保障。同時,較高的權益銷售會為房企融資提供重要支持。
觀點指數根據穆迪評級機構對上市房企的信用評級(指發行人評級或企業家族評級)進行打分,並將其房企的權益銷售進行對比,可發現統計顯現出顯著的相關關係:Spearman相關係數為0.70,p值接近0,意味着該相關性通過顯著性檢驗。

從圖中也可以明顯發現,左上方有個別顯著偏離羣體的異常值,這通常意味着房企通過過於激進的擴張策略導致槓桿水平攀升,財務狀況惡化,從而拉低了信用評級。可以看出,投資級房企利率分佈較為密集,儘管受到上述因素影響,但絕大部分加權利率還是控制在5%以下。
投資級房企利率優勢明顯
綜合房企2020年債券發行票面利率情況,分佈呈現顯著的右傾現象,約一半房企加權平均票面利率不足6%,同時10家房企平均加權利率落在4%的水平,整體表現出了較低的融資成本。
另一方面,可以看到個別房企的加權平均票面利率超過12%。
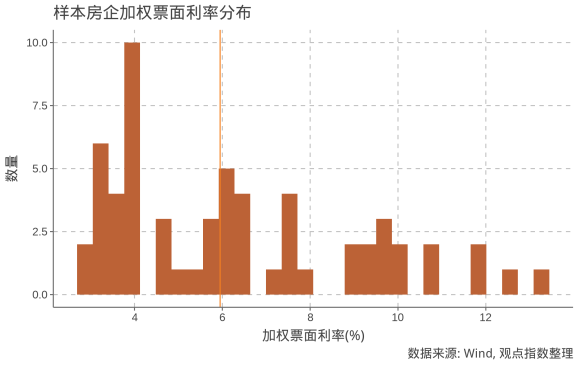
根據不同信用評級的房企來看,可以發現投資級(Baa)房企優勢較為明顯,但同時也可看到,部分Ba級房企依然可以有與投資級房企相當的利率,這是由於債券利率還會受到債券類別、期限、抵押品、特殊條款等多種因素影響。
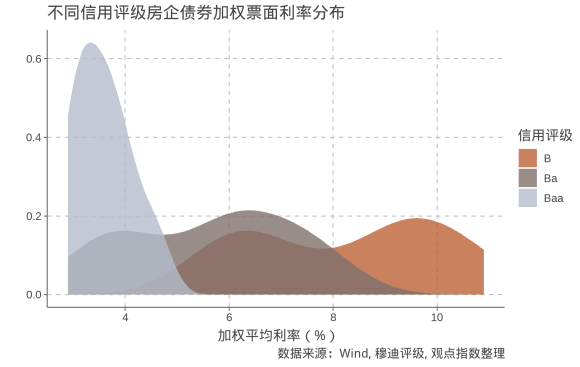
可以看出,投資級房企利率分佈較為密集,儘管受到上述因素影響,但絕大部分加權利率還是控制在5%以下。