
觀點地產網 2019年轉瞬即逝,陳東彪的稱謂也從“陳總”變成了“陳董”。
不少人都有過疑問,家族企業中職業經理人的天花板會在哪裏?對此,旭輝給出了自己的回答,陳東彪也由此從旭輝控股的執行總裁,變成了旭輝集團第五屆董事會的董事長。
兩年之前,掌門人林中將陳東彪委任為公司執行董事,同一年裏,旭輝控股突破千億進入新階段。兩年之後,陳東彪再一次獲得榮升。其身上所承載的,除了林氏家族寄予的厚望外,也標誌着旭輝“大象轉身”的開始。
2019年以來,旭輝控股相繼將重貴區域、昆明城市公司和蘇南、南京區域整合成為了西南區域集團和旭輝江蘇區域集團。
按照旭輝的目標,最終會打造出十幾個小區域集團,每個小集團規模要達到300-400億元。如此算來,旭輝的發展目標顯然直指3000億規模。
但正如旭輝改革時提出要“讓聽得到炮火的人做決策”一樣,對於整個房地產行業而言,2019年的炮火聲絲毫不弱於上一年。資本渠道仍然勒緊,爭奪陣地的競爭愈演愈烈,房企一舉一動都需要更加穩健和謹慎。
槓桿支撐增量擴張的日子遠去,旭輝也在為未來尋找新的道路。2019年7月,旭輝宣佈成立商業地產管理總部,統籌管理全集團商業項目。
站在商業與住宅的路口,林中做出論斷:“十年後的旭輝可能會像新鴻基那樣,一半是開發業務,一半是收租業務。”
快週轉平衡點
網上關於陳東彪的報道不多,這位在旭輝已經6年的地產老將似乎更傾向於“默默實戰”,但雁過留聲,他也同樣留下了一句讓人印象頗深的話:“沒有地就沒有地位”。
這句話是他2017年時任旭輝控股執行副總裁時所說,雖然聽起來“激進”,但並未讓人覺得意外。畢竟,當時地產市場依然被人稱之為“黃金時代”,快速拿地開盤,循環往復,企業們似乎並不擔心為此所帶來的高負債等後續影響,槓桿的指揮棒下眾人隨之起舞。
但現實沒有劇本,故事的轉變往往來得突然。當“艱難”傳導至資金端時,許多房企開始認真在拿地上算起賬來。
2019年8月,林中在接受採訪時曾公開表示稱:“上半年多買了一些地,所以下半年不會有太大的買地投入,甚至不買地也沒問題。”
話雖如此,但對於地產商而言,能決定是否買地的無非只有“合不合適”“有沒有錢”兩個原因,與數量多少無關。
或許正因為此,在陳東彪履新董事長職位時曾有人質疑,這位曾經有過“豪言”的經理人在獲得更大的自主權之後,是否能夠與林氏謹慎的風格相契合?
事實看來,兩者並不衝突。
據觀點地產新媒體不完全統計,截至2019年11月,旭輝通過公開市場拿地的有48宗,對應土地交易總價為404.36億元。數量上,下半年拿地佔比約為35.4%,對應土地金佔比約為30.5%。
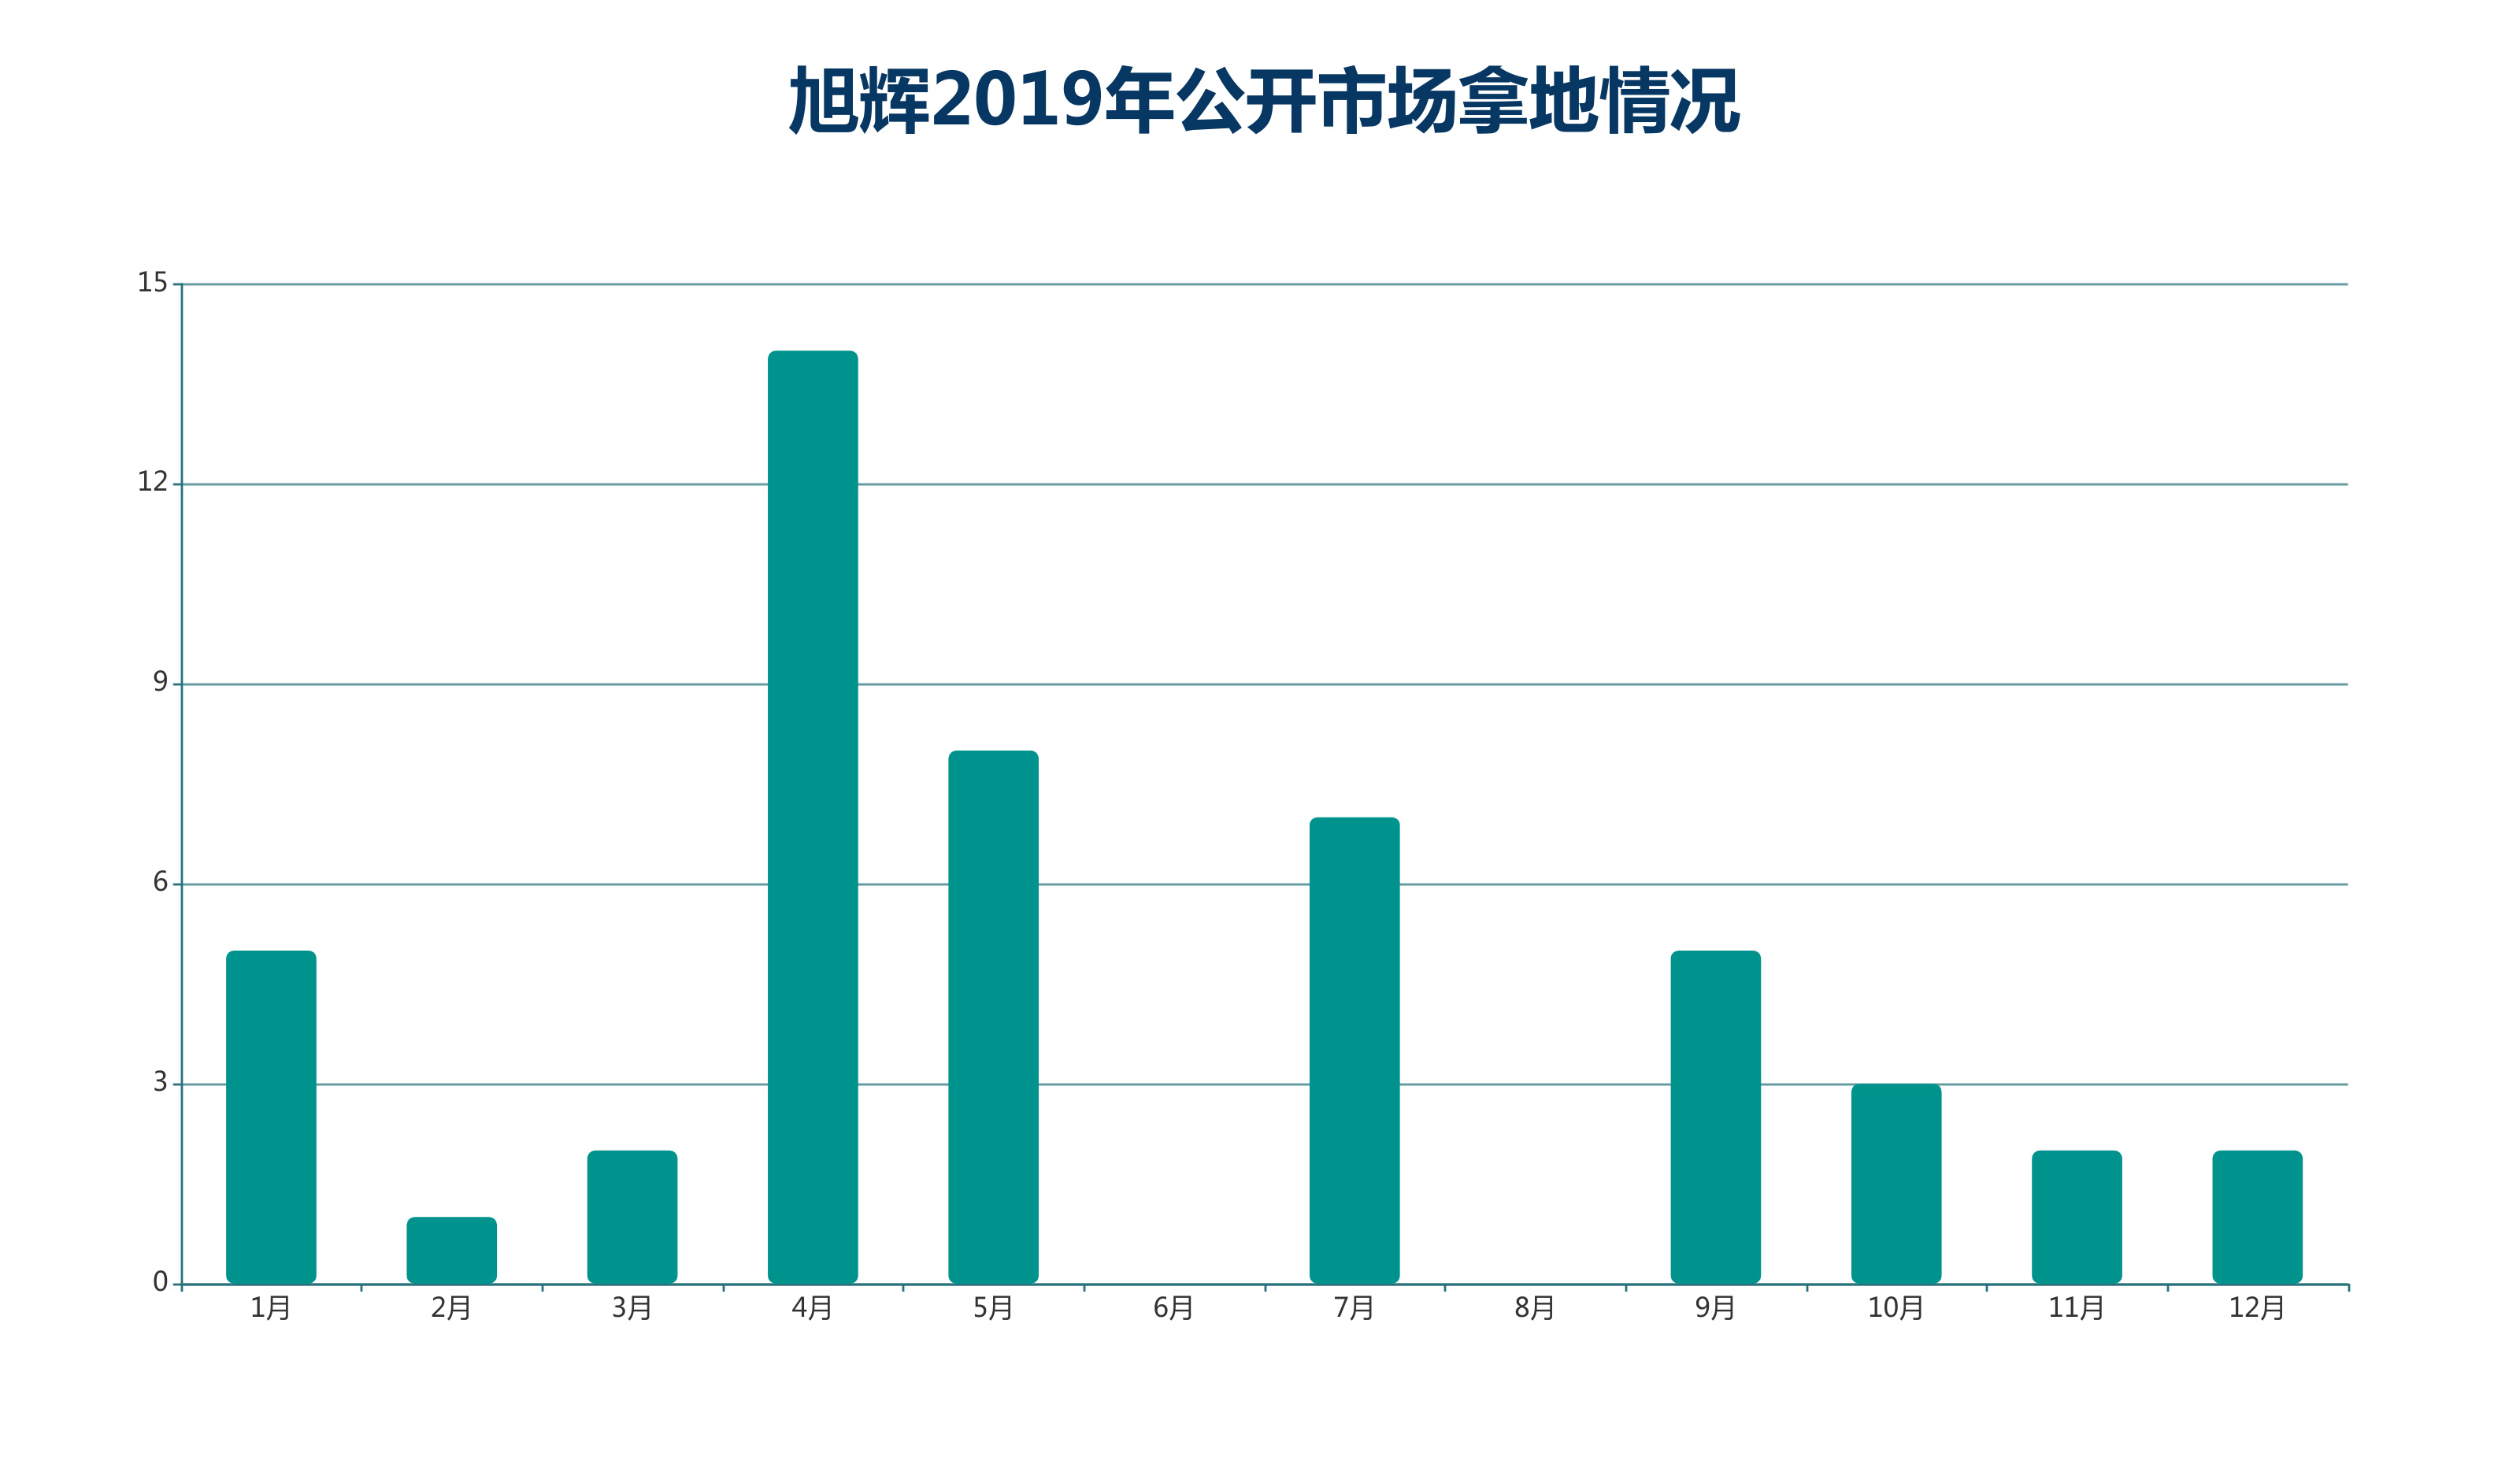
數據來源:觀點指數整理
僅從公開市場上的數據看,下半年旭輝確實拿地少了許多,但並非不拿。另一方面,從溢價情況上看,旭輝的拿地決心顯然經歷了一番考量。
3月,旭輝在安徽合肥以104%的溢價率拿下一宗商住地塊;4月,兩次落子合肥,溢價率分別達到90%和73%;5月,除了一宗底價成交外,其餘地塊成交溢價均在25%以上。
相比之下,旭輝下半年的拿地略顯“保守”。數據顯示,7月至11月,旭輝在公開市場上拿地的溢價幅度在0-30%範圍內,其中大部分地塊溢價率為個位數。
雖然仍然堅信“有地才有地位”,但也不得不服從行業大勢,謹慎的旭輝站在規模與風險的分岔口,努力維持着一個微妙的平衡點。
然而,這種不緊不慢的拿地頻率,對於希望做到行業TOP8的旭輝而言顯然遠遠不夠。
或許是提前預見到了這一情況的發生,旭輝早幾年便提出了要改革組織架構,併成立區域集團。據旭輝首席人力官葛明表示,區域集團的成立是為了將權力下放,項目管控、開發、經營等業務授權區域自主掌控,以確保一線的靈活度。
值得注意的是,戰略、投資、財務、人事和風險這五項仍把控在集團總部手裏。換而言之,區域集團的存在,便是在確保風險可控的前提下,更大幅度地加快項目週轉速率。
就像一輛小車,或許車輪不多體積不大,但只要轉速足夠快,那自然就有了超車的可能。
2019年剛剛整合成立的江蘇區域集團,或許能夠為這一策略提供佐證。在成立三個月後,該區域集團便宣佈銷售業績突破200億,兩個月後,業績順利邁過300億。
至此,林中當初定下的“每個區域集團三四百億”目標初見端倪。
據觀點指數公佈的2019中國房地產銷售金額TOP100排行榜單,旭輝2019年銷售金額排名位居全行業第15名,距離“二五戰略”(2017年-2021年)的目標仍有6個身位,留給旭輝的時間還有兩年。
謹慎的自我造血
“要做好一個項目,80%取決於投資,10%取決於項目定位,銷售最多隻佔5%。”這是掌管着旭輝“錢袋子”的楊欣曾經做出過的論斷。
誠然,在公司有望踏過兩千億的2019年,為旭輝提供持續穩定的現金流,擔當好“壓艙石”的角色,成為了貫穿楊欣全年的工作課題。
2019年全年,旭輝公開融資動作共有十次,其中包括了6次美元債發行、2次境內公司債以及兩次銀行定期貸款,總共涉及資金為21.7億美元及59億元人民幣。

數據來源:企業公告、觀點指數整理
從整體融資結構上看,旭輝的重心依然是放在了境內。於上半年,境內融資佔比為60%,境外融資佔比40%。
具體而言,旭輝上半年融資中境內銀行及其他借款佔比47%,境內公司債佔比13%;在境外,旭輝發行優先票據佔比為22%,境外銀行借款佔比18%。從上半年新增債務情況來看,旭輝依然對境外融資情有獨鍾,融資途徑依然集中在美元債上。
楊欣年中時曾表示,未來仍會是境內外“兩條腿走路”:“我們主要考慮的是包括融資的窗口、成本,還有融資便利性等。”他直言稱,旭輝在融資選擇上,一直都將維持着境內境外4:6的比例。
與之相配套,旭輝未來會逐步增加在境外的資產。由此能夠猜測,跟隨着這一趨勢,旭輝未來境外負債將會隨着資產配置增加有所增加。業內人士曾分析指出,旭輝等房企在境外配置資產,其中一大目的便是為了抵禦類似因匯率波動而導致損失出現的情況。
至於為何偏愛外債?除了發行難度相對較低外,與境內相比略低的融資成本同樣也是吸引旭輝的主要因素。從上半年融資數據來看,旭輝境外平均加權融資成本為5.8%,略低於境內。

數據來源:企業公告、觀點指數整理
不過,儘管已經將融資成本控制在6%以下,但“謹慎”仍然是旭輝2019年融資表現的主基調。上半年裏,旭輝淨負債率為69.5%,僅比2018年底67.2%微增2.3個百分點。淨負債為404.68億元,較2018年12月31日的332.48億元增長了72.2億元。
“謹慎”固然安全,但同時意味着資金池的大小會受到限制。截至2019年上半年,旭輝銀行結餘及現金為543億元,較2018年底增加了96.82億元,增幅為21.7%;而2018年年中的銀行結餘及現金與2017年底相比,增幅則為31.25%。

數據來源:企業公告、觀點指數整理
雖然現金流的總量每年仍在增長,但增速已經出現了放緩。為了確保資金鍊安全,旭輝需要確保穩定現金流的方法——銷售資金回籠。
據林中介紹,旭輝2019年主要任務之一就是加快去化,提高現金週轉速度。在資金緊張的2019年裏,融資謹慎的旭輝對於銷售回款的要求尤為明顯。
正因為此,2019年上半年,旭輝簽約回款率提升至95%,較2018年同期提高12個百分點。
對此,楊欣笑稱“這是一個驚喜”,但同時他表示自己並不感到意外:“旭輝的回款不是由某一個單一部門負責管理的,而是由營銷、銷售、財務三個部門一起來推進的。”
除此之外,楊欣還透露道,旭輝在一二線擁有信貸等豐富的金融資源,在快速銷售的同時,豐富的金融資源會對回款和現金流有較好的支撐作用。
事實上,除了旭輝之外,大部分房企2019年都提到重點工作包括了“加快去化”。業內人士分析指出,在外部資本收緊的情況下,通過銷售回籠來自我造血的確是個不錯的防禦選擇,但從各家的結果來看,這個方式似乎並不適合所有企業。
存量籌碼
作為一個高度依賴於資本的行業,2019年的融資困境傳導到了房地產每一個角落,除了拿地、開發、銷售之外,人們將更多目光放在了存量市場之上。
經過幾年的準備,旭輝商業總部於2019年成立,林峯親自掛帥,兼任旭輝商業總裁。進入旭輝已經快兩年的王壽慶,則擔任旭輝商業副總裁一職。
從整個發展歷程來看,旭輝在商業地產板塊已經做足了準備工作,包括事先找來王壽慶等人搭建班底,以及加快拓展商業管理規模等。截至商業總部成立前夕,旭輝旗下商業項目運營管理面積已經超過了百萬平方米。
隨着平臺搭建完成,王壽慶和旭輝商業板塊也終於迎來了發力期。
在林中的計劃裏,旭輝未來會在一線城市做自持,一線以外做增量。“未來旭輝希望收入50%來自住宅開發,30%來自租金收入,另外20%來自其他業務。”
願望總是美好而豐滿的,但支撐商業開發的龐大資金從何而來?與住宅業務不同,商業地產開發往往需要較長的週期,長時間的投入對於企業的資金、運營等實力均是考驗。
從目前情況來看,旭輝採取了一個大多數做商業地產同行都會採用的方式,即通過住宅回血為商業開發提供一定程度的助力。
據瞭解,旭輝商業在區域層面的發展,主要是由旭輝各區域集團或事業部負責人統籌管理商業項目的投資、開發、營運與物管,在整體推進商業項目落地的同時,還要實現商業與住宅開發之間的協同。
這一策略同樣反映在了拿地上,2019年3月,旭輝在天津拿下的一宗商住地,明確要求需要全部自持3.81萬平方米的商業部分;4月,旭輝在太原拿下上千畝項目,規劃上同樣包含了商業中心、住宅等形態。
商業地產成為了勾地的好選擇,而住宅部分高週轉也反過來哺育了商業板塊開發。林峯表示,旭輝一直在一二線城市尋找好的商業機會,未來商業比重在整體業務版圖中佔比會逐年增加。

數據來源:企業公告、觀點指數整理
除了商業地產外,旭輝在存量市場上還有一個頗具分量的板塊——長租公寓。雖然在業績公告中很少單獨提及這一板塊,但作為曾號稱“2021年IPO上市”的板塊,其在旭輝存量業務中佔據着不低的地位。
不管是運營還是資金流轉,長租公寓與商業、住宅等板塊相比都顯得更為獨立。地產商們除了使用自有資金投入開發外,還嘗試過發行住房租賃類ABS來籌集資金。稍有不同的是,旭輝的選擇是為自己引入“強援”,具體對象包括了基金、險資等。
2019年4月,旭輝領寓與平安不動產簽署戰略合作協議,未來3年內雙方將投資百億元用於住房租賃項目的投資、開發及運營,並簽約落地首個合作項目;11月,領寓與毅達匯景達成合作,約定在未來3年內共同開展不動產領域的項目投資、開發運營等。
巧合的是,兩次引援都作出了“三年約定”,這與長租板塊的IPO是否存在聯繫難以求證,但能夠確定的是,旭輝短期內或許不用再為長租業務的資金問題而過多擔憂。
問題要一個個解決,路要一步步地走,林中喜歡自稱“行者”,在他的眼裏,旭輝並不需要成為跑得最快的,但一定要成為走得最遠的。