
觀點指數 2018年下半年,長租公寓的發展猶如一條拋物線。在經歷了一段時間的快速擴張之後,業內的風險敞口逐漸被拉扯開來,於是企業暴雷、租金上漲等事件一度將行業推向風口浪尖。進入2019年,政策的東風仍在,長租公寓各方主體在“規模”之外,仍在探尋着自身的盈利模式。
目前,儘管長租領域格局未定,但企業之間已呈現出不一樣的發展姿態。主體的性質與背景的差別,往往使得業態有着輕重資產之分,其佈局、融資路途也不盡相同。總體來看,擁有規模優勢的企業,在運營的過程中,在業內已擁有一定的話語權。
面對“漫長”的收益週期,即使土地與資金的獲取渠道漸次寬敞,也會讓部分企業知難而退、被迫撤離。但久而久之,最後生存下來並有所成長的,必將成為市場份額的佔有者。這就是優勝劣汰自然法則的最終體現。
租購併舉推進 租賃供應“續航”
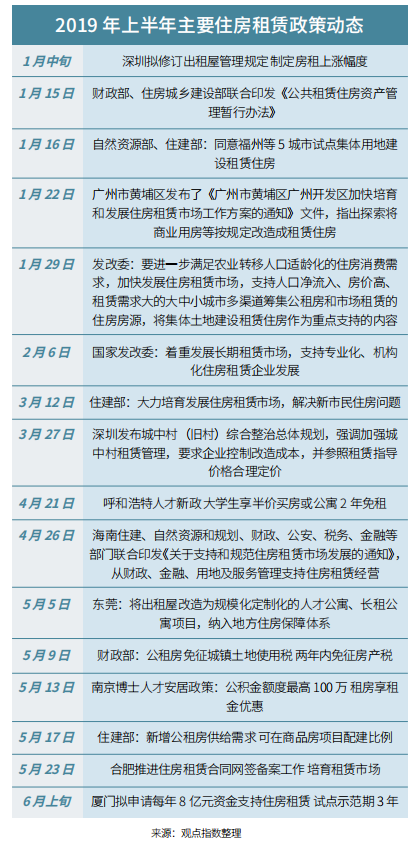
2017年至今,為了加快構建租購併舉的住房體系,中央與地方出臺了多項鼓勵發展住房租賃市場的政策。租賃市場的開啓與發展,成為激活房地產新週期的關鍵,也成為長效機制的重要組成部分。
在今年的全國兩會上,住建部部長王蒙徽表示,2019年將堅持調結構、轉方式,特別是要大力培育和發展住房租賃市場,重點解決新市民的住房問題。政策的連續性與穩定性,依然給住房租賃領域注入了強心劑。
與此同時,在“穩地價、穩房價、穩預期”的基調下,租賃市場也將避免房租的非理性上漲。正如1月份深圳市政協《深圳市出租屋管理若干規定》修訂專題協商會就提到,建議抑制“二房東”、“三房東”等擾亂正常租賃市場秩序現象,同時制定並嚴格執行房租上漲幅度的限制性條款。
在規範租房價格的同時,各地的人才政策也往往從租房優惠入手。例如呼和浩特在4月份推出了人才新政,大學生享半價買房或公寓兩年免租;南京也於5月份推出博士人才安居政策,提及公積金額度最高為100萬元,租房也可享受租金優惠。城市人口的流入是租賃住房發展的支撐,人才政策的出臺將進一步促進熱點城市租賃住房領域的發展。
但房租的浮動部分受到市場供應關係的影響,因此,租賃用地與房源的推出量,成為調節行業供需的平衡器。
早在2018年2月,發改委就明確了租賃市場土地和住房供應主體單一、住房保障渠道多元化不夠等問題,並表示支持專業化、機構化住房租賃企業發展。
而繼2017年8月,國土部、住建部確定13城開展租賃住房集體建設用地試點之後,集體用地的提供持續推進。今年1月中旬,自然資源部、住建部發布意見函表示,原則同意福州、南昌、青島、海口、貴陽等5個城市利用集體建設用地建設租賃住房試點實施方案。
除此之外,也有部分城市明確了租賃住房供應的目標。例如廣州黃埔將租賃住房用地納入年度土地供應計劃,計劃到2020年底,新出讓用地中可用於租賃住房建築面積不低於年度出讓住宅中建築面積10%。而北京今年將建設籌集租賃住房5萬套(間),鄭州則計劃新增租賃住房3萬套(間)。
以2017年上海首宗“只租不售”的純租賃住宅用地出讓為開端,全國諸如杭州、廣州、深圳、合肥、南京、成都等試點城市,紛紛打開了租賃地塊供應的閘門。“自持”與“競自持”成為開發商補倉的常態。
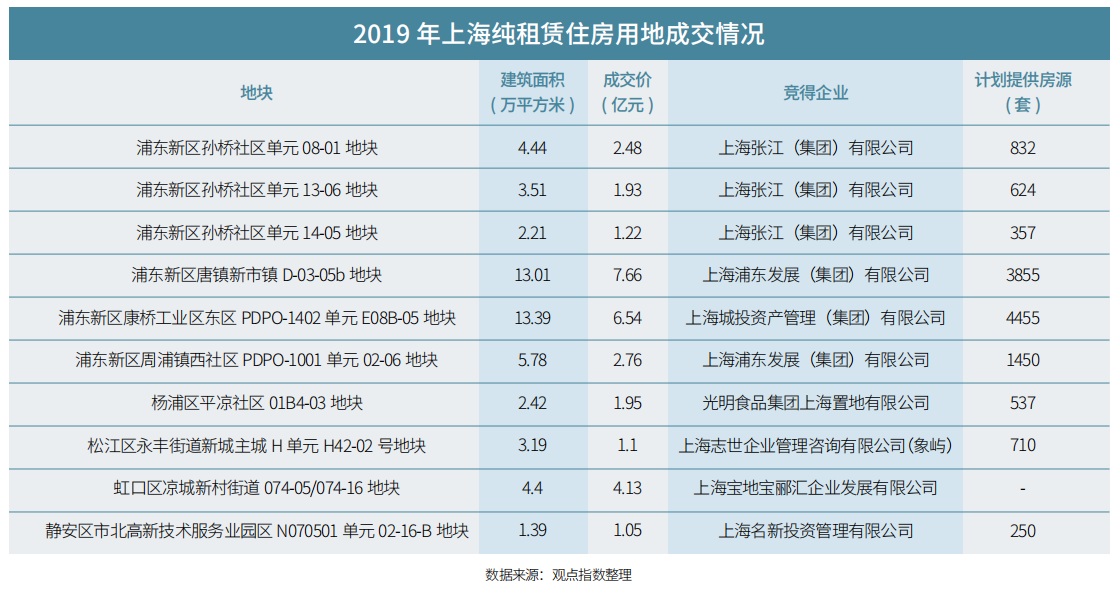
今年以來,各城市租賃自持地塊持續推進,上海、杭州、天津、佛山等城市,常有成交動態傳出。據觀點指數統計,以上海為例,浦東新區僅在1月份就以22.59億元,出讓了6宗純租賃住房地塊,總建面42.34萬平方米,預計提供房源1.16萬套。
從競得主體來看,獲得上海租賃住房用地的大多為國有企業;張江集團、上海城投、浦發集團等,往往成為地塊的擁有者。這在一定程度上,是“發揮國有企業的引領和帶動作用,支持相關國有企業轉型為住房租賃企業”政策的體現。隨着土地供應的相關進展,國有租賃企業預計將在住房租賃市場上發揮越來越大的作用。
城市租金平穩中分化 長租產品多樣探尋
今年上半年,一線城市的住房租金總體平穩,平均住房租金為73.95元/平方米/月;租金波動幅度不大,單月環比增速最高為3%左右。即使是處於租房旺季的6月份,一線城市平均住房租金也為74.65元/平方米/月,僅比1月份的72.65元/平方米/月增長了2.75%。
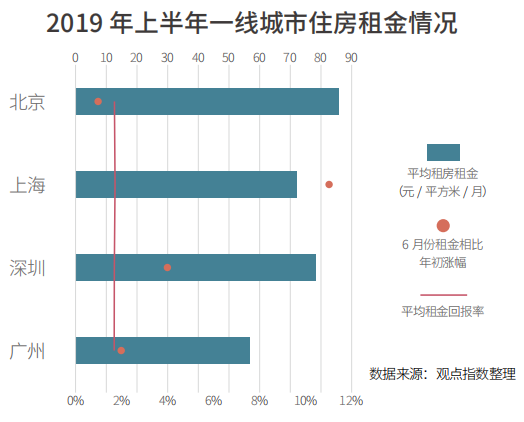
據觀點指數監測數據顯示,在幾個一線城市中,北京的平均住房租金最高,達85.42元/平方米/月,其次為深圳、上海、廣州。若相比於年初漲幅,則上海最高,約為11%;該城市的平均租金回報率也最高,達1.8%。但總體而言,今年上半年,四個一線城市的單月租金回報率都未超過2%。
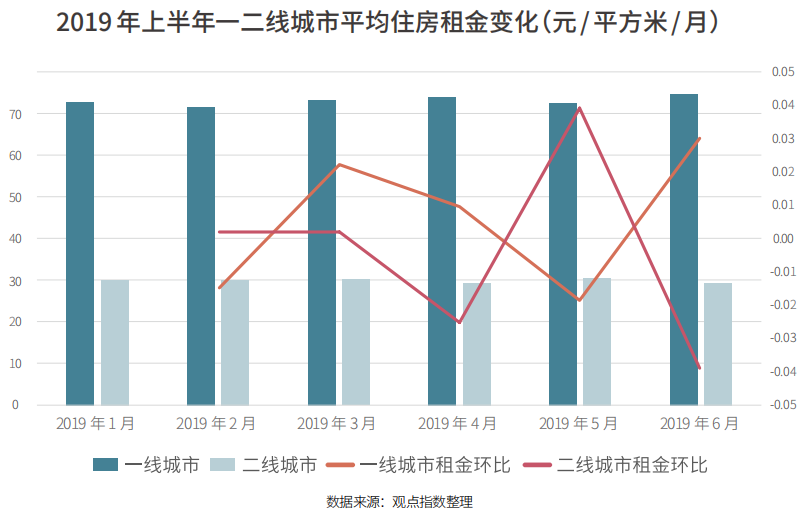
與一線城市相比,二線城市的平均租金水平依然體現出差距。上半年,二線城市的平均住房租金29.95元/平方米/月;6月份,二線城市該項指標值為29.37元/平方米/月,低於半年平均值,反而比今年首月下降了2.3%。
這種租金分化的現象,同樣體現在租賃市場中的長租領域之中。
由於部分長租公寓一般在選址、配套設施、增值服務等方面比普通租房要相對具備優勢,其租金價格也相對較高。觀點指數統計數據顯示,目前北京、上海長租公寓的平均租金均在150元/平方米/月以上,深圳、杭州也在百元以上。而諸如合肥、成都、武漢、廈門、佛山、瀋陽等二線城市,其長租公寓的平均租金水平與一線城市差距較大。
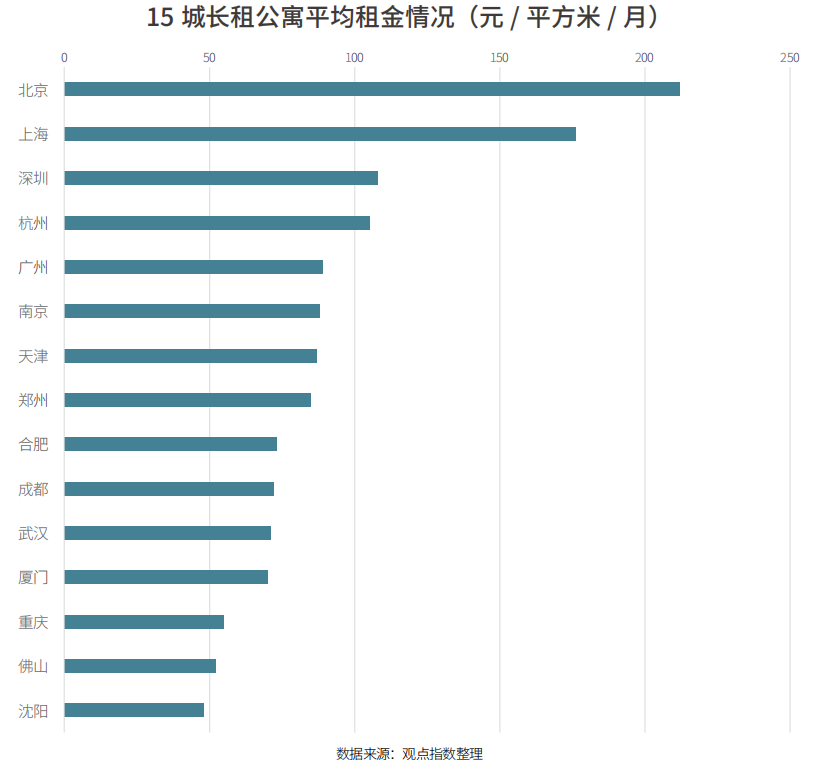
由此看來,在一線城市和強二線城市,因為龐大的流動人口數量,以及住宅價格的高企,大量的居住需求須依靠租賃市場來解決,這為長租公寓的發展帶來相對充足的支撐。而對於其他二線城市來說,支撐的力度則相對較弱。
不過,聚焦長租公寓市場,既要關注其價格,也要從微觀層面關注其產品的類型。目前各城市長租公寓的主流戶型仍為一居室(包括單房和一房一廳),且大部分戶型面積在50平方米以下。
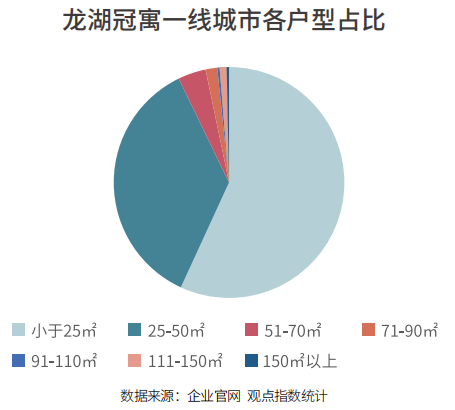
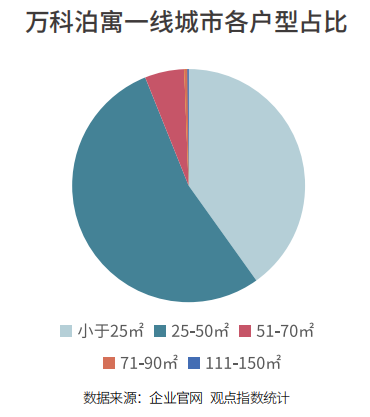
以龍湖冠寓、萬科泊寓為例,冠寓在一線城市佈局中,小於25平方米的產品類型佔比56.9%,25-50平方米佔比36%;泊寓小於25平方米的產品類型佔比40.2%,25-50平方米佔比53.9%。而且,兩者一居室佔比均超過九成。
從目前的情況看來,長租公寓主要面對初入職場者、白領等,大部分長租公寓要求租客不帶小孩、老人,千禧一代追求簡約與自由,一居室以及小面積戶型的長租公寓,自然成為他們傾向的選擇。
不過,隨着“租購併舉”的持續推進,更多的家庭將加入租房羣體;而隨着長租公寓市場的發展與完善,租賃客羣範圍也將逐步擴大。運營商提高長租公寓使用率、舒適性、多樣性,成為越來越重要的課題。
多樣融資中資產證券化漸進
多樣融資中資產證券化漸進儘管房地產市場的信貸調控持續,但銀行與監管機構對住房租賃的融資審批仍相對寬鬆。據相關數據統計,目前房企在住房租賃領域,已通過銀行渠道累計融資達千億元;而部分長租公寓品牌,也屢受資本的青睞,資本風口仍助推着行業在發展軌道上前行。
總體而言,住房租賃領域的融資渠道主要有機構信用融資、股權融資、專項債,以及資產證券化等。儘管行業逐漸進入沉澱期,但不同主體都在輾轉騰挪間展示着不同的融資財技。
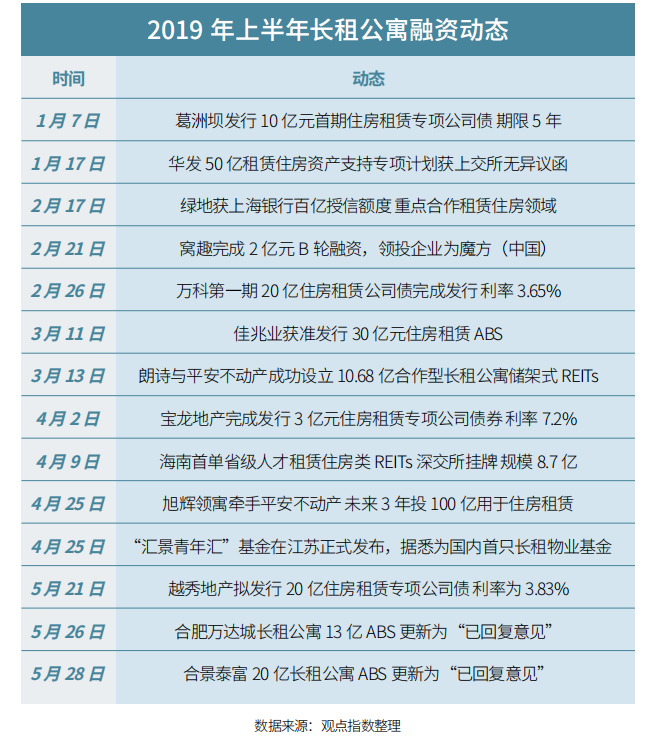
在機構信用融資方面,上半年房企仍是主角,正如綠地獲上海銀行百億融資授信重點合作租賃住房項目、旭輝領寓牽手平安不動產三年投百億等,都為企業未來長租公寓的發展勾畫圖景。
與此同時,住房租賃專項債也仍保持着一定的熱度。上半年,葛洲壩、萬科、寶龍地產、越秀地產、宋都股份等房企,擬發行或完成發行的住房租賃專項債金額超過60億元。
而與房企不同,中介系、酒店系等長租公寓品牌雖然沒有發債、信貸的優勢,但他們依然走在股權融資的進階之路上。今年2月份,窩趣完成2億元的B輪融資;3月份,蛋殼公寓宣佈完成5億美元C輪融資、魔方公寓獲1.5億美元融資;6月份中旬,自如正在進行的B輪融資也接近尾聲,已募集約5億美元。
觀點指數統計,截至目前,在集中式公寓中,魔方公寓利用股權融資的方式籌集金額6.6億美元,位居第一;而在分散式公寓中,自如仍然憑藉其今年的B輪融資,以約74.38億元保持在榜首的位置。
經歷過此前一段時間的“爆倉”驚雷,在股權融資中,資本的流向將會趨於謹慎。未來,股權融資將更集聚於長租公寓的頭部企業,運營規模與質量將進一步成為企業吸引資本的優勢與籌碼。
而除了上述融資方式之外,資產證券化不同於專項債在項目建設之前就通過發債融資,其作為一種事後融資工具,考驗的是項目的資質,投資者看中的是底層資產未來的租金收益。該融資工具可用於降低企業的槓桿率,近年來漸受追捧,無論什麼背景的長租公寓品牌都參與其中。
據觀點指數統計,截至2019年上半年,總共有超過20單住房租賃類REITs、CMBS、ABS成功發行,涉及金額為177億元。其中包含12單類REITs產品和3單CMBS產品,參與主體既包含招商置地、保利、碧桂園、恒大、旭輝等房企系,也包含新派公寓等創業派。
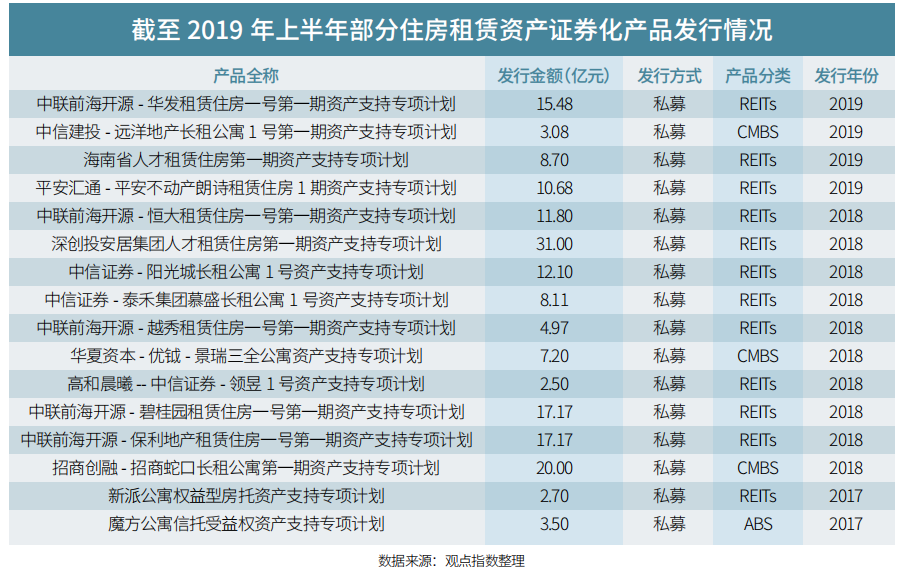
今年伊始,上交所就發聲,將加快發展住房租賃REITs,為該領域的資產證券化進展墊下了基調。
上半年,平安不動產朗詩租賃住房1期資產支持專項計劃、華髮租賃住房一號第一期資產支持專項計劃相繼在上交所發行,合計發行金額26.16億元;而去年首單人才租賃住房類REITs“安居2018-1”發行之後,今年海南省也發行了省級人才租賃住房REITs,金額為8.7億元。
除此之外,部分企業的資產證券化也取得了一定的進展。比如合肥萬達城13億長租公寓ABS、合景泰富20億長租公寓ABS等,也均獲得了“已回覆意見”;佳兆業也獲准發行30億住房租賃ABS。
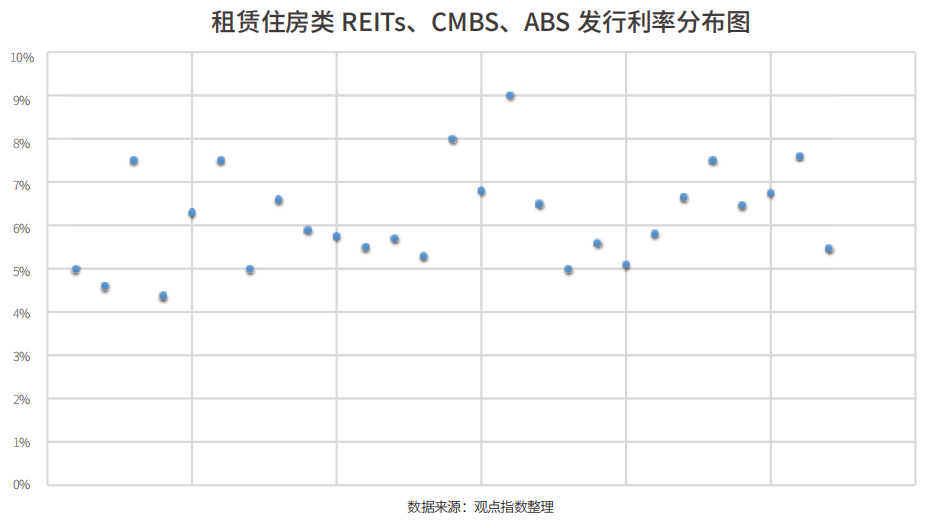
從住房租賃類資產證券化產品的發行利率來看,70.4%產品的利率處於5%-7%(含5%與7%)之間,利率低於5%的佔比7.4%,高於7%的佔比22.2%。總體而言,該融資工具的發行利率均在4%以上,但不超過9%,平均發行利率為6.2%。相關產品的優先級利率大多在5%左右。
若窺探其發行主體,則可以發現,證券發行方仍以國企、行業龍頭企業為主,資產證券化項目出租率高、擁有穩定的現金流,運營模式較為成熟,且位於京津冀、長三角、粵港澳等地區的一線城市或二線城市的核心地段,物業具有較好的保值增值空間。
併購與剝離 長租盈利“大不易”
相比於以往,2019年以來的長租公寓市場相對平靜,在“穩”的基調下,既沒有了去年輿論的“大風大浪”,“暴雷”的消息也少有傳出。但不可否認的是,由於該領域還沒有成熟的盈利定式,摸索階段的整合在所難免。
上半年,行業轉動起了併購的齒輪。1月份,蛋殼公寓2億美元收購愛上租;2月份,灣流國際社區併購星窩創享青年公寓、上海麥悅收購寓見公寓部分資產;5月份,安歆集團宣佈戰略併購逗號公寓。
顯然,行業資產的轉移,不知不覺中已在醞釀着另一種格局。從併購的主體來看,上半年創業系的長租公寓品牌成為了資產整合的主角,而擁有一定開發經驗、土地資源、週轉資金的房企系長租品牌,卻常有“剝離”動作。
根據長租公寓房源的獲取方式,可以把目前市場上的品牌分為輕資產和重資產兩種類型。以開發商為代表的重資產類長租品牌,雖然以較低成本取得租賃用地,但就目前來講,依賴公開出讓的租賃用地進行整體的佈局並不現實,且資金沉澱大,回報週期也過長。
即使是輕資產類品牌,以租金差賺取差價,底租成本、裝修和維修運營成本也約佔總成本的80%。在行業平均回報率不高於2%的情況下,單純以租金差的盈利模式,很難滿足當前擴張期的資金需求。而且,在前期經營上非常依賴融資,盈利也比較有難度。
總體而言,長租公寓需要長週期的資金投入與運營,房企上市平臺的業務剝離、公寓資產的流動與併購,並不代表業內對長租公寓行業失去信心。隨着制度的完善、模式的成熟,無論是集中式、分散式,還是重資產、輕資產等模式,都終將在磨合中踏出一條盈利之路。