
觀點地產網 穀雨剛過,暮春時節,正在“地產小陽春”中風乎舞雩的房企們卻迎來了一次“倒春寒”。
從4月9日開始,上證房地產指數結束了2019年以來的一波牛市,自7751.58點的頂點下探至7224.53點。
與此同時,據新華社消息,中共中央政治局4月19日召開會議,分析研究當前經濟形勢,部署當前經濟工作。會議要求,要堅持房子是用來住的、不是用來炒的定位,落實好一城一策、因城施策、城市政府主體責任的長效調控機制。
此外,住建部亦會同國務院發展研究中心對2019年第一季度房地產市場運行情況開展了專題調研。指出部分熱點城市住宅銷售回暖、土地市場熱度回升,需引起高度關注,住建部還對2019年第一季度房價、地價波動幅度較大的城市進行了預警提示。
股市正是蝴蝶效應發揮最充分的地方。它明確接收到了長效調控機制釋放的政策信號。
本週伊始的4月22日,正是地產股集體下挫幅度最大的一天。截至15:00收盤,萬科A報跌6.26%,濱江集團報跌5.66%,保利地產報跌5.63%。跌幅最大的房企是榮盛發展,報跌7.86%。據同花順數據,22日房地產股有27家上漲,99家下跌,5家平盤。
雖然A股房企的股價在23日略有回調,但漲幅均不超過2%。
在復活節假期休市一天的香港股市僥倖躲過這波下行行情,但內房股在23日還是迎來了一波下滑。萬科企業領跌4.18%,融創中國報跌3.95%,碧桂園報跌2.94%,中國恒大報跌2.76%。
遭挫的股價之下,房企們自然開心不起來。但不開心的程度,也是有區別的。
配股融資風
2019年還債高峯期來臨,讓房企囊中羞澀起來。流動性的緊張,更是讓房企使盡渾身解數從各種途徑融資。但是金融從來就不是雪中送炭的行業,越是缺錢的房企越難以利用債權融到足夠的資金。
而除了借新還舊的各類貸款、票據和表外融資之外,房企能夠以較小代價融到的,就只有股權資金了。
據觀點指數不完全統計,包括髮行後超額配股與先舊後新方式配股,2018年下半年至今房企共發行配股融資9起,總融資金額達121.39億元人民幣。
房企配股融資統計
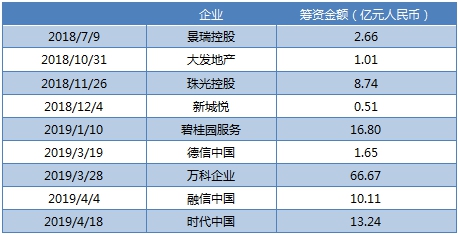
數據來源:觀點指數
這股配股融資風不僅在香港股市吹了起來,A股市場中的房企們也逐漸心動了。
4月15日招商蛇口宣佈,其擬籌劃支付現金,協議受讓中航國際控股持有的中航善達22.35%的股份。而招商蛇口將以持有的招商物業100%股權來認購中航善達非公開發行股份。
雖然規模沒有發行新債大,但從愈發頻繁的動作來看,房企們似乎將配股融資當做了一個優秀的備選項。控股股東手中股票數量不減,持股比例的下降也並不嚴重,對整體股權結構影響也不大。再疊加上2019年以來地產股的走強,配股逐漸成為了房企眼中炙手可熱的融資之道。
冷水澆了頭
配股融資,本可以充分藉助房地產行業在2019年的漸起熱度,但撞上了暮春時節的一盆冷水。
在這盆冷水澆下來之前已經完成配股融資的房企,已經嘗過甜頭後大概率或不會再來一次了。而對於另一部分房企來說,這筆賬還沒開始,就已經變得不划算了。
在房住不炒,一城一策再次重申的前提下,房地產企業的股價和市盈率再次衝進小陽春的幾率變得不確定。由於配股融資以股票為標的,那麼股價的下調將會直接影響到配股融資的金額。這意味着在這之後進行配股融資相對於發債的優勢將逐漸縮小。
雖然單次配股融資不會發行太多新股,對股權結構影響不大。但發行新股總會稀釋控股股東的股權比例,同時股本又是有限的,這注定了配股是不可持續的融資方式。即使未來可以回購股票,但股價的起伏和不明朗讓房企們也不再那麼有底氣去用股票找錢了。
資本總是趨利避害的,而作為看門人的房企高管們,需要理性面對這一盆冷水。
成見 | 置身於龐雜喧鬧的外部世界,多數情況下我們並不是先理解後定義,而是先定義後理解。