過去依靠房地產專業能力來拉高利潤率甚至規避風險的做法已經不能完全適用,新的融資渠道、變現方式更加重要。如果說過去融資能力只是為了項目利潤添加色彩的話,現在則更像是決定企業存續性的關鍵指標――融資成本高的房企,不僅會少賺錢,還會在資金鍊條受壓的狀態下被收購、洗牌乃至滅亡。
加之最近幾年,地價上漲幅度大於房價,疊加人力成本上升,過去的高毛利時代顯然難以複製,房企的結算毛利率仍將承壓。
以上種種,均意味着房企需要藉助金融手段規避風險,尋求新的加槓桿方式和資金來源。
1、房地產金融化模式深化
2008到2017年,不少業內人將這十年稱為房地產行業的“白銀時代”,而2018年則被視為行業“鍍金”(金融化)的深化階段。不管對白銀時代的結束贊同與否,亦或對“鍍金”時代尚有存疑,有一個無法拒絕的事實就是房地產行業的金融化進程的確在加快。
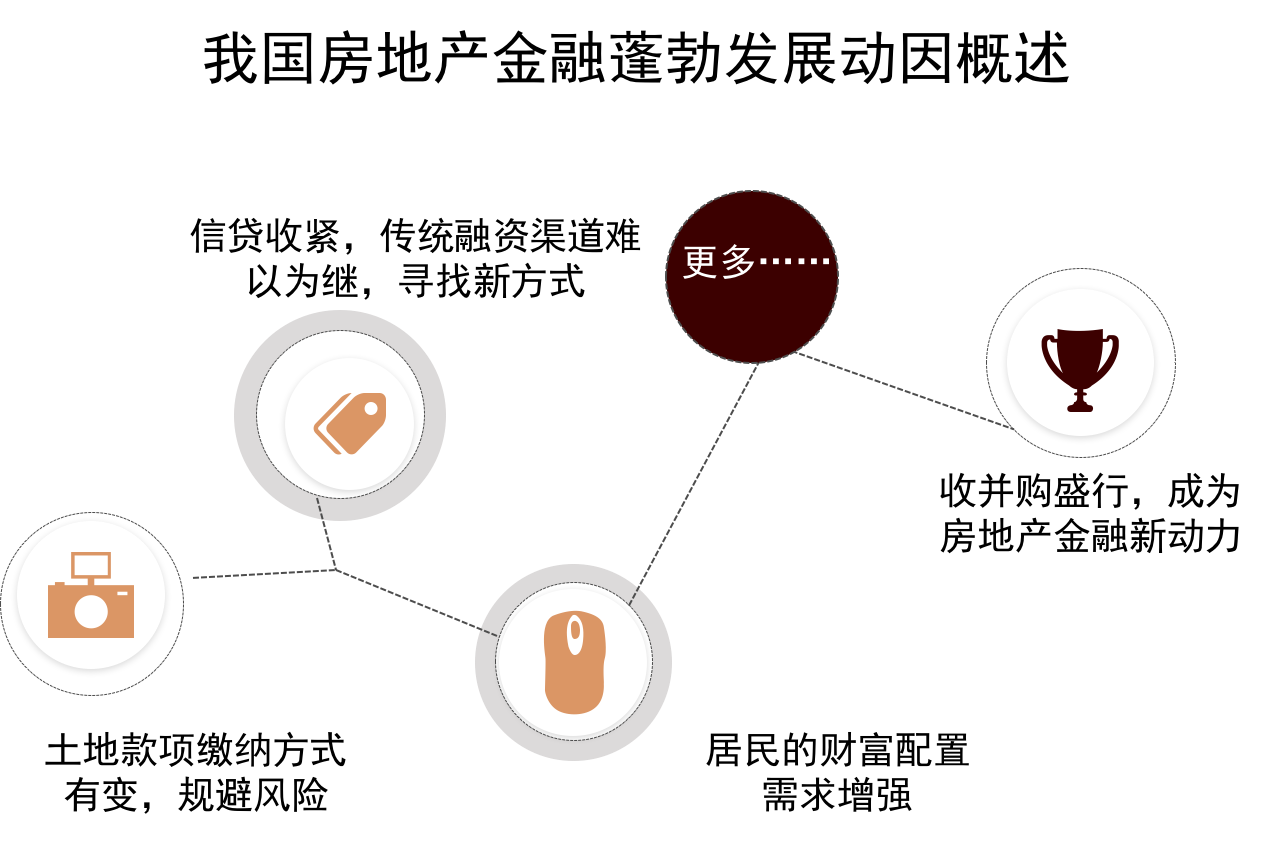
“萬丈高樓平地起”,房地產行業的這種明顯轉變同樣是日積月累的結果,來源於傳統的產銷模式已經走到了盡頭。過去,行業中比較推崇的發展模式是以產銷為主題,即“拿地-設計-蓋房-賣房子-拿地……”,形成一定閉環。
數據來源:觀點指數整理
這種模式,需要企業按照對應的發展鏈條辦事。首先拿地上,需要企業用過橋資金繳清土地出讓金。另外在銷售階段,通過快週轉的方式,加速現金迴流,用銷售回款來償還相關的過橋資金、其他貸款,或者用於下個項目的開發。在開發以及融資兩條鏈條交錯滾動的過程中,就需要企業不斷平衡,並且為了規模化不斷加槓桿。
滾大雪球的夢幻做法如今遭到了現實的打擊。一方面不少城市要求,當土地溢價率超過100%時,拿地單位必須在一個月內全款付清出讓款。因此過去拿了地再去融資找錢的“套路”已經不能繼續。在銷售階段面臨的另一個殘酷現實是,如今出現了大量“競自持”,甚至要求全自持的地塊,這也意味着通過快週轉模式,快速銷售回籠資金的做法在未來將遭遇更多的困難。
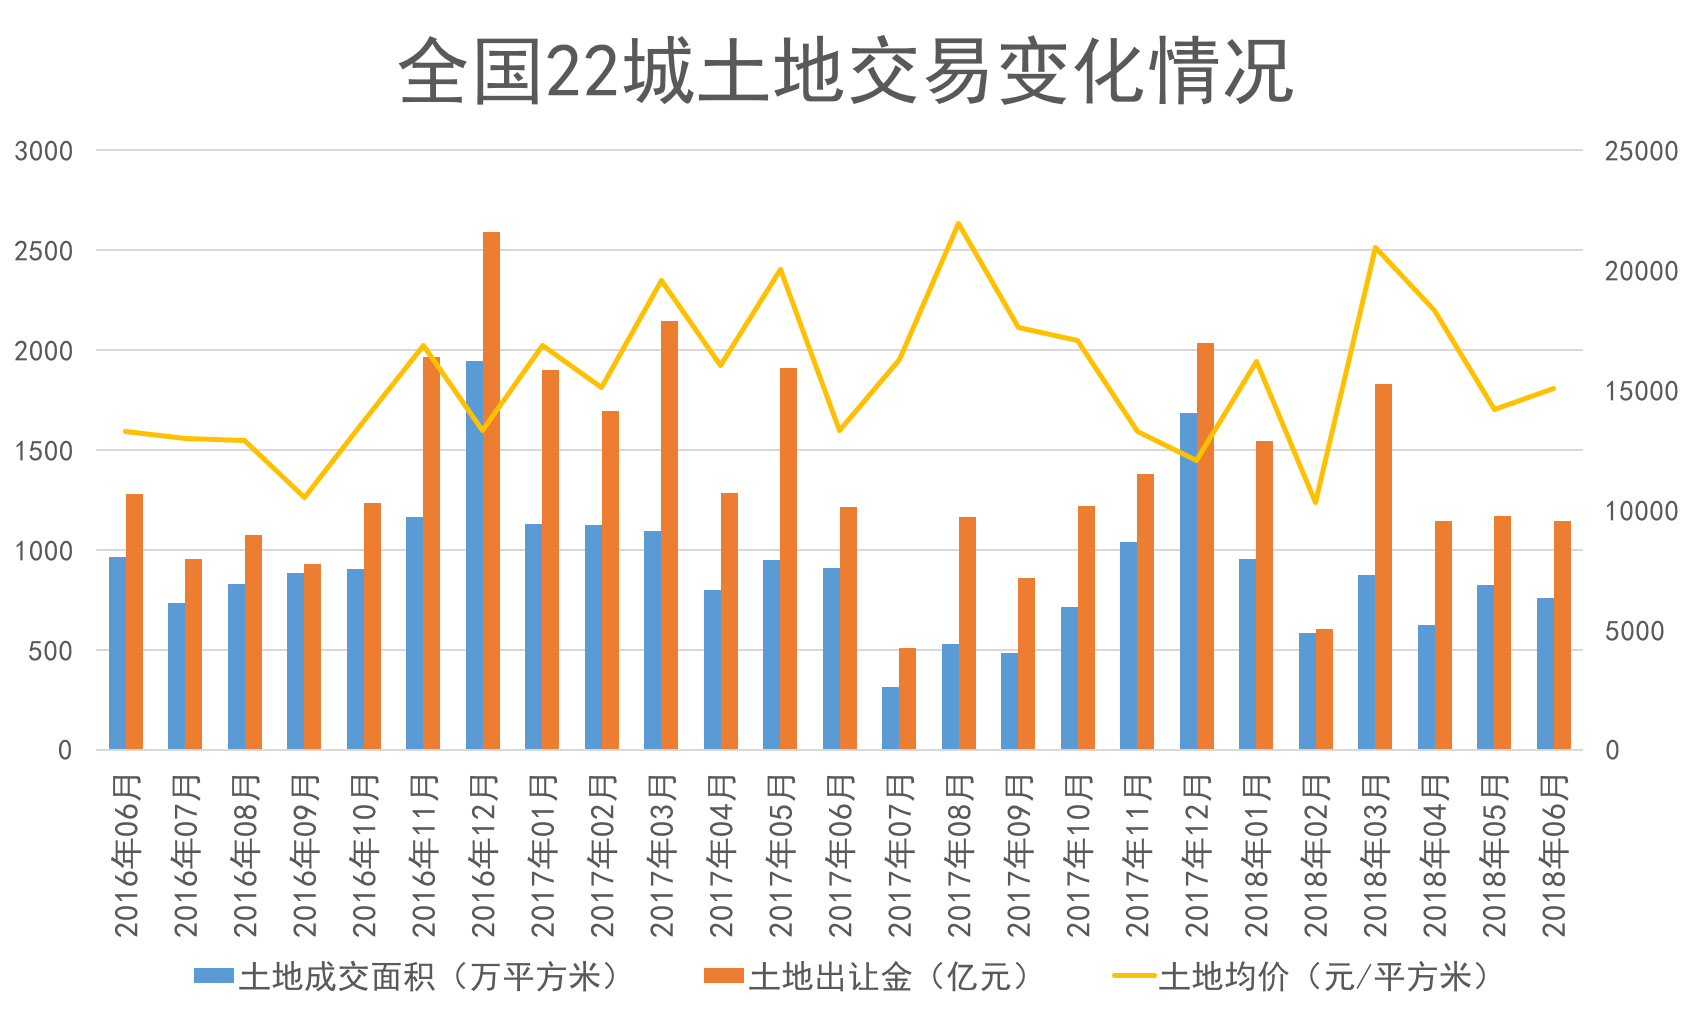
觀點指數監測的全國22個城市土地成交數據顯示,過去的兩年時間裏,房企土地出讓金額刷新紀錄,即使在今年“限地價+競配建”的土地政策下,土地成本仍然大幅上漲。由2016年6月的13257.24元/平方米上漲至2018年6月的15072.6元/平方米,漲幅達13.7%。
數據來源:觀點指數監測
加之金融去槓桿,房地產受到的影響仍然不可忽視。最為明顯的是,房企此前較為倚重的銀行貸款渠道日漸逼仄,甚至被一堵再堵。不少銀行對借款的房企設定兩條基準線,一個是堅決不碰長週期項目,而且對於房企拿地的樓板價較高的,測算有風險也避而遠之;另外豪宅項目的開發貸堅決不碰。
甚至設立更高門檻的銀行也不在少數,過去有些銀行是隻對百強房企放貸,現在給企業放款時則將目光放至排名更靠前的企業。
數據來源:國家統計局、觀點指數整理
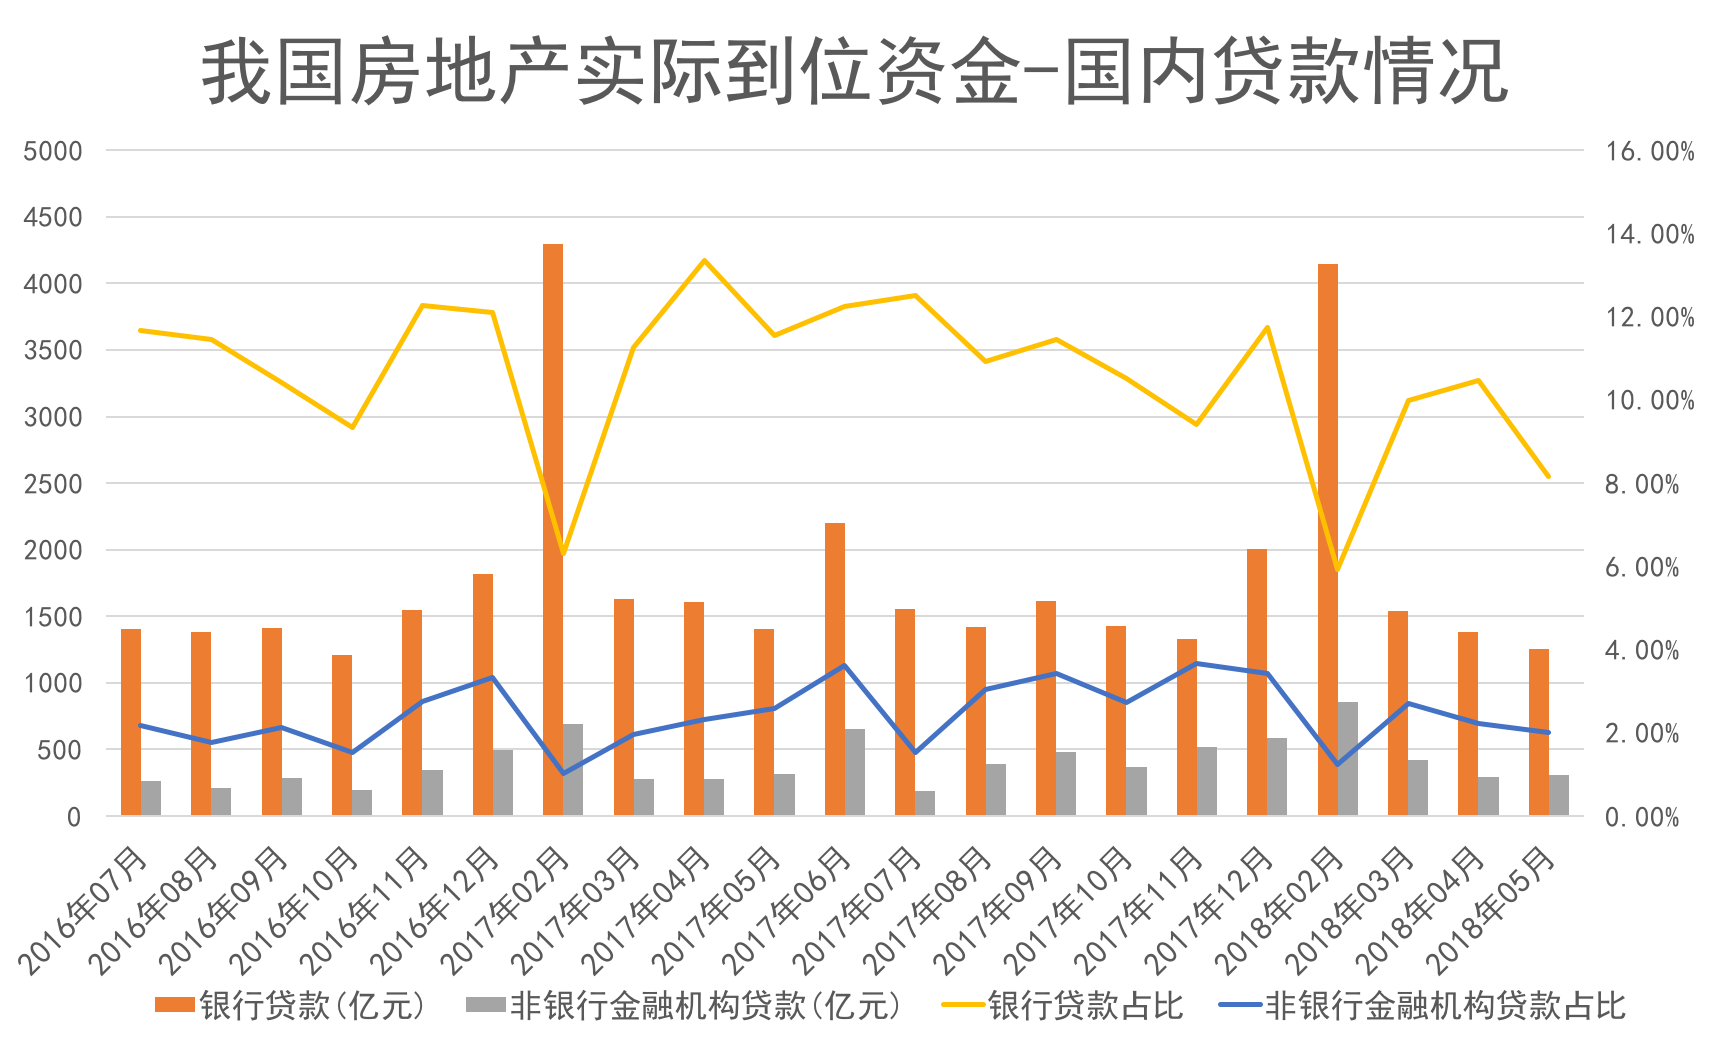
從國家統計局公佈的數據來看,過去兩年中,房地產新增實際到位資金保持穩定增長,由2016年7月的12037.03億元增至今年5月的15387.02億元。具體到銀行貸款,進入2018年每月的新增銀行貸款出現明顯縮減,2018年1-2月的銀行貸款合計新增4142.88億元,3月、4月、5月該數額則分別為1538.41億元、1385.19億元以及1254.54億元,比2017年分別下降87.57億元、218.12億元以及153.29億元。
除此之外,銀行貸款佔實際到位資金的比例也由2017年最高時的13.35%下降至2018年5月的8.15%。不過,需要注意的是,在銀行貸款受阻後,不少企業將希望寄託在非銀行金融機構貸款上,這也促使上述貸款錄得一定程度上漲。
如果說過去融資能力只是為了項目利潤添加色彩的話,現在則更像是決定企業存續性的關鍵指標――融資成本高的房企,不僅會少賺錢,還會在資金鍊條受壓的狀態下被收購、洗牌乃至滅亡。
房地產金融化模式深化的另一個推手,就是房企的毛利潤已經逐漸式微、出現下降。以觀點指數監測的37家成分企業數據來看,2014年平均毛利率為29.74%,2016年則下降至25.65%,2017年毛利率則出現大幅上漲,至30.31%。
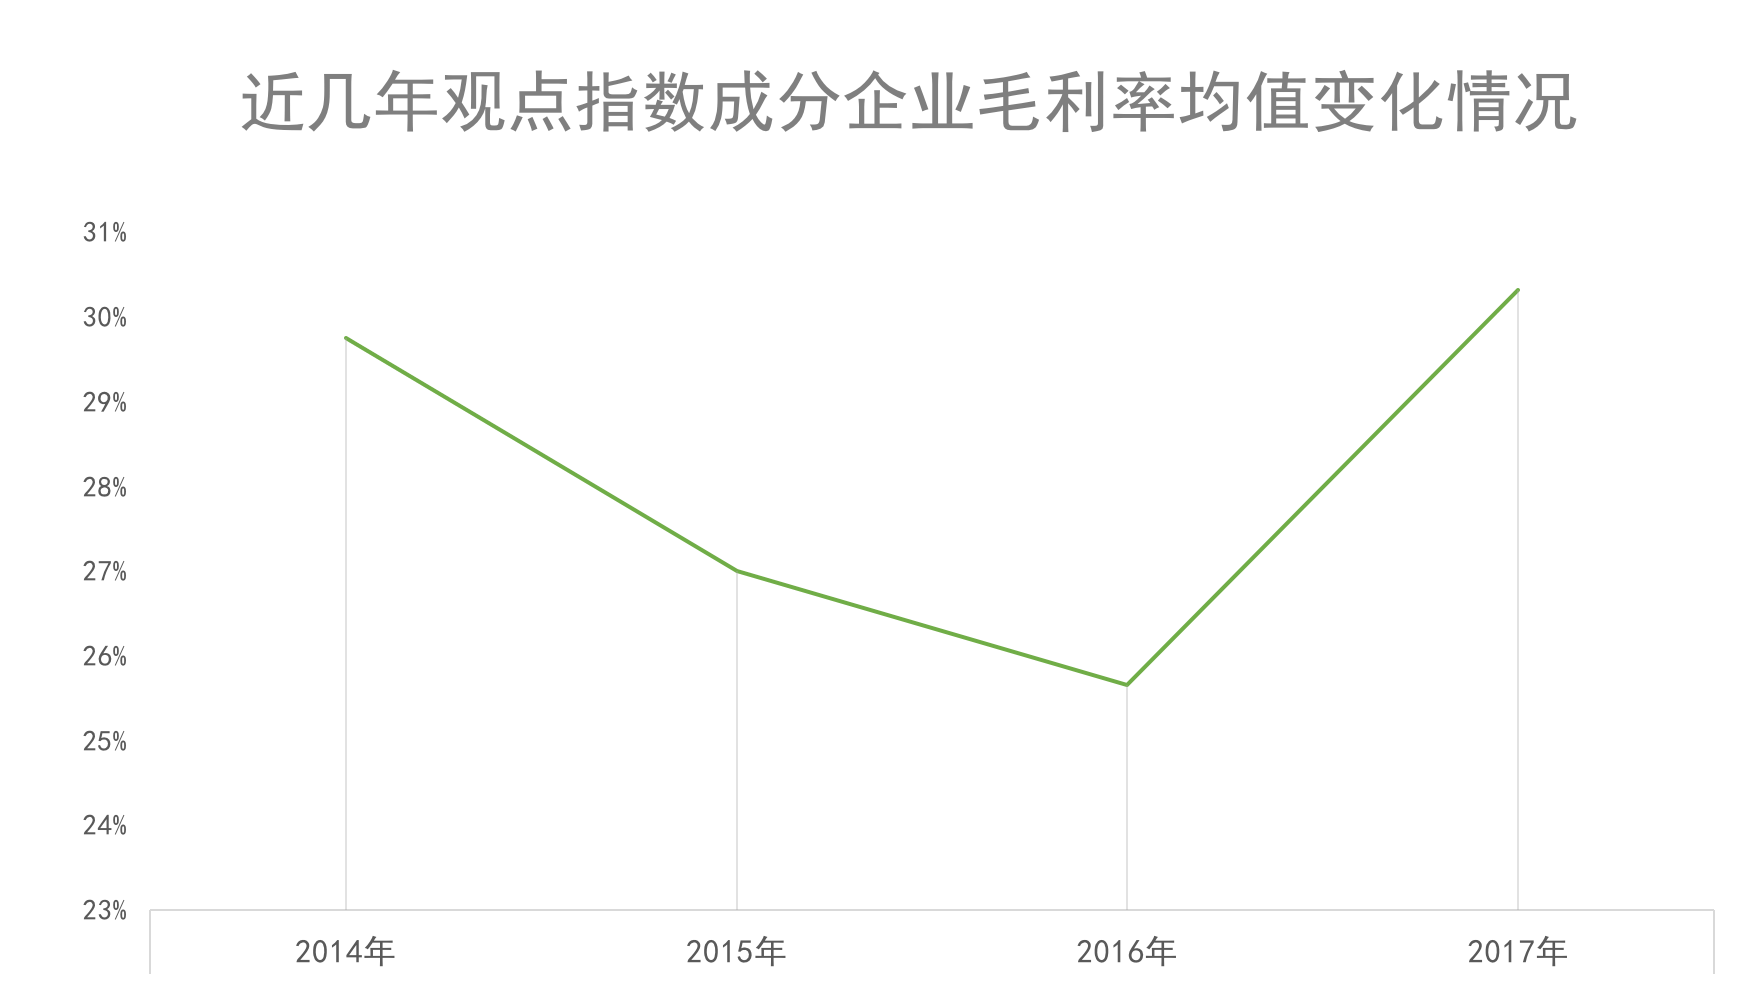
數據來源:觀點指數監測
不過2017年的高毛利率需要撇除入賬產品受到銷售均價上漲的影響。而最近幾年,地價上漲幅度大於房價,疊加人力成本上升,過去的高毛利時代顯然難以複製,房企的結算毛利率仍將承壓。
以上種種,均意味着過去依靠房地產專業能力來拉高利潤率甚至規避風險的做法已經不能完全適用,新的融資渠道、變現方式更加重要。因此需要房企藉助金融手段規避風險,尋求新的加槓桿方式和資金來源。
2、多元化融資渠道日趨活躍
由於廣義上的房地產金融涉及的門類眾多,不一一贅述。在此,暫且將房地產金融定義為房地產資金的融通,包括房地產信貸融資、房地產股本融資、房地產債券融資和運用信託方式融資等。下面着重分析一下信託、私募基金以及房地產資產證券化。
房地產信託就是信託投資公司發揮專業理財優勢,通過銷售高收益理財產品籌集資金,並投資於房地產項目的非銀行貸款人。房地產信託業務的經營內容比較廣泛,大致可以劃分為委託業務、代理業務以及金融租賃、諮詢、擔保等業務。其中委託業務包括房地產信託存款、房地產信託貸款、房地產信託投資、房地產委託貸款等;而代理業務,涉及代理發行股票債券、代理清理債權債務、代理房屋設計等。
和銀行貸款相比,房地產信託憑藉高收益特點吸引了高質量資金來源,包括高淨值個人、富裕家庭或散戶及機構投資者等。因此從資金角度來看,融資方式更加靈活方便,另外資金利率也方便調整,可以降低房企的整體融資成本。
除此之外,信託獨特的財產隔離與權益重構功能,可以利用財產權模式、收益權模式以及優先購買權等模式進行金融創新,使其成為房企比較青睞的融資方式之一。
數據來源:中國信託業協會、觀點指數整理
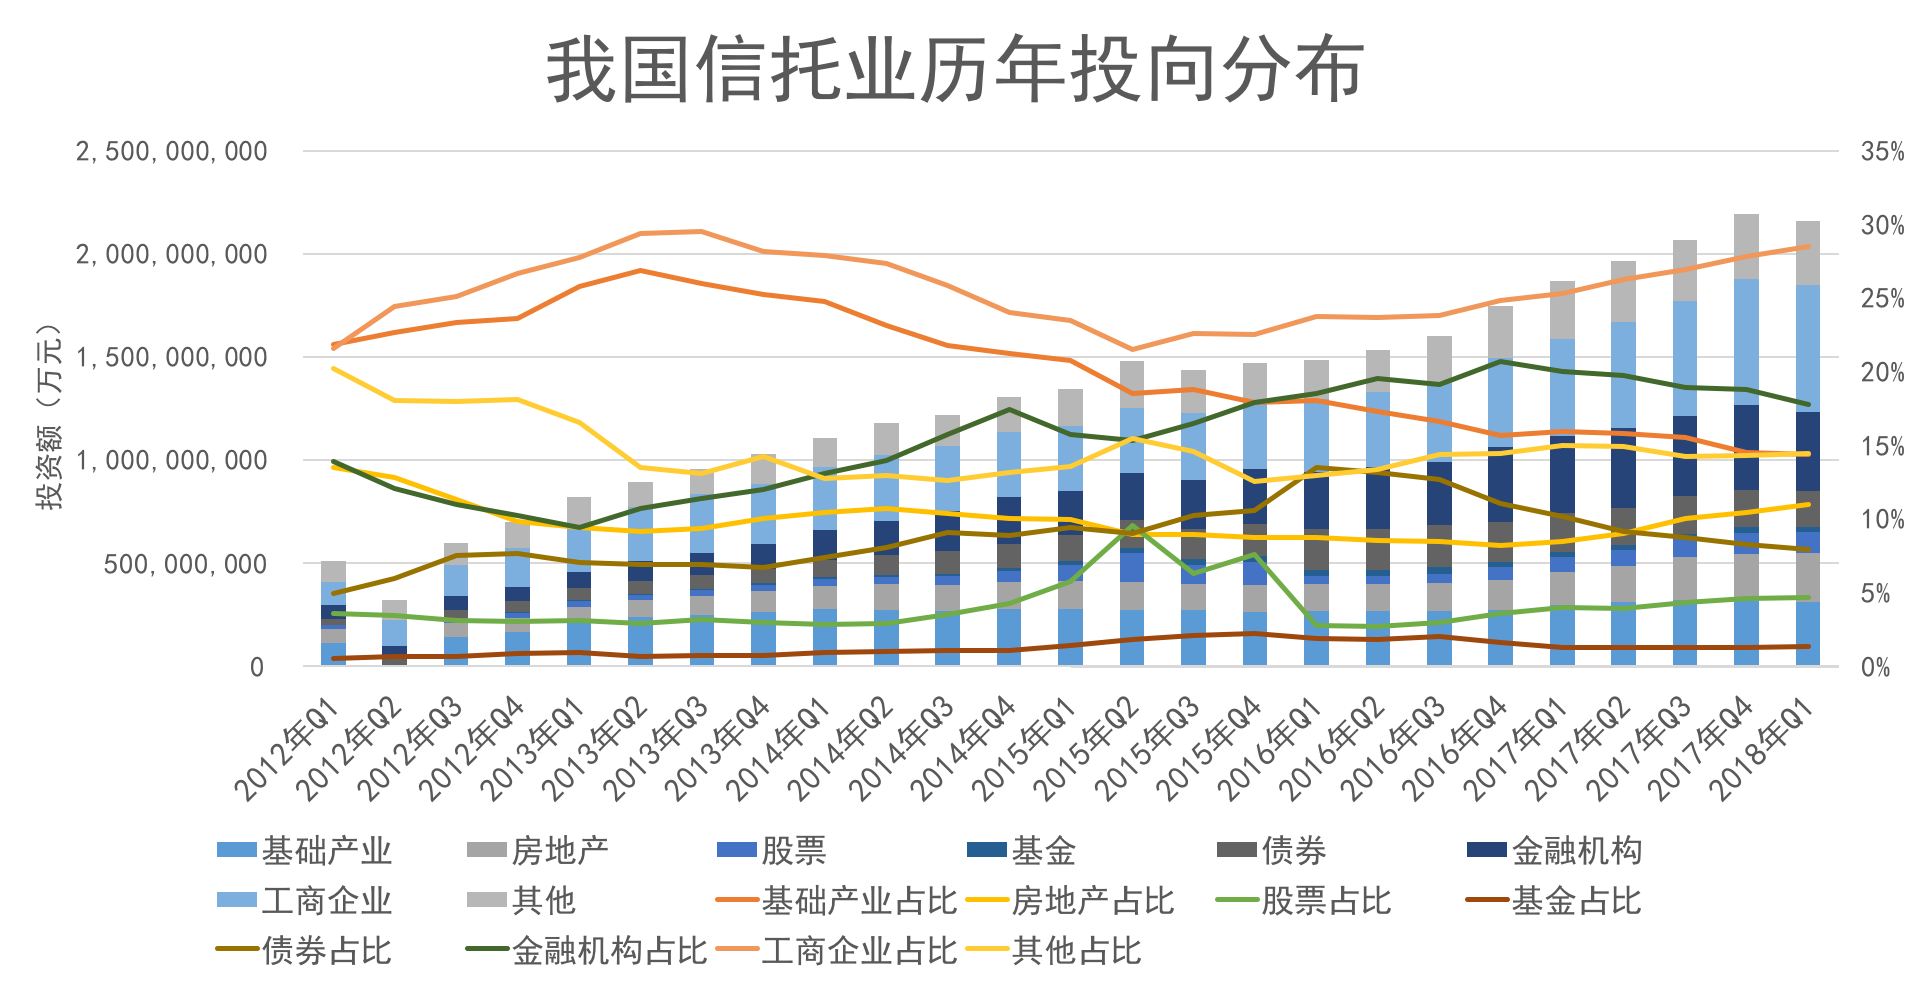
觀點指數從中國信託業協會獲取的數據顯示,2018年第一季度信託資金投向的領域主要為工商企業、金融機構、基礎產業以及房地產。
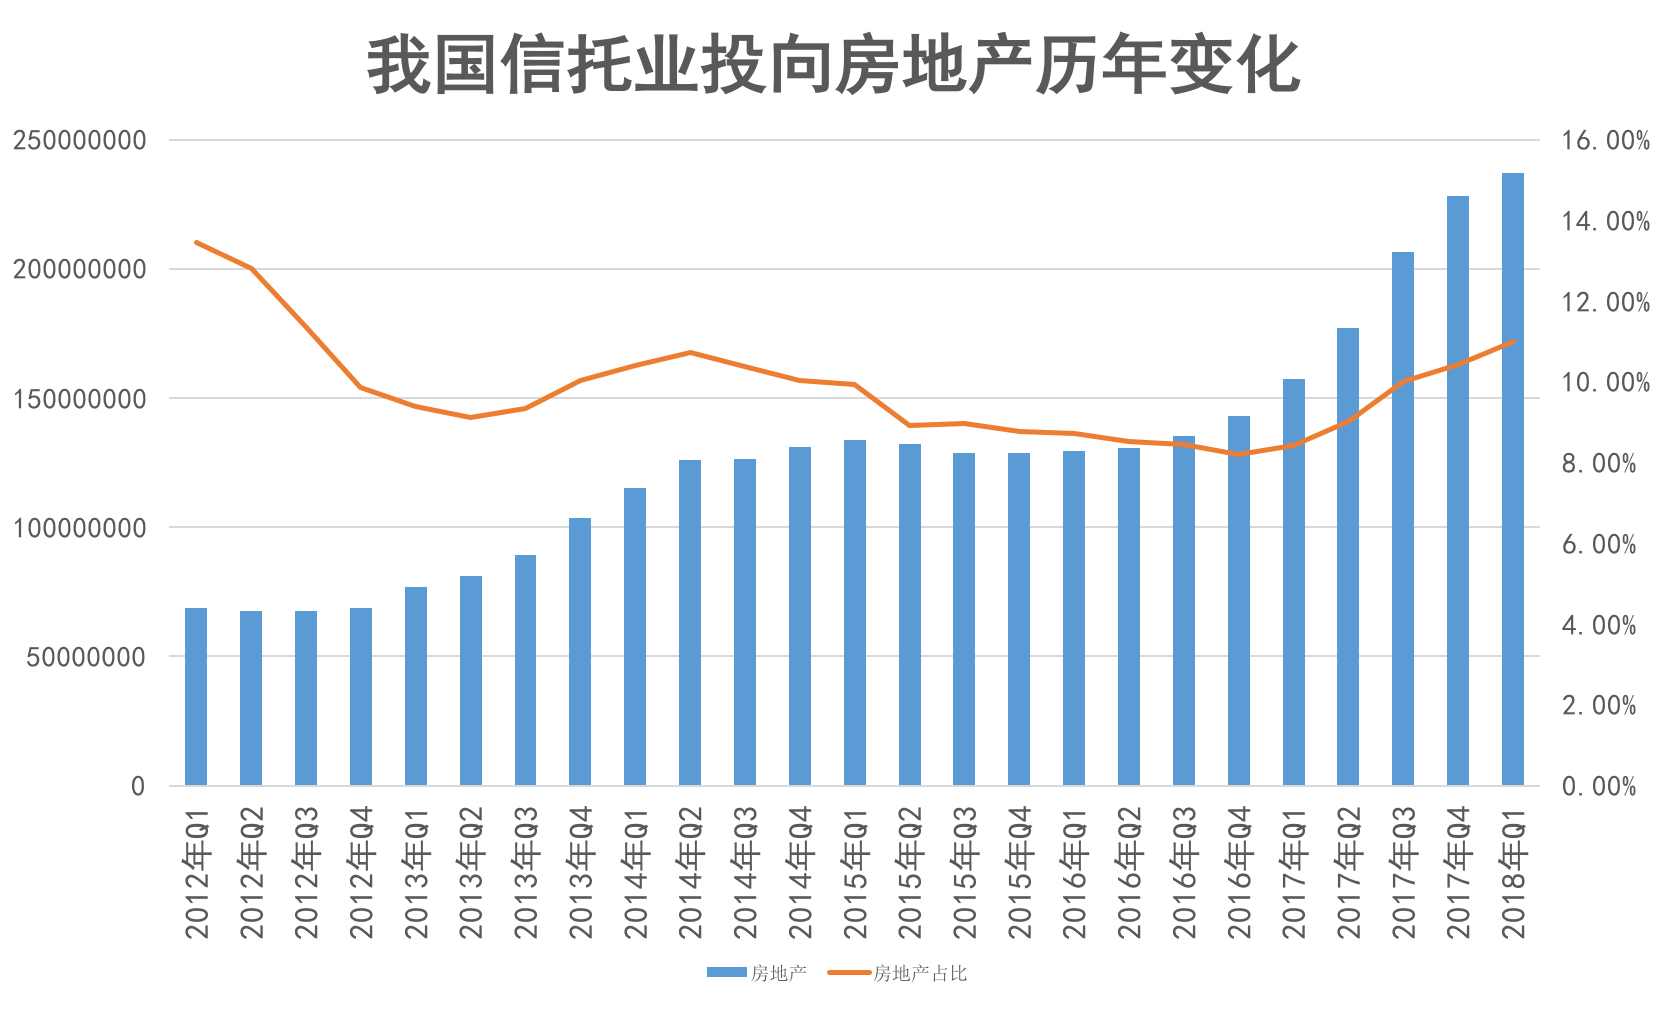
其中過去幾年中我國信託業投向房地產行業的資金佔比呈現波動上漲趨勢,2018年第一季度末投向房地產行業的資金餘額為237107572.95萬元,佔總信託資金的10.99%,環比2017年第四季度上漲0.57%。
數據來源:中國信託業協會、觀點指數整理
過去,房企對融資成本較高的信託貸款,一直持有相對謹慎的態度。但是隨着監管層加強對房企發債資金用途的監管,多家房企公司債被中止審核。這也促使房企捨棄低成本的公司債而選擇信託融資。數據顯示,當前不少信託產品的收益率已經升至9%乃至更多,另一個側面也反應出房企獲取資金的成本在上升。
另一個被現階段時勢推升的房地產金融業務則是房地產基金。按照募集方式來劃分,房地產基金可以大致分為私募型和公募型,由於國內的公募型基金髮展尚處於初步階段,因此此處主要分析私募型基金,也即大家傳統意義上所說的房地產基金。
數據來源:中國證券投資基金業協會、觀點指數整理
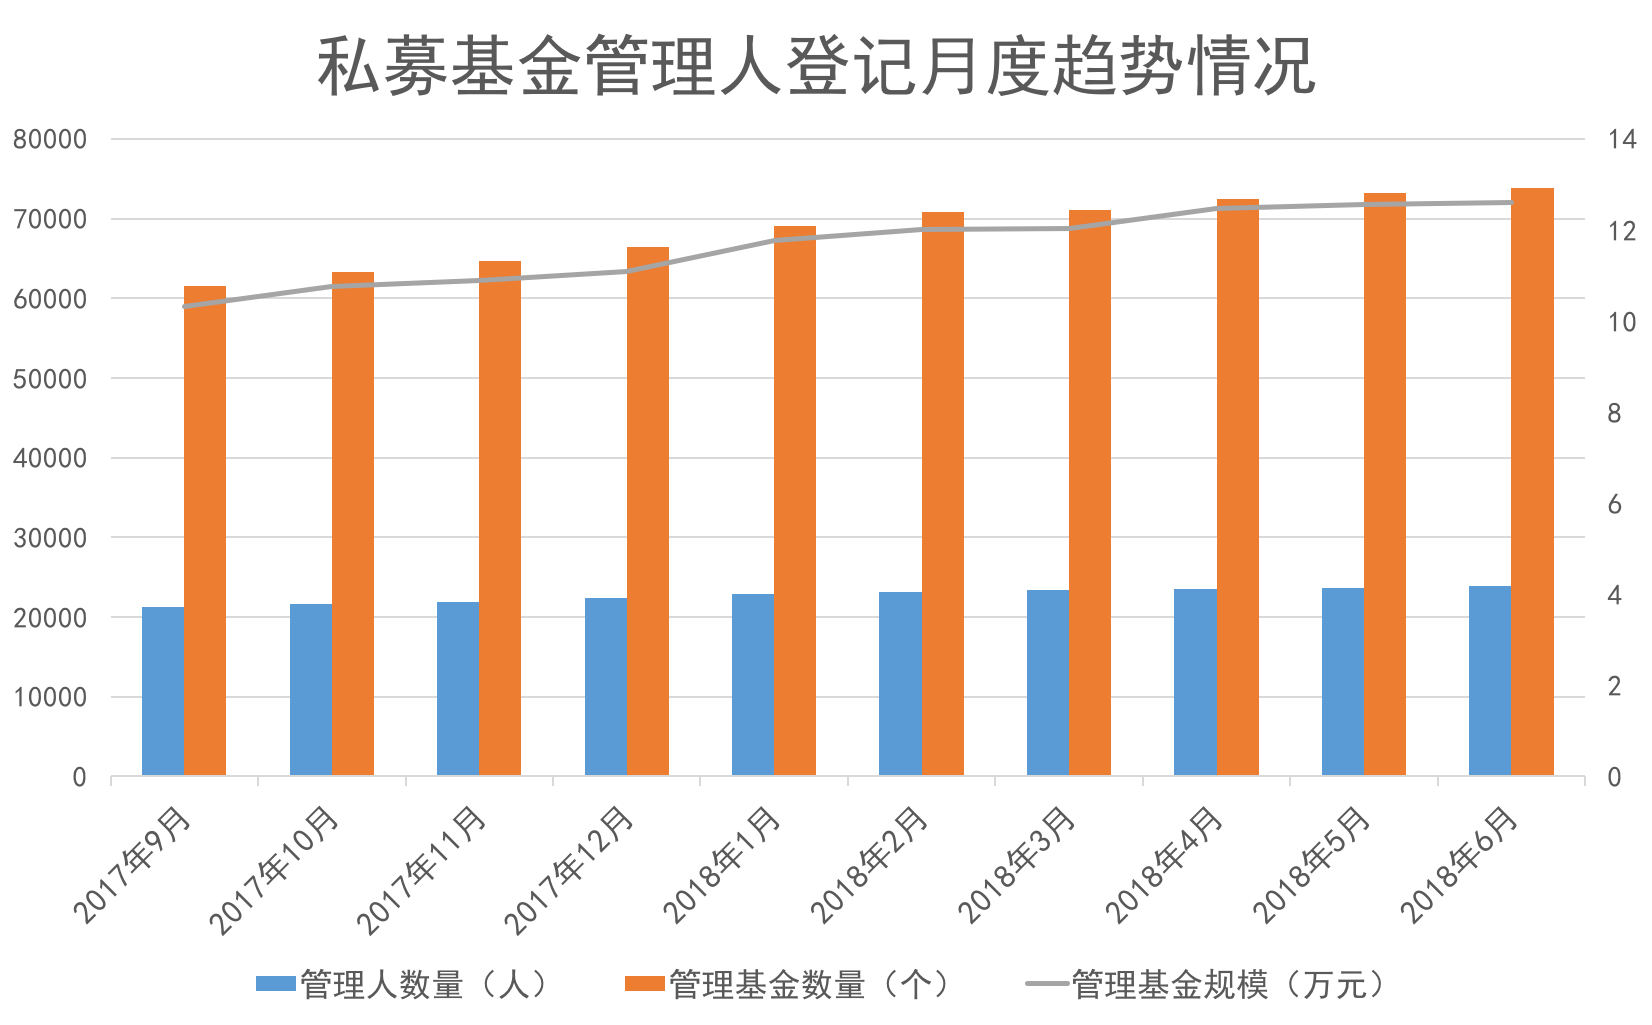
根據中國證券投資基金業協會(以下簡稱“協會”)公佈的數據,截至2018年6月底,協會已登記私募基金管理人23903家,較上月增長0.84%;已備案私募基金73854只,較上月增長0.85%;管理基金規模12.60萬億元,較上月增長0.27%。私募基金管理人員工總人數24.52萬人,較上月增加1236人。
已登記私募證券投資基金管理人8827家,較上月增加51家;私募股權、創業投資基金管理人14309家,較上月增加150家;其他私募投資基金管理人767家,較上月減少1家。
數據來源:中國證券投資基金業協會、觀點指數整理
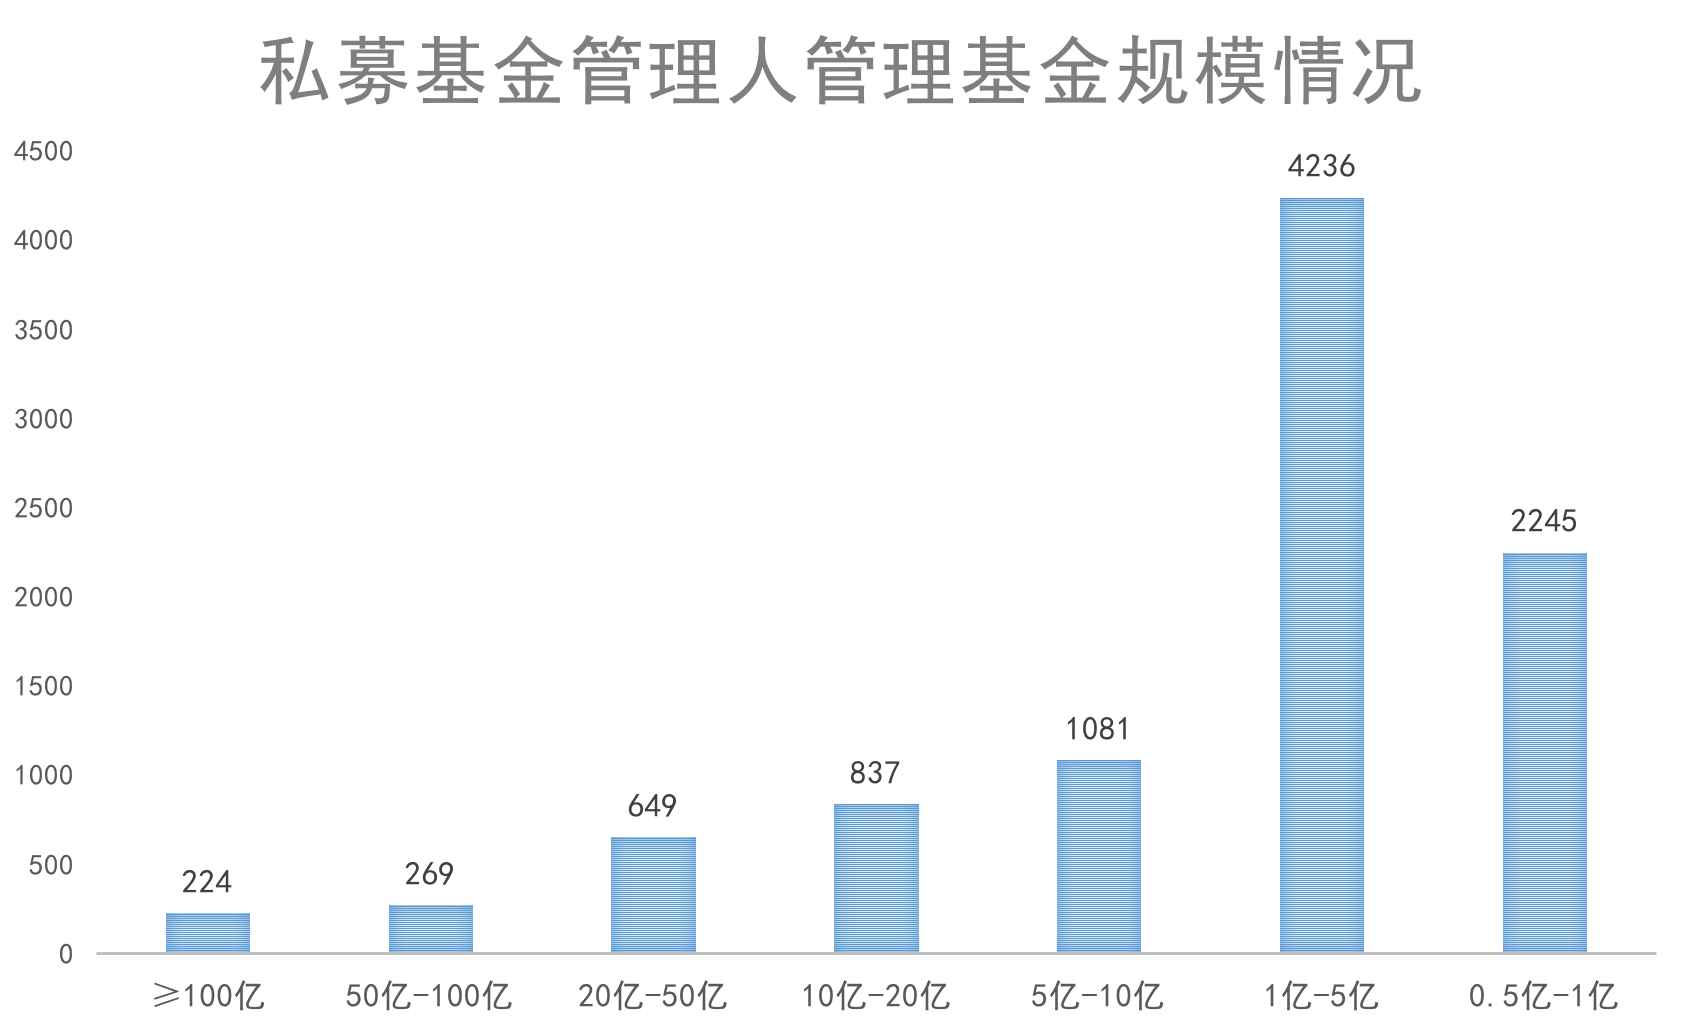
截至2018年6月底,協會已登記私募基金管理人管理基金規模在100億元及以上的有224家,所佔比重最小。管理基金規模第二高的處於0.5億元-1億元之間,達到2245家。管理規模在1億-5億元的私募基金管理人數最多,高達4236家。
而這也是房地產私募基金的現狀。國內的房地產基金對單個房地產項目或者投資組合公司的投資資金多為1億-3億元之間,佔所有投資案例的半數以上。
從私募基金的投資分佈來看,雖然高科技行業仍然佔據榜首,但是房地產和消費品、金融以及醫療行業均屬於熱門行業。根據機構數據,過去的幾年中,私募股權基金在房地產行業的投資金額逐年遞增,由2014年的9億美元、2015年的16.1億美元上升至2016年的30.1億美元,並且在2017年錄得同樣不俗的增長。
中國證券投資基金業協會公佈的數據顯示,2018年5月1日-21日,在協會備案的私募基金產品合約1408個,其中涉及房地產的私募基金產品為45個,均為私募股權投資基金。
截至目前,按出資人劃分,房地產私募基金可以分為自然人投資者、投資基金類計劃及機構出資、工商企業出資、管理人跟投出資、員工跟投出資。其他投資者包括信託公司、保險公司、銀行、慈善和捐贈基金、政府類引導資金出資等。不過當前來看,獨立PE(私募股權投資)以及具備開發商背景的房地產基金仍然是主體。
房地產基金按照投資方式可分為股權類、債權類以及夾層類。具體來說,股權類投資比較注重投資對象的增值空間。光大安石是國內比較具有規模的私募股權基金,旗下包括股權投資、結構化投融資、跨境資產管理及房地產證券化等在內的多條成熟產品線,截至2017年12月末,光大安石在管項目34個,在管規模人民幣492.02億元。
穩盛投資是具備開發商背景的房地產基金,股權類和債權類均有涉及。和獨立的私募基金不同,穩盛投資在項目合作上具有先天的優勢。品牌開發商負責項目開發與銷售,提升項目溢價能力。而穩盛投資則採用優先劣後的結構化方式,撬動基金股權投資者獲取更高收益。
若按照目前投資方向來看,房地產基金則可以粗略劃分為核心物業、資產升級優化型(價值升級再造)以及相對取巧的機會主義型。
顧名思義,核心物業也即意味着這些被投資的項目大多相對成熟,收益也比較穩定,比如一些核心商務區的寫字樓項目、繁華地段的商業地產項目等。晨曦基金積極關注和參與國內商業物業證券化市場,與高和資本一同牽頭推動了相關類REITs項目的落地。晨曦基金是旭輝集團一體兩翼“房地產+”板塊的核心成員,具有豐富專業的投研能力、產品設計及風險控制經驗。一直以來,晨曦基金以“輕資產運營”為導向,發展了地產基金的多元化以及股權投資等多個業務板塊。截止目前,已經打造了“曦盛、曦開、曦發、曦展”等在內的產品系列,併成為中國首單民企長租公寓儲架式權益類REITs管理人。
資產升級優化型基金主要通過對存量項目升級改造、重新定位後改善或者翻修來實現價值增值目的,從而獲取相應的投資收益。一般而言資產升級優化型基金收益率較核心物業型基金高。
凱輝高德是當中一家致力於將城市存量運營的痛點轉化為增長點的企業,以大數據為支撐,全面梳理城市存量物業,通過運營進一步拔升物業價值。利得股權同樣對存量物業予以充分關注,房地產項目主要位於核心一、二線城市或環線經濟發達城市,以長三角、珠三角和環渤海城市圈等核心區域為主。過去的十年中,利得股權已經成長為擁有公募基金、基金資管、基金銷售、私募(證券、股權及其他業務)等牌照及業務資質的專業資產管理集團。截至2018年一季度,已為超過50萬名投資人提供綜合性財富及資產管理解決方案,累計管理資產規模超1600億元。
當然,在資產升級優化型基金中有不少瞄向更加多元的地產業務板塊。中保產業基金是多元化佈局中的一家專業基金公司,目前佈局的業務包括住宅、公寓、商業地產、車位、園區地產、工業地產和新興地產等在內的多種業態。在地產基金中,中保可以算得上是後起之秀,背靠銀行、基金、證券、不動產開發企業等股東背景,讓其在開展業務時擁有豐富的資源。據觀點指數了解,目前中保產業基金以開發物業為主,交易標的優先考慮TOP30企業項目,並對北上廣深等一線城市及周邊項目予以重點關注,平均退出收益率達到近20%。
最後一類投資風險一般相對較高,主要青睞於因為內部問題而擱置或者無管理的、閒置的或待改造的地產項目,相關問題解決後短時間內可以創造利益。
3、趨勢與未來:資產證券化之輕與金融體系健全之重
數據來源:觀點指數整理
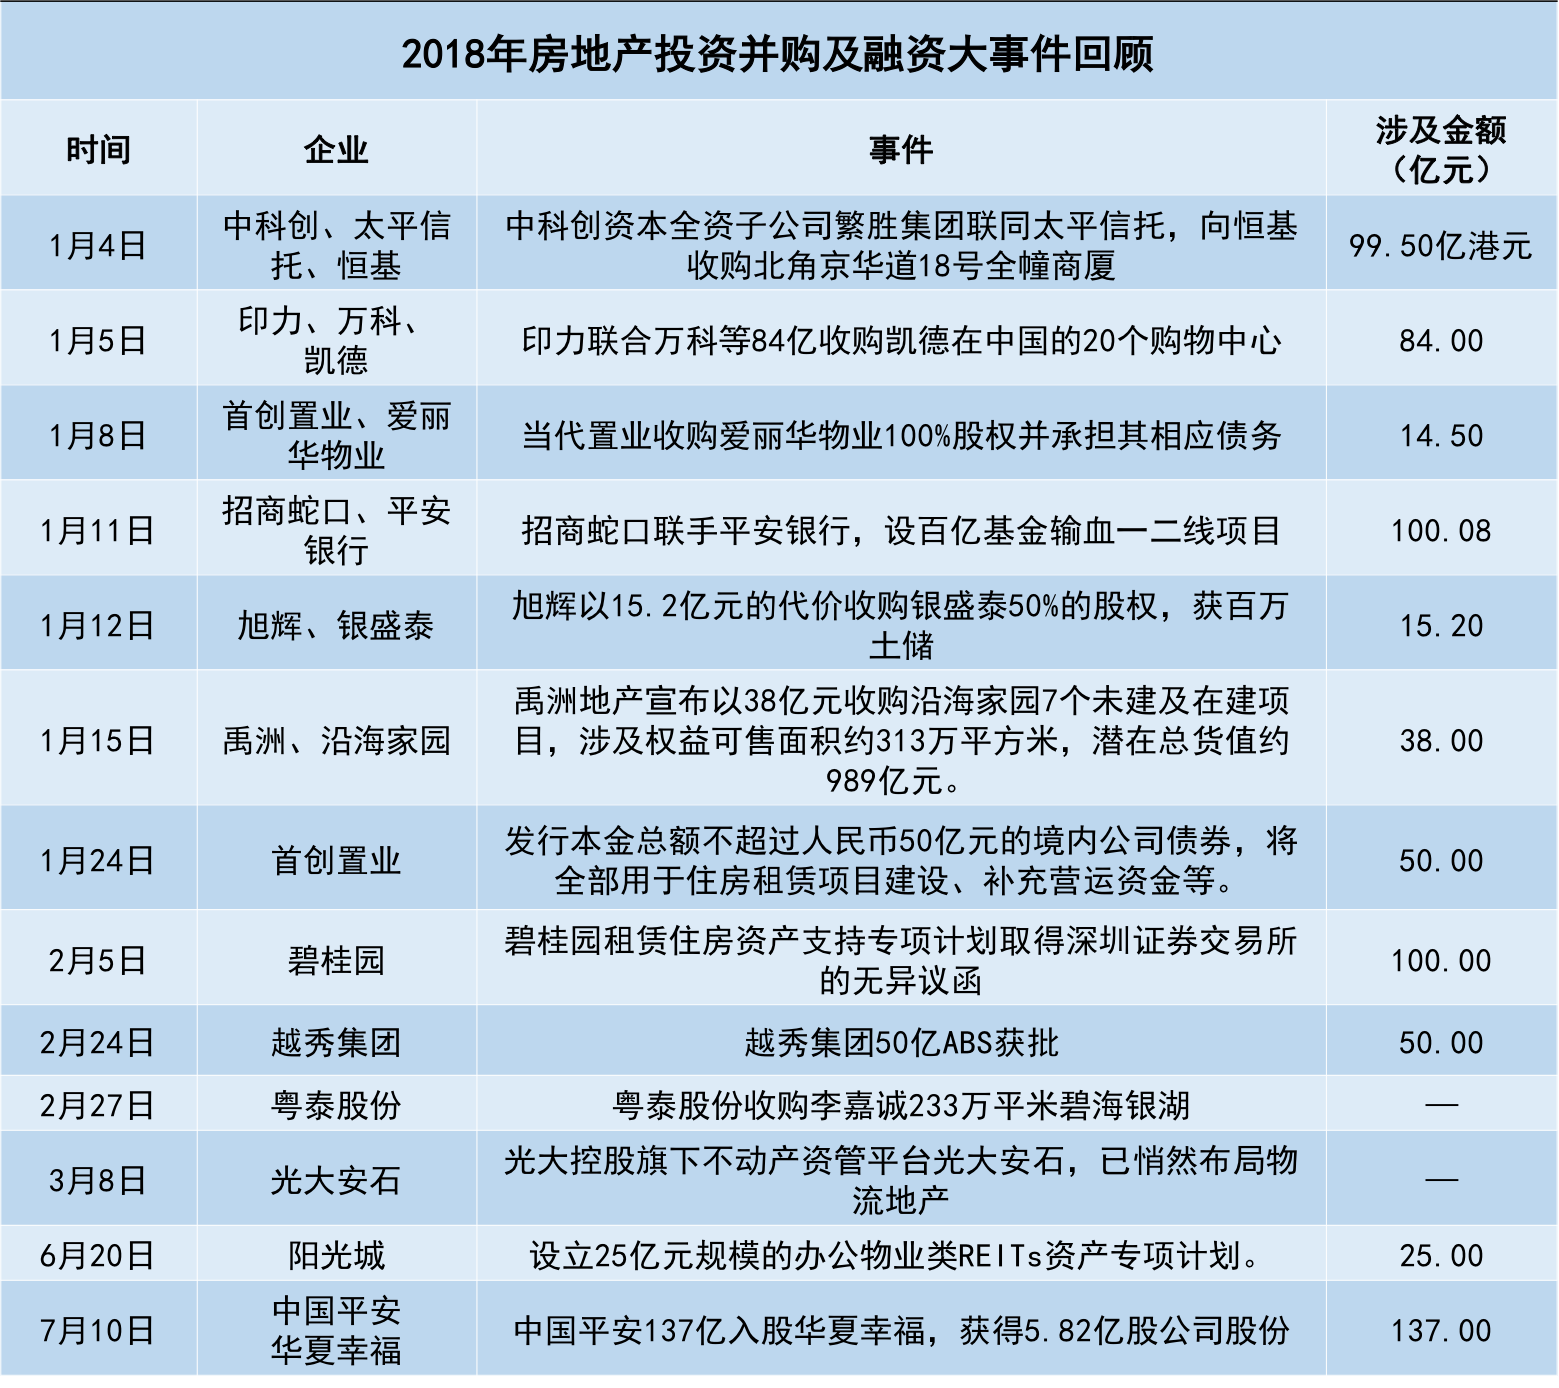
從觀點指數監測的投融資及併購事件來看,2018年上半年房地產行業的金融化進程繼續拓寬、延長。先是1月4日,中科創資本旗下公司聯同太平信託合作購入香港北角京華道大型全新商廈,合計99.5億港元;後有招商蛇口聯手平安銀行,設百億基金輸血一二線項目;3月光大控股旗下不動產資管平臺光大安石,悄然佈局物流地產……
在上述表格的事件大回顧中,不乏金融機構的身影,同時金融創新產品亦是層出不窮。這反映出,隨着房地產的金融屬性加強,未來將有更多創新的房地產金融產品推出市場。
今年4月,中國證監會與住房城鄉建設部聯合發佈《關於推進住房租賃資產證券化相關工作的通知》,監管層已經建立受理、審核和備案的綠色通道,給予住房租賃資產證券化項目快速審核、快速通過以及發行優先支持。對於已經發行過資產證券化產品的住房租賃運營企業,在從事承接相關地方住房租賃項目時監管層將會給予優先考慮。通過正向激勵手段,鼓勵相關企業通過資產證券化的手段繼續發行各類住房租賃產品。
在政策引導下,包括住房租賃等在內的類REITs產品正在加速發展。據觀點指數不完全統計,截止到2018年6月,國內已成功發行商業地產資產證券化產品共計65單,總髮行規模超過1700億元,產品類型包括類REITs,CMBS,CMBN。
雖然住房租賃REITs迎來窗口期,但是距離公募REITs(房地產信託投資基金)真正推出市場還有很長的路要走。一方面,目前中國的租金收益率太低。按照國際上其他市場的經驗,收益率普遍在6%-8%才能吸引投資者目光,如果收益率只是在1%-2%則不如把錢存銀行。
另一個現實是,國內的資金成本非常高。目前房企的發債成本處於8%-9%,一些相對小的房企資金成本甚至在11%-13%,租金回報率完全不足以覆蓋。
除此之外,REITs沒有真正落地的最大阻因來自於稅率問題。成熟市場的REITs通常有各方面的稅收優惠政策。國內的稅法暫無相應稅收優惠。因此除了在轉讓過程中,可能涉及到土地增值稅、轉讓收入所得稅、營業稅、契稅、印花稅等各類稅收;在機構持有運營階段的稅率也比較高,面臨雙重徵稅,即在運營層面徵收企業所得稅,在投資者層面再徵收個人所得稅。
其實不管是資產證券化還是其他的金融業務,都需要建立在健全的金融體系之中。不僅是設立之初的法律條件要完備,運行後的監管同樣也要跟上,避免地產金融風險叢生。
目前我國的房地產金融市場仍然處於一個初級階段,沒有形成一個健全的、多層次的市場體系。未來建立一個相對專業化的房地產金融體系,是房地產投融資、併購等金融活動蓬勃發展的有力保障。房地產市場才能走得更穩、更久遠。
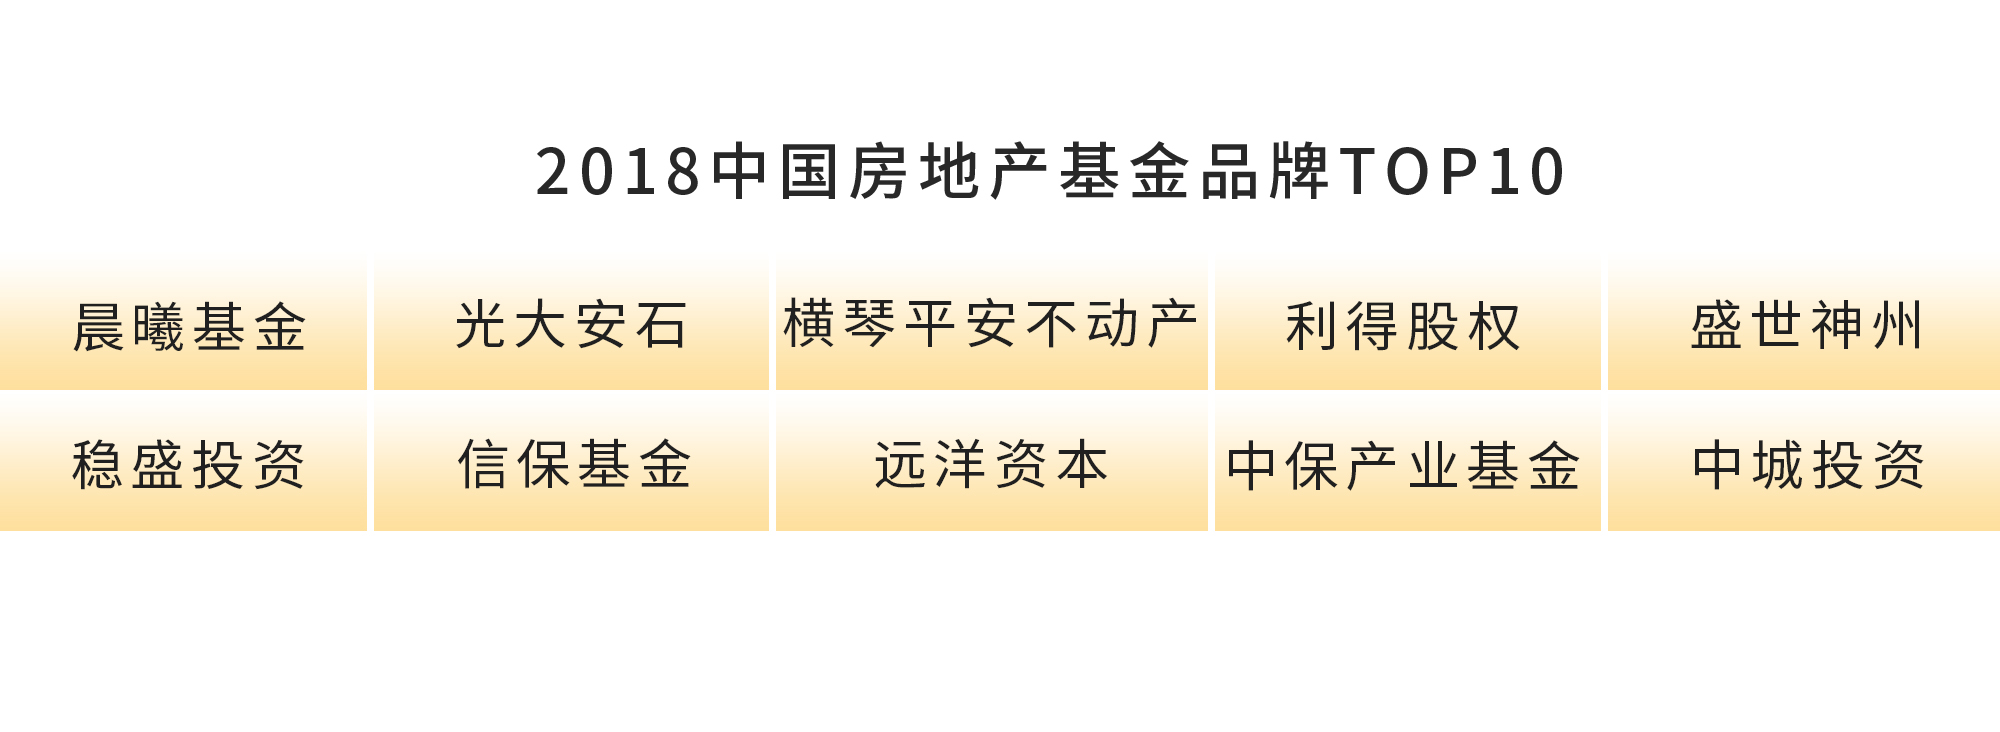
“2018中國房地產基金品牌TOP10”榜單
過往“不缺錢”的房企,在銷售增速回落、調控收緊等影響之下,資金鍊壓力加重,而在規模擴張的路上,他們不由地將目光投向了金融市場。然而金融市場卻不復往昔,如今一片風聲鶴唳。海外融資頻頻受限,備受倚重的銀行貸款渠道日漸逼仄,這意味着房企們需要藉助新的金融手段規避風險,尋求新的加槓桿方式和資金來源。
由此,根植於國外的房地產基金異軍突起,成為了房企擴寬資金渠道的重要法寶。在這裏,行業的界限與壁壘被打破,以房企、保險公司、信託公司等不同主體的房地產基金公司紛紛搶灘市場,而股權類、債權類以及夾層類的投資成為主流,商業地產、產業地產以及各種創新業務板塊也成為了房地產基金的投資寵兒。那麼在機會與挑戰並存的市場之中,誰能在激烈的競爭中成為行業的標杆與領軍人物?
為此觀點指數研究院在對行業進行綜合研究分析的基礎上,結合長期跟蹤的企業表現與數據分析,評選出“2018中國房地產基金品牌TOP10”,以此推動行業的不斷發展。