
編者按:大潮已退,形勢逆轉。2017年,流動性已經不再是房企高歌猛進的催化劑,而是逐漸轉變成為了絆馬索。過去享受着貨幣政策紅利的“弄潮兒們”,誰將會顯現裸泳真身。當樓市開始調整,不再獨自繁榮,房企如何繼續起舞?
“只有當大潮退去的時候,你才能知道誰在裸泳。”——巴菲特這句舉世皆知的名言,在今天的中國房地產行業市場環境仍然具備相當的現實意義。
3月22-23日,觀點地產新媒體將在深圳舉辦“2017觀點年度論壇”,併發布“2017中國房地產卓越100榜”。因應“萬億時代的房地產”這一未來行業宏大前景。在行業、市場、政策環境面臨轉變之際,誰才是市場真正的弄潮兒?
為此,觀點地產新媒體選取一批標杆性房企,通過觀察、分析和研究企業融資策略與變化,特別推出“卓越100房企融資現狀調查報告”系列報告。
觀點指數 2017年剛過兩個月,招商蛇口已開始描繪衝刺更高銷售規模的藍圖,這家央企的總經理許永軍透露,今年公司銷售目標要達到1000億元。
過去多年,未重組的招商地產儘管曾多次計劃衝刺千億目標,但在偏穩健的財務風格下實現難度較大。許永軍如今重新提及這個目標時,語境或許已有所不同。
一方面,隨着房地產行業分化加劇,有實力的房企均向擴儲和併購靠攏,對毛利率有高要求的招商蛇口在規模上逐漸被趕超;另一方面,招商蛇口推行股權激勵,要求2017年至2019年的業績增速不低於13%,利益捆綁促使公司採取行動兌現承諾。
但是2016年下半年以來,債券、基金等融資渠道面臨進一步嚴格監管,種種跡象都在顯示,房企融資環境趨於收緊。
與其它高度依賴再融資渠道的房企相比,央企受到的衝擊儘管不那麼嚴重,但環境的變化仍帶來一系列影響。
實際上,在招商局集團效益、規模平衡的要求下,如何在追求規模的同時保證有質量增長,仍是招商蛇口要探索的發展之道。
融資與償債能力穩定
作為央企招商局旗下房地產開發運營業務的旗艦平臺,招商蛇口(招商地產)在融資方面有着天然的渠道與成本優勢。該公司過去曾多次提及,堅持多元化融資渠道和安全穩健的財務管理是其資金管理的優勢所在。
無論是重組前的招商地產還是重組後的招商蛇口,在借款、再融資等金融工資中,來自銀行的借款一直是最為重要的選擇。
數據來源:企業年報、觀點指數
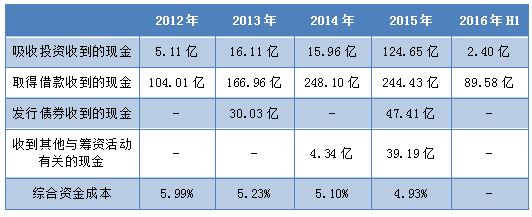
招商蛇口(招商地產)披露的財務報告顯示,2012年至2016年上半年,透過借款渠道取得的現金佔籌資活動流入金額的比例大部分達70%以上。2015年吸收投資收到的現金增加124.65億元,主要系招商蛇口吸收招商地產上市時吸收權益性投資所致。
觀點指數了解到,在招商局集團系統內部,金融與實業的跨界合作也使得地產平臺得以背靠豐富的項目資源。以2014年11月為例,招商地產宣佈與招商銀行達成全面戰略合作,範圍涉及授信、融資服務、國際結算和其它金融服務等方面。
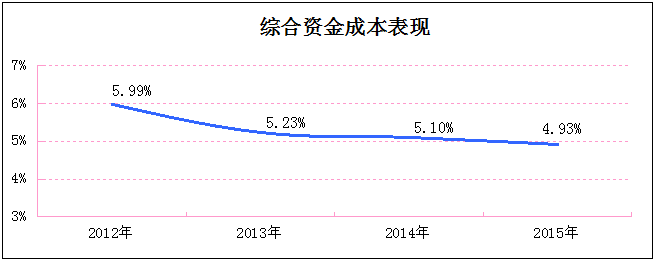
受益於央企的背書效應及國內融資環境的寬鬆,儘管對銀行借款的依賴程度較高,招商蛇口(招商地產)得以補充較為充足的資金並嚴格控制資金成本,其中綜合資金成本由2012年的5.99%下降至2016年上半年的4.93%。
發債方面,儘管該公司過去五年間僅發行4筆債券,包括招商局置地分別發行5億美元信用增強債、2.9億美元可轉換債券,公司自身發行共30億中期票據,票面利率均處於行業較低水平。其中2015年發行的2.9億美元可轉換債,票面利率僅0.50釐。
數據來源:企業年報、觀點指數
截至2016年上半年,招商蛇口簽訂借款合作的機構包括中國銀行、農業銀行、建設銀行、招商銀行等,合同授信額度摺合人民幣983億元,期末公司尚未使用的銀行借款為373.55億元。
數據來源:企業年報、觀點指數
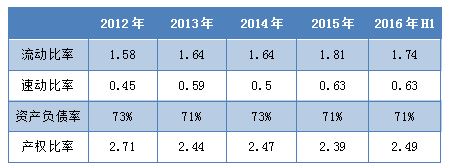
降低成本的同時,招商蛇口(招商地產)的流動比率、速動比率近幾年也保持平穩上漲。2015年漲幅加大主要由於招商蛇口重組上市時吸收投資所致,至2016年上半年雖有所下降,但仍高於2014年重組前的水平。同時,由於貨幣資金穩步增加,速動比率仍維持平穩,顯示其短期內變現償債能力得到提升。
運營與存貨週轉效率
房地產企業由於需要穩定負債和資產業務,總資產週轉率普遍較低,在此情況下尋求銷售能力的增長成為行業的普遍做法。
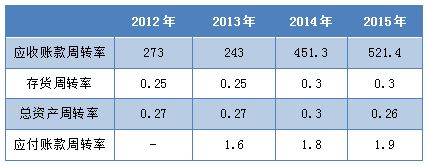
招商蛇口同樣不例外,年報數據顯示,該公司2012年至2015年間應收賬款週轉率總體增長較快,並在2015年底達到新高,反映其資產流動加快、償債能力有所增強。但與其它房企相比,公司的存貨週轉率相對較低,顯示其經營能力、銷售能力有待進一步改善。
數據來源:企業年報、觀點指數
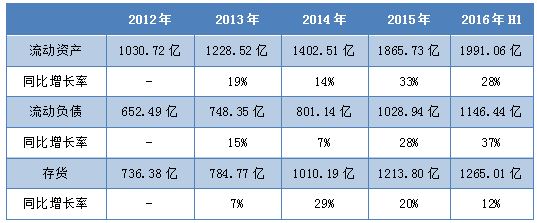
過去幾年間,招商蛇口(招商地產)的流動資產出現大幅增長,並超過同期流動負債水平,存貨扮演中了重要的角色。
2014-2015年,招商蛇口(招商地產)存貨增長率分別達到29%、20%,2016年上半年流動負債增長高於流動資產,主要由於短期借款增加逾200億元,加上存貨週轉天數相對較高(2015年:1321天),導致償債覆蓋能力有所下降。
數據來源:企業年報、觀點指數
招商蛇口(招商地產)2012年至2016年上半年的存貨比率分別為71%、64%、72%、65%、64%,存貨佔流動資產的比例超過六成,未來有必要適當加強庫存管理。
據觀點指數了解,招商蛇口於今年1月份發佈業績預告稱,2016年歸屬於母公司的淨利潤約93-98億元,同比增長91.75%-102.06%,較上年備考口徑增長34.92%-42.17%;期內房地產銷售業務結轉面積增加約40%,結轉收入增加139億元,同比增長33%。
招商蛇口董祕劉寧明確表示,2016年公司實現較良好的銷售回款率,這種勢頭將在2017年得到保持。
千億目標與規模選擇
招商蛇口自2015年底重組上市,在“千億規模、百億利潤”的目標下進行了包括組織架構、業務架構在內的一系列調整。隨着調整逐步落實到位,這家央企也開始展現出與過去頗為不同的一面。
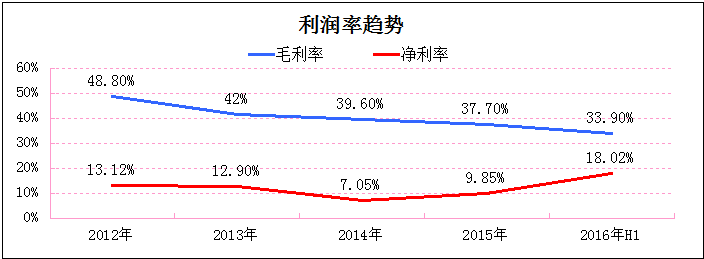
從近年來的盈利能力看,重組前的招商地產一直是高毛利率的典型企業之一,但近年來也面臨着一定壓力。
數據顯示,2012年招商蛇口社區開發與運營毛利率最高接近50%,至2016年上半年跌至17.65%;而重組後通過園區開發與運營、郵輪產業建設與運營等高毛利率板塊拉動(最高接近60%),公司整體利潤水平得到有效優化。
數據來源:企業年報、觀點指數
注:2015年後的淨利潤,為招商蛇口完成換股吸收合併招商地產前的數據
儘管新業務的利潤空間巨大,但並未形成規模效應,意味着傳統房地產開發業務短期內仍是招商蛇口最為倚重的部分。2016年,該公司實現房地產銷售金額739.3億元,同比增長28.4%,超出年初制定目標650億元約14%。
隨着房地產行業進入分化時代,房企規模的大小將決定其未來的市場佔有率,包括華潤置地、融創、華夏幸福、金地等同行已通過大規模擴儲首度邁入千億陣營。在此情況下,招商蛇口也不可避免地面臨發展選擇題:是維持過去偏穩健的財務風格,還是提高部分風險換取規模上的突破?
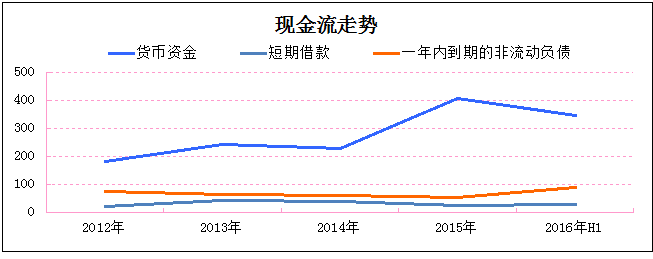
對比近年來的借款結構看,招商蛇口一直有意識地鋪排債務的順序以保證現金流的寬裕度。
2012年至2014年期間,招商蛇口貨幣資金僅略高於短期借款及一年內到期的非流動負債;此後隨着銷售規模增長及與銀行加強合作,至2016年上半年總持有貨幣344.69億元,對應短期借款及一年內到期非流動負債僅為117億元。
數據來源:企業年報、觀點指數
對此,招商蛇口董祕劉寧稱,公司將延續過去的融資風格,即以銀行借款為主要融資渠道。她亦坦承,考慮到公司的回款能力提高及目前較低的負債率,後續將適當“再加一些槓桿”以支撐發展。
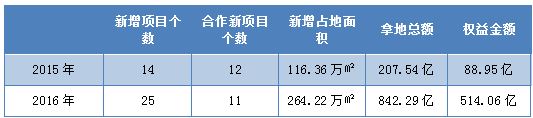
觀察該公司近幾年的拿地情況不難發現,隨着千億目標的制定,招商蛇口投資節奏也相應出現改變。觀點指數統計,2012年至2016年,招商蛇口土地總投資額分別達157億元、221億元、334億元、208億元及842億元;其中2016年拿地權益金514億元創新高,佔全年銷售金額約70%。
數據來源:企業年報、觀點指數
由於一二線城市土地市場火爆,招商蛇口在拿地層面開始選擇多元化的渠道佈局。2016年8月23日,該公司宣佈與北京通州區臺湖鎮合作,對片區進行綜合開發;8月29日,聯合華僑城以總價310億元競得深圳寶安大空港11宗地;9月12日,與廈門港務合作打造異地首個“海上世界”項目。
增量土地市場以外,招商蛇口自身具備的存量優質資源同樣被外界視為推動其業績增長的強大優勢。該公司位於前海的2.9平方公里土地資源於去年增值額度預計在千億左右,並未來將由工業、倉儲等轉變為商辦、住宅用途;以目前505萬平方米體量計,住宅部分至少佔10%-15%。
招商蛇口的前海土地仍在推進過程中,分析人士表示,預計未來兩年將逐漸為招商蛇口帶來業績貢獻。劉寧早前也透露,前海土地約在2018年進入銷售階段。
多地項目開發建設提上日程,以及園區、郵輪母港項目的運營,意味着招商蛇口未來對於資金量有極大的訴求。對於該公司而言,如何在規模與風險、利潤與成本之間尋求新的平衡點,將是接下來必須考慮的問題。
觀點指數了解到,今年以來招商蛇口開始尋求通過再融資渠道獲得資金。3月2日該公司公告,50億元額度的中期票據註冊獲得批准,註冊額度有效期為2年。
劉寧表示,目前國內公司債融資收緊,對於招商蛇口並沒有太大的影響。除了公司債,銀行借款仍將是公司的主要渠道,“實際上從市場詢價的初步結果看,公司債的利率已經和銀行借款相差無幾。”
她進而表示,房地產行業推崇與金融機構合作,這也將是招商蛇口的發展趨勢之一,不排除加強招商局集團內部資源互通、與外部基金合作等方式。
“與金融機構合作主要集中於大型項目,包括深圳大空港、郵輪母港仙姑等,這樣一來公司的資金需求也就會逐步降低。”劉寧表示。