
編者按:大潮已退,形勢逆轉。2017年,流動性已經不再是房企高歌猛進的催化劑,而是逐漸轉變成為了絆馬索。過去享受着貨幣政策紅利的“弄潮兒們”,誰將會顯現裸泳真身。當樓市開始調整,不再獨自繁榮,房企如何繼續起舞?
“只有當大潮退去的時候,你才能知道誰在裸泳。”——巴菲特這句舉世皆知的名言,在今天的中國房地產行業市場環境仍然具備相當的現實意義。
3月22-23日,觀點地產新媒體將在深圳舉辦“2017觀點年度論壇”,併發布“2017中國房地產卓越100榜”。因應“萬億時代的房地產”這一未來行業宏大前景。在行業、市場、政策環境面臨轉變之際,誰才是市場真正的弄潮兒?
為此,觀點地產新媒體選取一批標杆性房企,通過觀察、分析和研究企業融資策略與變化,特別推出“卓越100房企融資現狀調查報告”系列報告。
觀點指數 2016年拿地驚人的碧桂園,新的一年“買買買”勢頭依然不減,僅1月份就在全國公開市場砸下至少80億奪得12宗地,2月份再落18子,繼續衝刺更大規模。
而市場就有消息傳出,超越3000億後,碧桂園2017年內部已將目標提至5000億。不過對此,碧桂園總裁莫斌僅表示,2017年公司追求有質量的速度和有質量的發展,而不是片面追求規模增長。
一路高歌猛進的擴張,讓市場對碧桂園規模衝刺背後的增長質量及持續增長能力越來越關注,因而莫斌似乎更像是對資本市場和投資者的喊話。
高速擴張需要大量穩定的資金支持,隨着近兩年國內融資環境放寬,碧桂園的融資路徑似乎變得更為寬廣,開始從銀行借款、優先票據擴大到境內公司債券、ABS等。
數據顯示,僅2016年上半年,碧桂園就獲得了324.78億的融資現金流,至2016年6月30日,總借貸餘額達到約968.93億。
冀望奔向更大目標的碧桂園未來對資本的渴求無疑會更大,但在2017年伊始就顯現出的國內融資渠道收緊趨勢下,碧桂園要如何實現規模增長與負債結構的平衡?
3000億規模擴張的融資渠道
即便不看銷售額,對比近幾年碧桂園的綜合現金流量表,也可以看出其不斷擴張的心思。
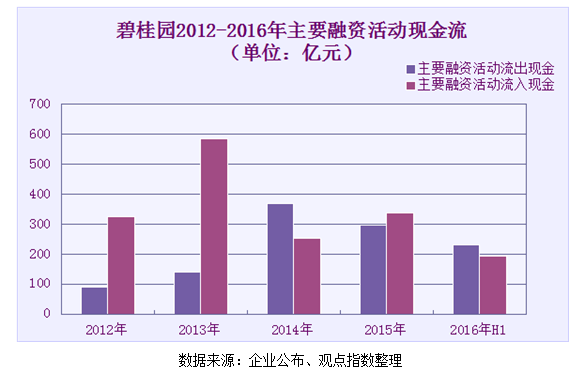
觀點指數查詢碧桂園財務報表發現,2011年至2016年上半年,在規模增長迅速的情況下,碧桂園的經營活動現金流及投資活動現金流淨額均為負增長,而融資活動現金流淨額則一直表現為正增長。
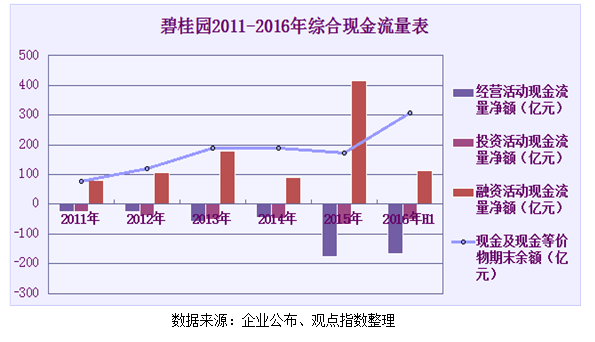
這表明處於擴張期的碧桂園每年都投入大量的資金用於開拓市場,且數額一年比一年大,同時公司日常的經營開發等活動對外借資金的依賴性不斷增加,從而促使其加大融資力度。
從上表可以看出,在2015年碧桂園融資活動現金流尤其活躍,當年共計斥資560億元新增了172宗土地,無疑為2016年的爆發儲備了“糧草”。
另有數據顯示,2013年碧桂園銷售額首次突破千億時,當年總借貸餘額為562.49億元,相比2012年底的369.13億增加近200億,至2016年上半年,這一數字已變成968.93億元。
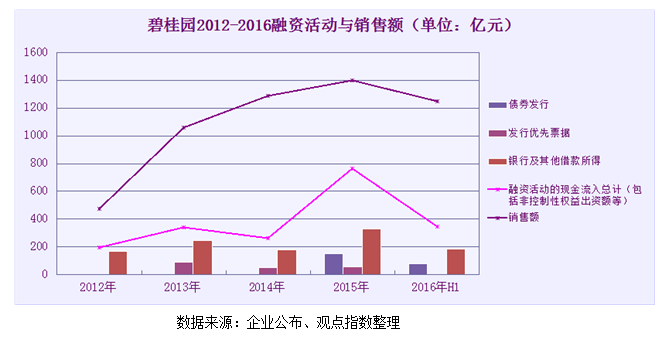
從碧桂園的融資活動現金流量表來看,過往幾年融資渠道的選擇也緊隨着大環境的變化而變化。尤其2014、2015年,國內陸續放開對公司債、永續債、ABS等渠道的限制,碧桂園的資金來源也越來越豐富。
從財務報表來看,2014年放寬公司債發行範圍以前,碧桂園的融資基本依賴於銀行及其他借款、發行優先票據、配股幾種渠道。
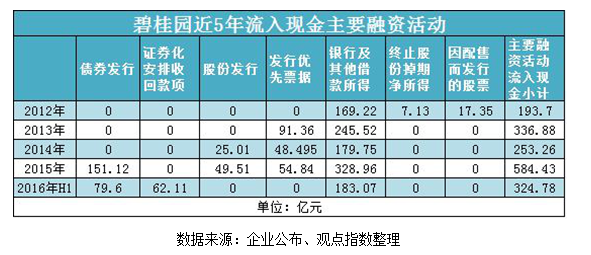
2012年碧桂園通過融資流入的196.51億元現金中,169.22億均來自銀行及其他借款,另外17.35億為配股所得。2013年,國內貨幣政策收緊,資金價格走高,使得信託、資管、私募等利率偏高,與此同時海外融資利率卻降低,房企間湧起海外融資潮。
碧桂園也在2013年初先後發行了兩筆總額為15億美元的優先票據,年利率分別為7.5%、7.25%,相比2011年以前高達10%以上的利率已大大降低。
2014年開始,國內融資工具的限制開始鬆動,至2015年1月證監會發文明確擴大公司債發行人範圍並在多方面給予融資便利後,2011-2014年均未發行過公司債的碧桂園,在2015年先後發行了6筆面值共計151.74億元的公司債券,平均利率僅約5.16%,為公司帶來151.12億的現金流。
隨着境內公司債券的融資成本持續降低,2016年碧桂園再度發行了四期共計190億公司債券,此時平均利率已降至4.74%。
只是,由於2016年房地產市場過熱,下半年房企又出現了收緊的跡象,如企業定增資金不得用於購買殼公司、房企募集資金用途不能用於購置土地等,部分房企又重新轉向了美元債。
2016年上半年專注公司債的碧桂園,下半年則發行了兩筆共計10億美元的優先票據,利率分別為4.75%、5.625%,幾乎創其美元優先票據新低。
對於這兩筆優先票據融資所得約9.8億美元資金,碧桂園表示,用於“若干現有債務再融資及一般營運用途。”
這也是如今眾多房企的普遍做法,趁利率低的時候,多發新債用來償還以往成本較高的舊債,在獲取資金的同時改善公司整個債務結構。
“我們要不斷平衡融資成本,哪裏成本低,就在哪裏融資。”碧桂園原首席財務官及執行董事吳建斌曾如是表示。
因為人民幣出境問題,碧桂園在開發海外如馬來西亞等項目時,也曾因此增加境外融資,2015年12月份就首次發行了一批1.15億令吉的伊斯蘭中期票據,以防匯率風險。
但出於主要業務還是在國內的原因,在融資渠道相對暢通的情況下,碧桂園融資時更多選擇了國內渠道:境外融資佔比35%,內地融資比例為65%。
2014年底,證監會和銀監會分別就企業資產證券化業務和信貸資產證券化業務發佈了備案制管理辦法,使得資產證券化在國內發展速度加快。進入2015年,國內試水資產證券化的企業數量大幅增長。
碧桂園也抓緊了這次機會,在2016年1月份就宣佈首次發行本金額29.455億的購房尾款資產支持證券,利率5.1%。
隨後,碧桂園又在3月和6月發行3筆購房尾款應收賬款的資產支持證券,4筆ABS總額達106.295億,發行的所得款項也將用作若干現有債務的再融資及一般營運資本用途。
對於碧桂園而言,購房尾款ABS無疑有助於減輕短期資金壓力和提升回款質量,同時打開一個全新的融資通道。
截至目前,碧桂園融資活動現金流量表中列明的融資來源,已包括銀行及其他借款、優先票據、公司債、永續債、股份發行、購房尾款資產證券化等。
銷售增長、利潤減少下的財務挑戰
規模急速增長往往伴隨着負債上升,從2011年到2016年6月,碧桂園總負債規模從772.44億一路飆升至3317.34億;2012年至2016年6月的總借貸餘額也從369.13億增加到了968.93億,其中銀行及其他借款518.35億、優先票據213.48億、公司債券237.1億。
此外,因購置土地所需資金較多,碧桂園於2014年、2015年還先後發行了30.9億、168.38億的永續債,後來分兩次贖回共計33.28億,至2016年6月仍有166億永續債,加上這一筆永續債,碧桂園總借貸額達到約1134.93億元。
碧桂園在借債方面還是屬於較為節制的,而且得益於擴大規模同時加大對資本結構的調整力度,碧桂園近幾年淨借貸比率其實並沒有出現太大的波動。
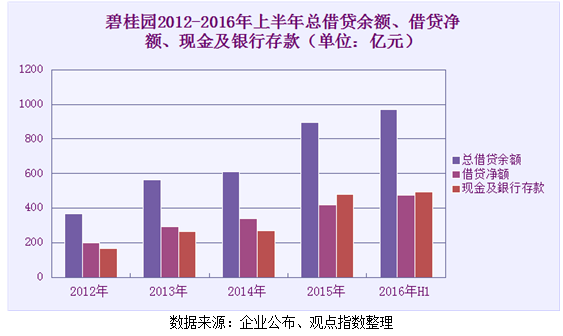
一方面,隨着規模的增大,碧桂園的銷售回款在增加,2014年銷售回款首次突破千億達到1058億,而2016年僅上半年的銷售回款就達到了1051億。因而手中的現金及銀行存款也在上升,至2016年6月30日為493.93億。
2016年上半年碧桂園淨借貸比率為62.60%,相比2015年底增加了2.6個百分點。對此,碧桂園原首席財務官及執行董事吳建斌表示,這一數字離公司的70%上限還有一定空間,且公司整體現金流表現不錯,未來淨借貸比率會進一步改善。
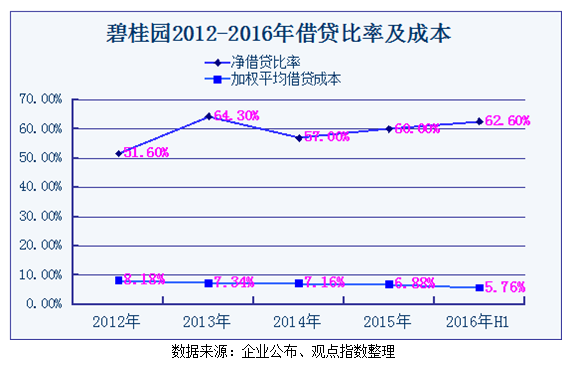
至於碧桂園的加權平均借貸成本,從圖中數據可看出其實每年都有所減少,2016年上半年已降至5.76%。
近幾年碧桂園一直在調整債務結構,平衡短期負債和長期負債、以及國內融資和境外融資的佔比,趁融資成本走低時借新債還舊的高息債。
數據顯示,在通過銀行、債券、優先票據等渠道獲得資金用於公司運營的同時,碧桂園也在不斷償還過往的債務,以使其負債率維持在一個相對合理的區間內。
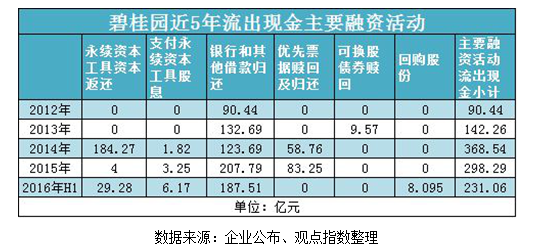
以2015年為例,當年碧桂園通過發行債券、股份、優先票據、銀行及其他借款共獲得584.43億的現金流入,同時又還了207.79億銀行借款、贖回83.25億優先票據,另外還了4億永續債,所以最終其2015年的總借貸餘額僅比2014年多了286.75億。
長短期債務方面,碧桂園的銀行及其他借款中,除了2015年需1年內償還的債務達到227.78億外(佔比42.49%),2013、2014及2016年上半年的1年內償還的短債均在200億以下,比例在30.39%-34.26%之間,相比其他同規模房企,短期還債壓力其實不算很大。
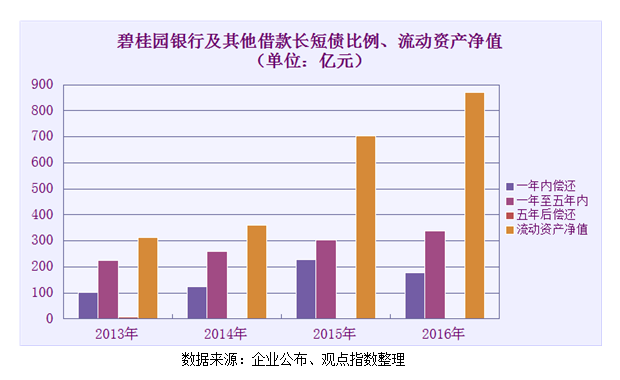
此外,至2016年6月30日,碧桂園的流動資產淨值也達到了869.02億,流動比率1.4。但由於碧桂園近兩年開始迴歸一二線,土地、人力等各方面成本逐年上升,儘管負債結構較為平穩,不斷下降的毛利率及核心淨利率卻顯現出了經營方面的壓力。
觀點指數了解到,2015年碧桂園斥資559.5億攬下172宗地,權益內的平均地價為1502元/平方米,2016年前11個月獲取土地的資金1497.6億,權益內平均地價已升至1887元/平方米。
2011-2015年,碧桂園毛利率從34.5%直降到20.20%,核心淨利潤也從15.54%變為了8.58%,到2016年6月30日,則稍微有所回升,毛利率21%,核心淨利率8.6%。
為此,除了提高產品層次和價格增加利潤空間、減少行政及營銷費用,碧桂園通過不斷借新債還舊債降低融資成本,同時減少利息支出。
2016年,碧桂園還先後施行了回購股份和以股代息兩個計劃。2016年1月8日行使股份回購後,年內累計回購了約8.62億股,至2016年6月30日已為此支出約8.1億元。
有資本市場人士就碧桂園的回購股份計劃表示,通過托高股價再進行融資可以直接降低公司的資產負債率。
2016年10月初,碧桂園還提出希望通過類似配售募資的以股代息方式,減少總額約15.37億元的中期股息支出,但最終因股份回購計劃影響沒有成功。
利息支出方面,雖然碧桂園166億永續債在行業內並不算高,但2014至2016年上半年,每年需要分配的利潤也分別達到2.07億、3.56億、8.71億,因此碧桂園方面也表示,計劃在2016年9月份前後陸續贖回餘下的永續債款。
2017年,“力求規模增長”仍然是楊國強強調的重點,但新的一年融資大環境卻傳來了收緊的信號。如何在更為嚴格的監管下繼續平衡規模與負債問題,在相對健康的資本結構下擴張,於碧桂園而言,仍是一個大命題。