
編者按:大潮已退,形勢逆轉。2017年,流動性已經不再是房企高歌猛進的催化劑,而是逐漸轉變成為了絆馬索。過去享受着貨幣政策紅利的“弄潮兒們”,誰將會顯現裸泳真身。當樓市開始調整,不再獨自繁榮,房企如何繼續起舞?
“只有當大潮退去的時候,你才能知道誰在裸泳。”——巴菲特這句舉世皆知的名言,在今天的中國房地產行業市場環境仍然具備相當的現實意義。
3月22-23日,觀點地產新媒體將在深圳舉辦“2017觀點年度論壇”,併發布“2017中國房地產卓越100榜”。因應“萬億時代的房地產”這一未來行業宏大前景。在行業、市場、政策環境面臨轉變之際,誰才是市場真正的弄潮兒?
為此,觀點地產新媒體選取一批標杆性房企,通過觀察、分析和研究企業融資策略與變化,特別推出“卓越100房企融資現狀調查報告”系列報告。
觀點指數 曾言“正處在舒服的規模上”的龍湖,正面臨新的挑戰。
來自監管層的種種聲音顯示,隨着房地產調控全面從嚴,房企所面臨的國內流動性環境正在收緊,過去寬鬆的融資環境將一去不復返,如何找錢成為了2017年擺在房企面前的第一個課題。
龍湖集團CEO邵明曉在2月24日舉行的一次公開活動上,重點提到了穩健財務狀況在龍湖未來發展過程中的重要性。
邵明曉指出,龍湖在前幾年發了很多美元債,但在近三年人民幣單邊上升的國際環境下,龍湖三年前就已經進行系統性的鋪排,還掉了很多美元債。面向未來,龍湖預計明後年又將是美元債發行的窗口期,未來龍湖會有新的面目出現在海外債券市場。
從邵明曉表態中可以看到,為了維持穩健的財務狀況,龍湖在財務管理上下了不少功夫。在資本市場,龍湖穩健的財務狀況也一直為投資界所關注,這也成就了其良好的資本估值和較低的融資成本。
但是,在國內融資窗口收緊期,想要繼續維持穩健的財務表現並非易事,特別是對於既想追求快週轉又想進一步做持有的龍湖而言,必然需要直面這樣一個問題:
在融資渠道收緊背景下,面對既定限額的資金,是給到銷售物業去換回規模和更多回款,還是犧牲規模給到持有物業去換回穩定的租金收入?
如何降低借貸成本?
邵明曉一席話揭開了龍湖歷年債務結構調整的面紗,查詢龍湖歷年財務報表不難看出,龍湖深諳“花錢之道”,而在財務報表優化上亦是一把好手。
如上文邵明曉所言,追求財務表現穩健的龍湖精通對融資結構的前瞻性和系統性鋪排,這也在很大程度上助力龍湖平均借貸成本下降。
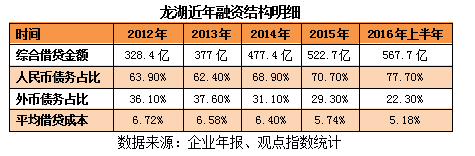
龍湖歷年財報顯示,在2012年至2015年期間,龍湖綜合借貸金額雖然隨着企業銷售規模的不斷擴張而呈現逐年遞增的水平,但平均借貸成本則呈現逐年下降的趨勢,在這當中,邵明曉所提到的龍湖對發債節點的把握功不可沒。
觀點指數查閱發現,在人民幣單邊上升的2013年-2015年,龍湖一直有意識的調節融資結構中人民幣債務和外幣債務的比例。
其中,人民幣債務佔比從2013年佔比62.4%一路上調至2015年的70.7%,2016年上半年甚至高達77.7%。國內較寬鬆的融資環境也讓龍湖得以以較低的利率發債,平均借貸成本從2013年的6.58%下降至2015年的5.74%。
如何降低資產負債率?
平均借貸成本下降的同時,龍湖的資產負債率同樣呈下行趨勢,這對於一家正處於規模擴張中的企業而言幾乎是很難辦到的事情。
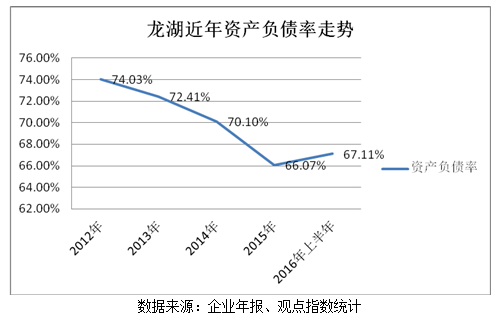
觀點指數發現,龍湖近年來資產負債率的持續下降主要原因是公司流動負債在近幾年中增長趨緩乃至逐步下降。下降幅度最大的是流動負債中佔比最大的應付賬款、已收按金及應計費用分項,其中又以佔比最大的“已收按金及物業銷售預收款項”下降最為明顯。
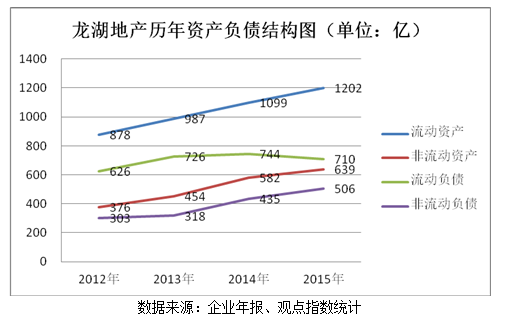
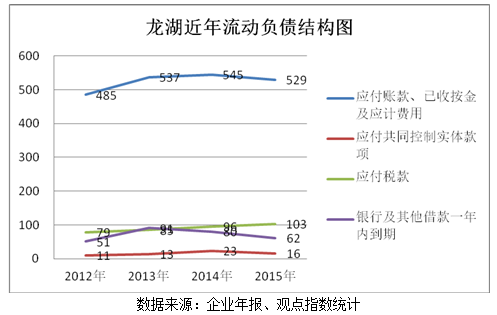
除此之外,受益於流動負債增長趨緩乃逐步下降,代表龍湖短期償債能力的流動比率和速動比率指標亦得到了有效優化。流動比率從2013年的1.36上升至2015年的1.69,速動比率也從2013年的0.3上升至2015年的0.54。
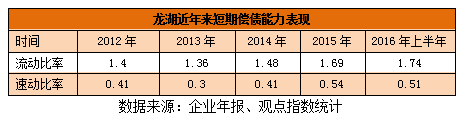
上述財務數據的優化,無不與龍湖近幾年來強調高週轉、強化銷售回款有關。觀點指數了解到,自2013年開始,龍湖內部着力提升運營效率,持續強化供銷存管理,並着力抓住市場時機加快銷售。
據龍湖方面披露,過去幾年間,公司的銷售回款率基本都在90%以上。通過強調高週轉以加速回款,龍湖的資產負債結構最終得到了有效的優化。
如何提升盈利水平和表現?
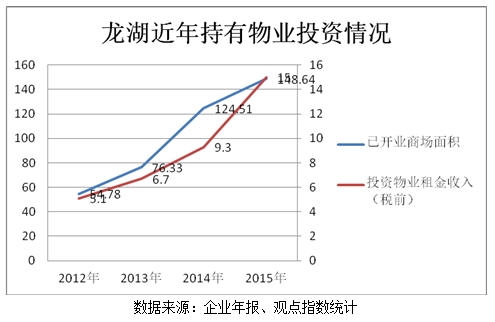
積極強調高週轉的同時,龍湖同時做了一個動作,將每年銷售回款的10%投入到商業地產持有物業當中。
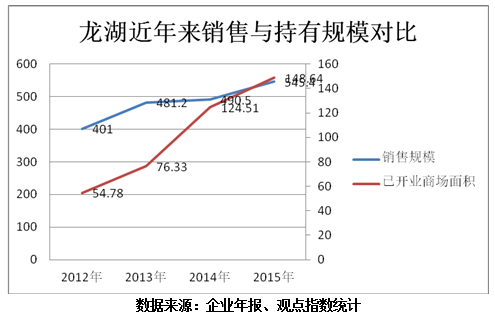
從近年持有物業投資情況上看,龍湖已開業商場面積和投資物業租金收入兩項數據均呈現每年加速增長的趨勢,龍湖似乎有意逐年加大在這方面的投資。從財務報表角度分析,這麼做實際上能為龍湖財務報表的優化帶來好處。
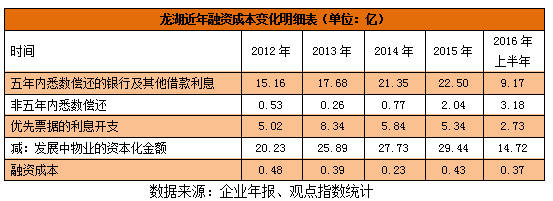
首先最為直觀的便是龍湖融資成本的下降,由於投資性房地產所發生的借款利息支出可以納入利息資本化的範圍確認為資產,所以儘管近年來龍湖總的融資規模不斷擴大,但報表上的融資成本保持在低值,而且龍湖發展中物業的資本化金額規模一直保持在20億以上,這在一定程度上是計算為利潤的增加。
此外,由於龍湖購物中心大多位於核心城市的核心地點,隨着已開業商場規模不斷增加,投資物業的評估增值亦在不斷累加。據觀點指數統計,近三年來龍湖投資物業評估增值均在25億以上,作用在財務報表上的表現便是企業溢利增加以及利潤提升。
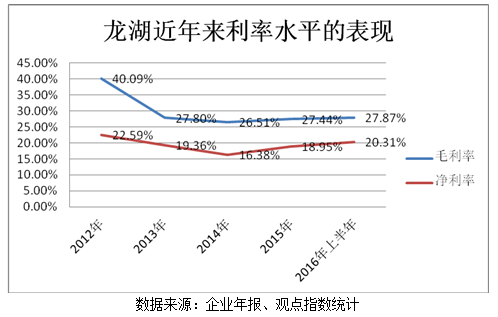
儘管2013年以來地價飛漲,龍湖總體毛利和淨利較2012年有所下降,但在後面幾年伴隨投資物業不斷髮力,在房地產總體步入盈利趨薄的情況下,龍湖的毛利率和淨利率得以維持穩定。
融資、持有與規模選擇
欣喜於投資物業為毛利率及淨利率做出貢獻的同時,龍湖亦不可避免地面臨這樣一個悖論:錢就這麼多,到底是投在銷售物業上還是持有物業上,到底是要規模還是要利潤?
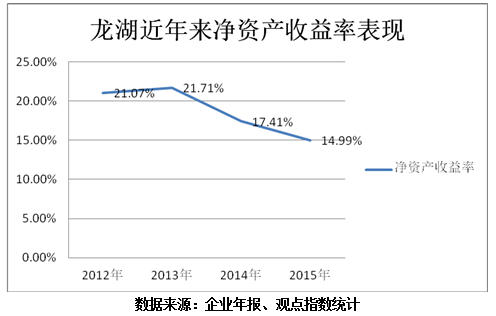
對比近年來銷售及持有規模不難看到,與龍湖投資物業規模的增速相比,銷售規模的增速實際上要放緩許多。與此同時,由於抽調更多資金投入到重資產持有物業當中,龍湖的淨資產收益率亦自2013開始便呈現逐年下降趨勢。
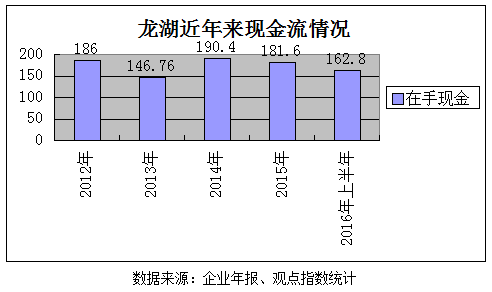
除此之外,在投資物業佔用大筆資金情況下,龍湖近年現金流規模也一直保持在180億左右,並未如其他房企一樣,隨着規模和銷售回款不斷增長而呈現逐年增加趨勢。
為了發展投資性物業以及保持財務狀況的穩健,龍湖實行了被其內部稱為“有剋制”的規模發展策略。
觀察龍湖近幾年來拿地情況可以發現,儘管銷售規模逐年穩步擴大,但拿地規模並沒有隨之擴大,總土地儲備一直維持在3500萬平方米左右,新增土地成本正在不斷增加。
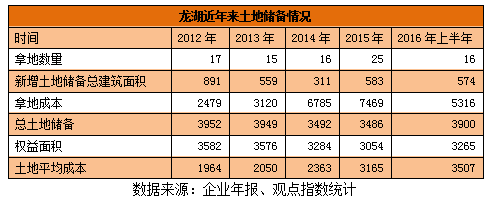
值得注意的是,這種情況在2016年發生了重大改變。市場研究機構的一份報告顯示,龍湖在2016年積極擴張土地儲備,共獲取39塊土地,總樓面面積946萬平米,權益樓面面積660萬平米。
由於沒有在土地市場火爆的一線城市搶地,而是進入土地價格相對合理一些的二線城市,所以龍湖平均地價成本得以控制在7492元每平米。但494.5億元的應占土地款,仍然佔據了龍湖當年合約銷售額的56.1%,較前幾年有了很大提升。
未來龍湖將在規模上有多大的訴求?拿地成本上升、投資物業投入加大情況下,龍湖想要做大規模,資金水平能否支撐規模發展並繼續維持穩健的財務表現?
觀點指數查閱龍湖歷年融資情況瞭解到,除未經披露的國內銀行各類貸款,龍湖的主要融資來源還包括境外銀團貸款、境外美元債、境內公司債、優先票據等。
輝立證券研究分析員黃恩賜在接受觀點指數詢問時就表示,在國內融資窗口收緊背景下,龍湖融資勢必需要更多地轉向境外。境外融資成本實際上一直都是高於國內的,這亦會導致其融資成本的增加。
近期廣州、上海、南京、佛山等地紛紛出臺新規,要求房企拿地必須全部使用自有資金。輝立證券認為,伴隨着內地調控的升級,該項政策亦有可能在內地其他城市推行,這也會在一定程度上加大房企的資金壓力。
不過,龍湖在銷售回款上長期表現優異,這也是其財務狀況表現穩健的核心要素。另一方面,龍湖亦一直在嘗試拓展新的融資渠道,包括去年二度引入加拿大退休基金、今年年初發行的40億綠色債券等,都有益於緩解資金上的壓力。
另一方面,在積極進行規模擴張的同時,龍湖亦通過合作等形式來降低拿地風險和資金佔用。有跡象顯示,龍湖正積極在全國各城市公司招聘併購經理,這或許也暗示着,在拿地成本日益激漲背景下,未來龍湖或將通過併購的形式以進一步擴大規模、降低資金。