香港:打開潘多拉的魔盒
經濟復甦+供應受限助推樓市風險堆積
香港金融危機前,房地產市場正經歷着空前的繁榮,從1993 年到1997 年房價共上漲了204%。房價快速上漲的原因主要在於:1、這段期間港幣隨美元一同貶值,資金利率持續寬鬆,投資需求快速提升;2、1984 年《中英聯合聲明》的簽署在附加條款中限制了香港每年土地供給規模,每年供應端受限;3、香港政治前途的不確定性消除,經濟迎來強勁增長,也帶來了國際熱錢的湧入,推升了大類資本品的溢價。1998 年,香港住房貸款規模已達到當年GDP 的40%,是20 年前的5 倍,住戶供樓負擔比例達到了歷史最高水平,此時香港樓市已積累大量風險。
圖一 圖二 圖上 圖四 

香港金融危機導致股市迅速下挫
得益於1990 年以來香港經濟的穩定繁榮和港元升值帶來的熱錢湧入,在1998 年亞洲金融危機前,香港資本市場已經經歷了近10 年的繁榮,至1997 年恒生指數攀上16820 的高點,較1995 年底部漲幅高達128%。而從1997 年四季度開始,香港股市進入深度調整,期間恒生指數下跌60%。股市大跌的主要原因在於:1994 年開始美聯儲進入加息週期,長期實行和美元掛鉤的固定匯率制度的泰國等東南亞國家因外匯儲備薄弱難以阻擋熱錢流出和國際炒家大肆做空,使得本幣迅速貶值,而實行同樣固定匯率制度的香港成為國際炒家下一目標,港元貶值預期加大加速熱錢逃離並引發資本市場恐慌。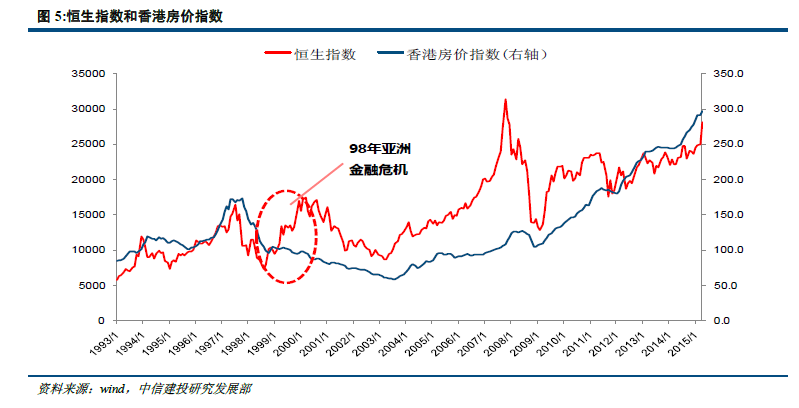
房地產市場繁榮幻象的破滅
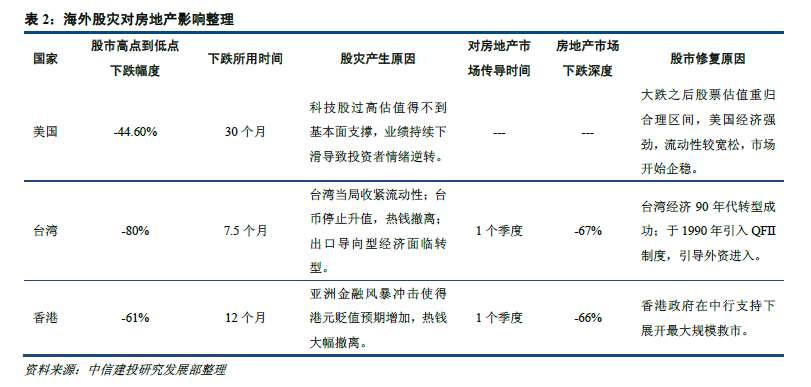
在7 月恒生指數見頂的3 個月後,持續了13 年的香港房地產牛市開始崩塌,至1998 年10 月香港房價平均下跌45%,之後房價跌幅雖有所收窄,但仍緩慢下降直至2003 年7 月才觸底企穩,距離1997 年10 月的房價高點下跌66%。破滅原因在於:1、熱錢加速撤出,原本投資泡沫高企的幻象開始破滅;2、港府加大供應量,提出八萬五建屋計劃,每年興建的公營和私營房屋不少於85000 套,10 年內讓全港70%的家庭可以擁有自置居所,輪候租住公屋的平均時間縮短至3 年,這項目的實施使得原本的供需結構打破,市場進入長期調整。
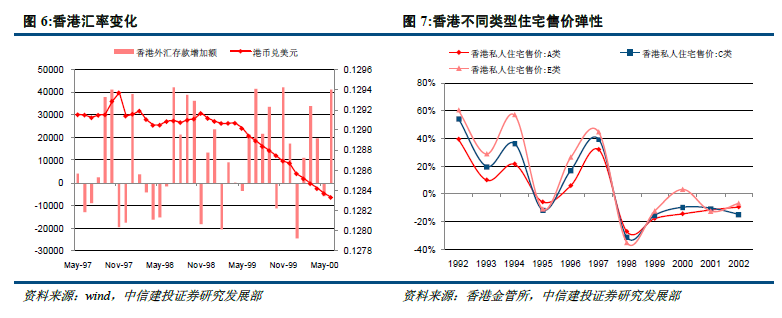
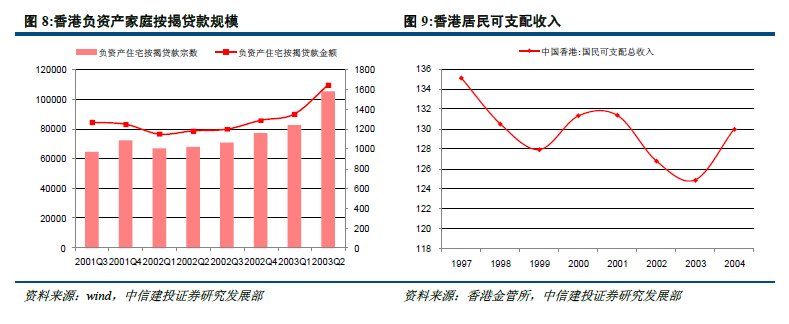
從影響結果來看,香港的高端住宅影響最為劇烈,1998 年售價同比下跌35%,為所有產品中跌幅最大的品種,這也從國際角度證明牛市急跌的背景下,改善型品種可能會面臨更大的衝擊。另一方面,房地產市場的調整也使得居民消費能力面臨急劇的萎縮,香港98 年後負資產家庭(房產的當前市場價格,低於擁有人就該房屋向銀行的借貸餘額)快速攀升,至2003 年最高達到10.5 萬家庭,而可支配收入則出現了連續的下降,這也在很大程度上說明香港居民當時房產佔總資產的比重結構。
美國:資產配置決定影響深度從歷史數據看,美國房地產市場與股票市場大致保持共榮共衰的特徵,唯一齣現較大的背離發生於2000 年的網絡泡沫,標普500 指數從2000 年7 月的1500 點下降至2002 年8 月的815 點,跌幅達46%,而期間標普房價指數漲幅達26%;2007 年次貸危機則是房市先於股市崩盤,引發全美系統性金融風險並引領股市下行,標普房價指數從2006 年6 月下跌直至2009 年4 月企穩,跌幅達33.5%。這兩次市場調整帶來的不同結果也是研究樓市股市影響較為典型的案例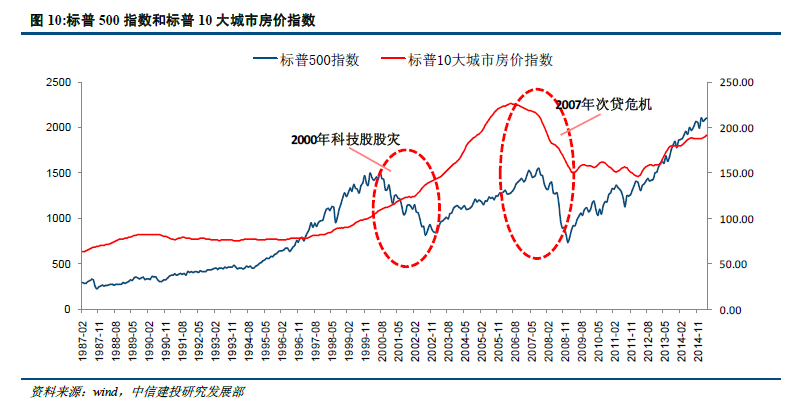
網絡泡沫VS 次貸危機
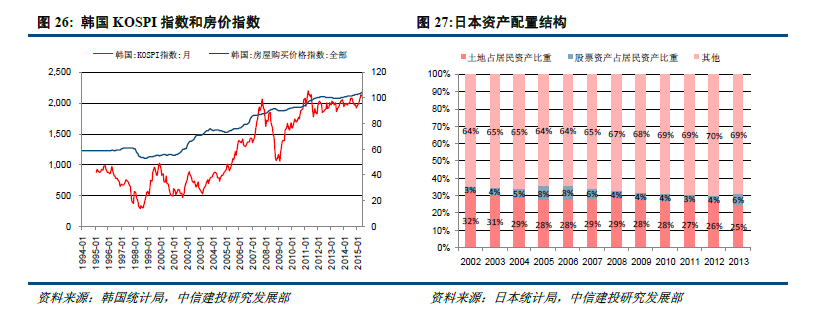
2000 年網絡泡沫破滅對美國房地產市場衝擊小於2007 年的主要原因在於美國不同階層居民的資產配置差異。據美國經濟研究所統計,2009 年全美最富有1%家庭佔有全部家庭淨資產的35%、全部家庭金融淨資產的43%,而美國前1%高淨值人羣的股票佔金融資產比重與全體居民股票佔總資產比重較接近,大約在25%-30%之間,金融資產佔美國居民資產比例為70%,為第一大類配置資產,這表明美國金融投資主體集中在高收入階層,而房地產則為低收入階層的主要配置。
這一資產配置的居民結構差異導致美國股市泡沫破滅的資產損失主要由高收入階層承擔,其較強的承受能力和低負債水平使得他們並不會大幅削減消費開支,因此2000 年科技股泡沫時,美國整體消費仍保持平穩,GDP 增速雖下滑但仍維持正增長;而當2007 年房價暴跌時,承受能力較差的低收入階層家庭財富大幅縮水,到2010 年,美國最貧窮的20%家庭淨資產較1992 年水平下降超過90%,財務狀況惡化導致消費支出減少,美國消費在2008 年三季度至2009 年四季度步入負增長,經濟增速下滑。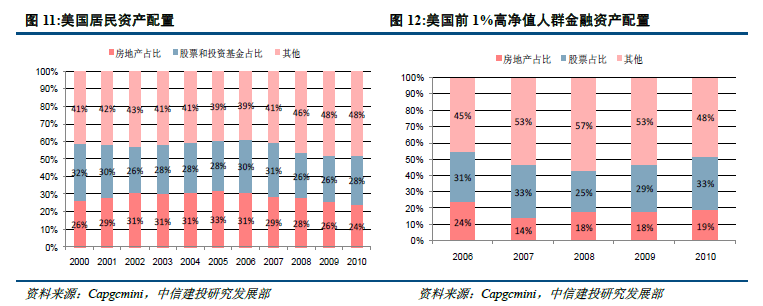
這兩次危機對於美國房地產市場也帶來了不同的結果,2000-2002 年股市並未對經濟及消費產生明顯衝擊,房地產市場持續向上,改善性需求也從9.8%穩步提升至2002 年的12.2%,而2008 年次貸危機對經濟及居民收入造成系統性影響,改善性需求佔比從2007 年的13%同步回落至9.4%。
臺灣:投機投資幻象的破滅
流動性寬鬆致投資需求旺盛
臺灣在1990 年股災之前,整個80 年代的房地產市場正處於“黃金十年”,1986-1990 年臺北市住宅均價1986至1990 年漲幅高達449%。臺灣房價快速飆升原因在於:1、臺灣出口在80 年代迅速發展,淨出口從1981 年至1987 年6 年年均複合增速高達53%,鉅額貿易順差使得臺幣升值預期強烈,熱錢不斷湧入;2、80 年代初期臺灣央行實行擴張性貨幣政策對沖升值壓力,流動性寬鬆使得投資需求上升;3、伴隨着居民收入和城市化率的提高,臺灣民眾購房需求提升,臺灣家庭自有住宅比率從1975 年的67.3%上升至1990 年的81%,1989 年臺灣地區房價收入比達到12 倍。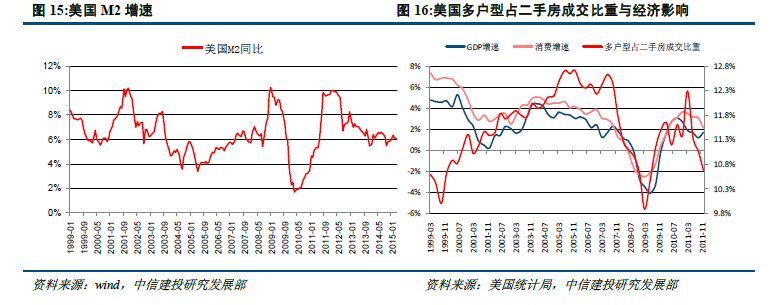
釜底抽薪、實體面臨轉型導致股市快速下跌
80 年代臺灣經濟的飛速發展和寬鬆的資金環境為1987 年開始的股市繁榮奠定基礎,而當時的國民黨當局為股市背書更進一步激發臺灣居民的投資熱情。從1987 年底至1990 年2 月,臺灣加權指數漲幅高達351%,但見頂之後迅速回落,7 個月內暴跌10000 餘點。股市快速下跌的原因在於:1、為抑制島內不斷膨脹的資產泡沫,臺灣央行開始收緊流動性,臺灣金融業拆借利率從1989 年的3%-5%一度突破10%,流動性緊張成為股市下跌的導火索;2、臺灣淨出口、新臺幣匯率均在1986 年見頂後回落,臺灣GDP 增速在1987 年二季度創下14.3%的歷史新高後下降,這已經預示臺灣經濟面臨轉型壓力並終將傳導至股市。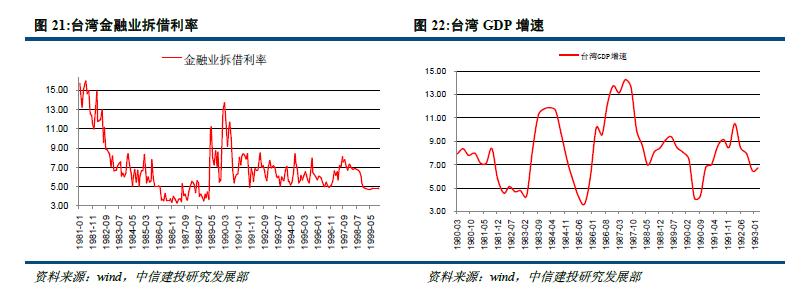
房地產盛宴終結
經濟繁榮疊加流動性寬鬆共同助推臺灣股票市場和房地產市場上行,二者存在一定關聯性,但股價波動大於房價。在1990 年一季度臺灣加權指數達到歷史最高的12495 點後,二季度臺灣房地產黃金十年結束進入長達2 年的深度調整期,1991 年臺灣不動產貶值67%,到1992 年二季度才觸底企穩。
房地產盛宴終結的主要原因在於新臺幣迅速貶值和臺灣央行收緊流動性,熱錢迅速撤出,資金緊張使得房地產投資承壓,而股市下跌產生的財富縮水加劇了這一效應。回顧臺灣1990 年股災對樓市影響,流行性既是股市上升的助推器也是股市下跌的導火索。值得注意是,股市和房市下跌使得居民消費能力急速縮水,1991 年居民消費增速僅5.4%,創10 年新低,而隨着房地產調整快速下行的居民可支配收入增速亦在一定程度上表明房地產佔當時臺灣居民的總資產比重。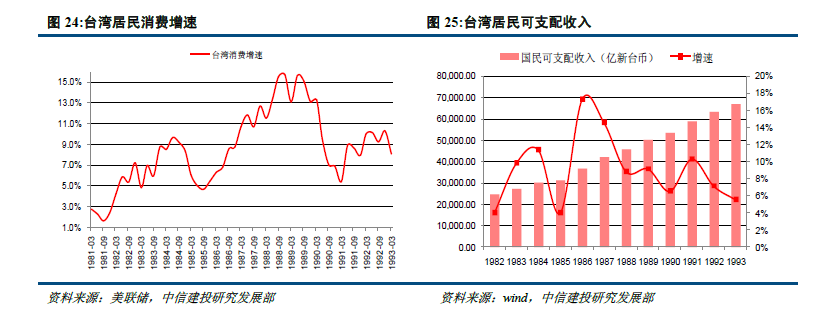
海外經驗總結
從海外經驗來看,我們可以總結以下幾點結論:
1、股票市場和房地產市場存在顯著的正相關,且一般而言股市的歷次拐點相對領先房地產市場1-2 個季度;
2、並不是所有股災下跌都會帶來後續的房地產市場波動,只要股災對於實體經濟和消費的滲透度不高、同時國內房地產供需結構合理,房地產市場完全可以走出獨立行情,2000 年的美國和2007 年的韓國就是最好的例子;
3、我們認為美國兩次股市危機所帶來的不同結果對當前國內房地產市場是具備借鑑意義的,收入階層的差異直接決定了資產配置的選擇差異,在沒有導入型以及內在系統性危機的背景下,資本市場的影響有限,且不同收入階層的風險傳導是存在隔離閥的;
4、美國和香港的例子都證明,在股災影響下的房地產市場風險中,投資、投機型需求率先撤退,改善型房源的去化影響是首當其衝的,價格波動幅度也會最大;
5、從香港和臺灣的經驗來看,股市下跌會導致資金快速外流,並導致資產品價格短暫下降,但真正決定房地產市場中長期走向的還是在於供需結構的再平衡過程。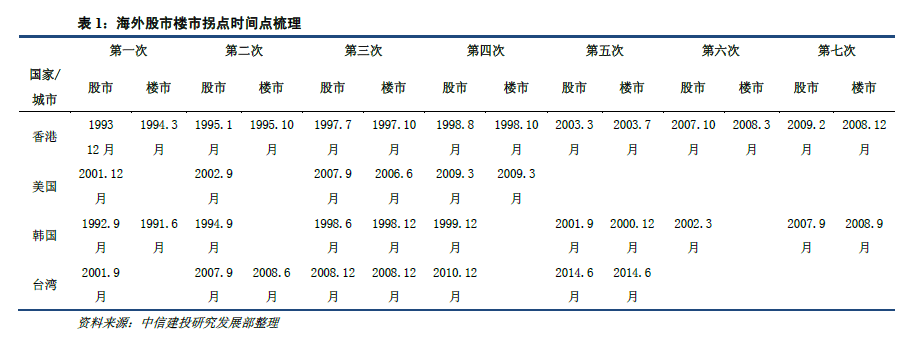
房股往事:08年股市調整比較
2008年房地產市場回顧
2007年前我國房地產市場整體持扶持態度,開發商以及購房者槓桿較松,05-06 年期間首套房首付比例僅需二成,首套購房利率普遍在7-8 折,且開發商預售槓桿監管較松,在這樣的背景下,流動性釋放對於房地產市場的直接影響在於供給端和需求端的槓桿都無限放大,進而推動市場量價齊升,07 年初至08 年6 月房價高點全國重點一二線城市商品房成交均價累計增長38.8%,但火熱的市場也為政策的持續加碼埋下伏筆。
2008年股市調整回顧
得益於2002 至2007 年5 年中國經濟的強勁表現疊加長期寬鬆的資金環境,中國A 股市場在2005 年底開啓一波波瀾壯闊的行情。在2007 年11 月上證綜指攀上6124 的歷史高峯,較2005 年底上漲超510%。但在見頂之後股市便加速回落,直至2008 年底才觸底企穩,期間跌幅達73%。2007 年底股市進入深度回調的原因:1、受2007 年末美國爆發的次貸危機影響,全球經濟陷入衰退,中國GDP 增速亦在2007 年見頂,未來經濟悲觀預期衝擊A 股;2、2006 年前期貨幣超發引起的通貨膨脹使得央行啓動緊縮性政策,當年7 月份進入加息通道,A 股資金面承壓。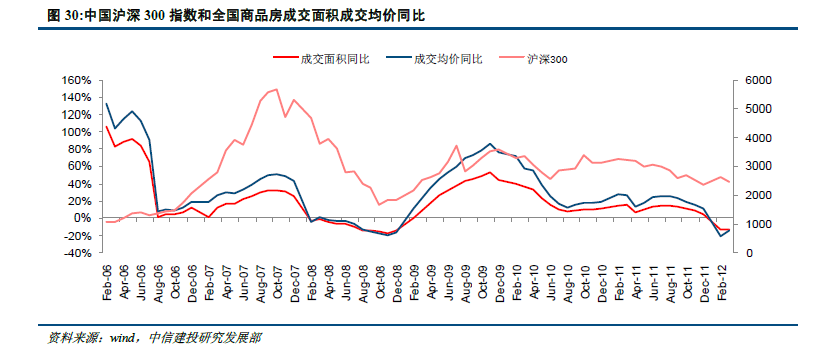
當年股市對樓市的影響:
08 年房地產市場與A 股幾乎同時於2007 年10 月見頂,於2008 年11 月見底,比A 股滯後一個月,成交量跌幅最高達18%。但是從微觀角度看,實際上一線城市成交量早於07 年7 月份見頂,比二線城市和A 股市場都提前約一個季度,兩者同時於08 年8 月見底,比A 股也提前一個季度,這也說明08 年房地產市場的調整不僅僅在於資本市場的影響,此前流動性收緊以及行業去槓桿政策的累計因素都已經開始綜合發酵,而A 股市場的大調整則強化了房地產市場的波動。
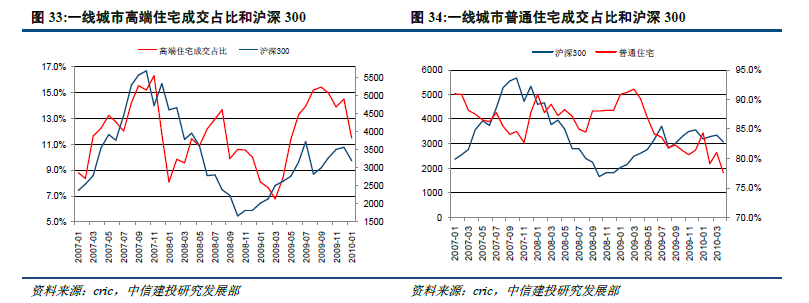
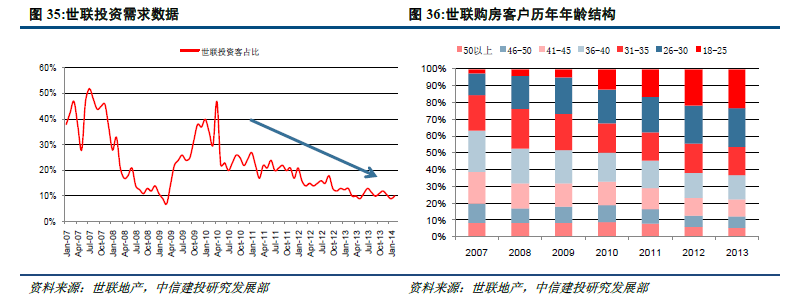
回顧08 年房地產市場的變動歷程,整體可總結以下特點:1、一線城市去化下降要早於二線城市,但二線城市調整幅度更深,一線和二線成交量降幅分別達55%和65%,;2、高端樓盤的調整基本與股市同步,08 年A股見頂後,高端住宅的成交佔比也從16%快速下降至7%;2、投資性需求的快速撤退,世聯行數據顯示投資需求從07 年7 月的50%高點迅速收縮至7%。綜合來看,這三點其實相輔相成,因為當時大部分投資性需求主要集中在一二線城市高端項目,因此我們也可以從一線城市的波動中把脈全國重點城市的走向。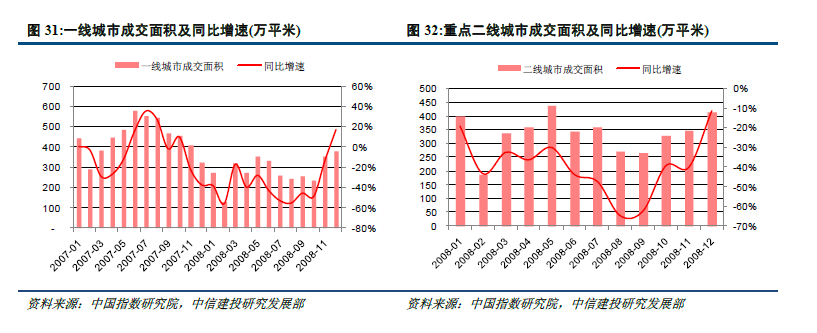
股災影響的思考:環境不同、格局未變
與08 年美國次貸危機所帶來的導入型風險不同,本輪資本市場的風險主要來自於內部快速去槓桿導致的系列流動性失控危機,在多部委聯手出臺政策維護市場信心的背景下,尚未看到危機向實體行業蔓延的趨勢。結合美國的案例,我們認為此次股災對於房地產市場會產生邊際影響,但由於所處環境和風險影響深度不同,我們並不認為會對房地產行業大週期產生衝擊,在一定程度上反而會延長貨幣政策轉向的時點,考慮到當前市場信心仍然未穩,後續股市影響發酵仍有待觀察。
邊際影響存在,後續影響仍需觀察
居民資產配置發生變化,高淨值人羣或優先受衝擊
首先必須提出的是,我們認為此輪股市下跌對房地產市場的影響存在,如我們此前討論的香港、美國等資產配置的因素,本輪股市下跌所處的環境與08 年最大的不同在於“存款大搬家”,居民資產配置發生了較大的變化,12 年以後,高淨值投資者房地產投資的比重開始出現下降,預計2015 年資本市場的投資份額有望和房地產持平,而此次國內股市下跌速度劇烈、幅度較大,考慮到其中配資等槓桿的因素,其中相當比例的高淨值人羣預計資產縮水嚴重。
而此輪房地產市場回暖的一大結構特點在於改善型需求的釋放,無論主流城市還是主流房企近幾個月改善型需求佔比明顯提升(約佔到30-40%左右),其中由股市財富效應推動的因素不可小覷,因此我們認為此輪資本市場的縮水會對該部分人羣較大沖擊,這也會對下半年改善型需求的持續釋放帶來隱憂。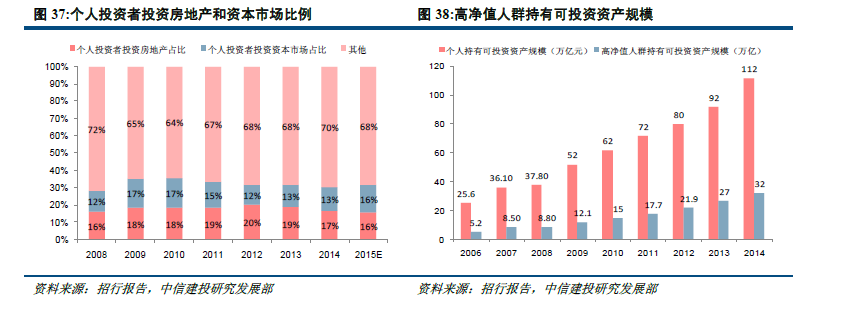
資金外流以及貶值壓力仍待觀察
從香港、臺灣的經驗來看,歷次股災的出現都會導致資金外流以及匯率波動,此次股災也使得國內資產收益率風險偏好下行,高收益資產範圍進一步縮小,可能會引發資金外流以及後續的人民幣貶值壓力,這點是08年的市場並不具備的。雖然我國目前尚未完全開放外匯賬戶管理,並且有大量的外匯儲備,但資本市場劇烈波動所帶來的潛在風險不可忽視,需要關注後續的對沖貨幣政策。
大週期不宜悲觀,市場向好內因未變
購買力提升內因未變
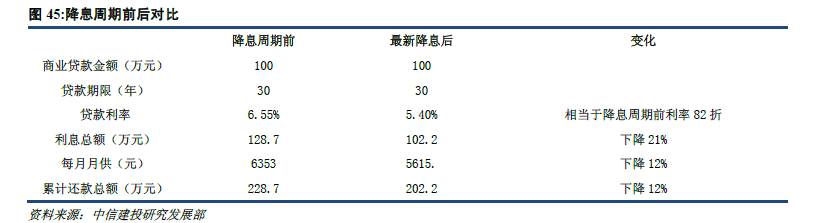
從大週期角度來看,我們認為此次股市調整並不會對房地產行業造成類似08 年的影響,因為從環境還是行業短週期角度,當前市場回暖的角度依然來自於內生性增長(無論是剛需還是改善)以及購買力增加。與08 年危機前的降槓桿不同,當前市場從去年開始貨幣政策一直處於持續寬鬆格局,11 月份以來3 次降息、2 次降準,推動行業成本大幅下行,首套房利率已經相當於降息前8 折,同時無論限購政策的放開還是330 政策對於購房 居民的基數以及槓桿都帶來強化,多元政策的推動剛需以及改善需求共同恢復。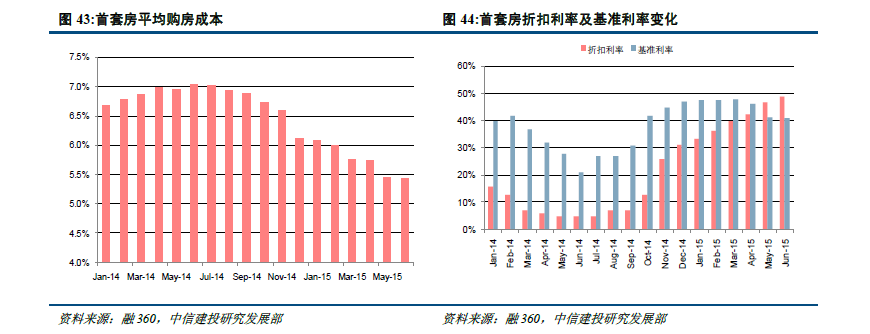
購房真實需求佔比高,具備良性支撐、香港臺灣以及08 年的房地產市場在調整前都具備一個共同的特點即在於投資投機需求旺盛,而本輪市場整體真實需求較為充分,世聯行統計顯示2015 年投資性需求佔比已經下降至10%以下,為歷史最低水平,因此我們認為難以存在類似香港臺灣斷崖式崩塌的可能性不復存在。同時從我們跟蹤的改善性需求集中的一線城市成交來看,近幾週成交量繼續保持平穩上升的勢頭,成交價格仍保持平穩,並沒有出現明顯的成交衰退跡象。
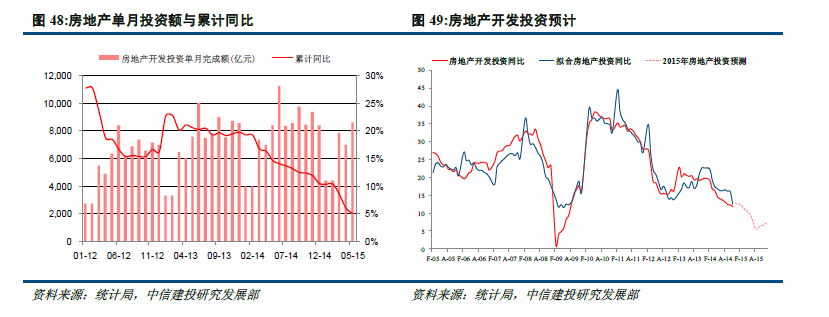
股災可能延緩貨幣政策轉向時點,利好行業週期
我們在去年年中提出,流動性不變,行業基本面向上的動力將得以持續,而貨幣政策的博弈對象即在於行業的投資增速,我們在上半年預計330 組合拳疊加寬鬆政策一再釋放,房企拿地意願有望在三季度逐步復甦,將有助於房地產投資增速逐步走向企穩,而這有可能成為貨幣政策轉向的拐點。但考慮到此次6 月份的股市調整突然降臨,無論是出於維持實體經濟平穩的角度還是保持資本市場流動性,我們認為貨幣政策格局至少在中短期內仍將延續,這也將有助於市場基本面復甦力度得以延續。